小红书上的"农行个人养老金开户"帖子,10月下旬又热了一轮:开户+缴存1.2万返600、800,有的说缴存立减金100—888、不用买产品,评论区几十号人"蹲",外加一排"思我"“私我”。另一边,公开统计画的是另一幅图景:人社部社保平台数据显示,截至2026年6月初,全国个人养老金开立账户总量突破8200万户,但有效缴存账户占比不足三成,超七成账户常年闲置。 一热一空之间,恰恰是大量"开了户、缴了钱、还没想清楚"的人——农行2025年报口径,其个人养老金服务客户数较上年末增长109.1%,缴存金额增长101.5%,居于行业前列。新华网证券时报
这篇只服务一类人:个税边际税率在10%及以上、正纠结要不要赶年底在农行缴满1.2万的上班族。今年12月31日,个养额度按自然年清零,今年没用的不补、不累积——窗口期就是这么长。
账一:抵税到底值不值,把你的边际税率减掉3%
规则其实只有一句话:缴费时从当年综合所得里据实扣除(每年上限1.2万),账户内投资收益暂不征税,领取时按3%单独计税,不并入综合所得;投资环节暂不征税。 本质是"递延",所以省不省钱,就比两个数——你现在的税率,和3%。知乎
3%档(全年应纳税所得额3.6万以下):缴1.2万抵360元,领取时本息合计统一交3%,只要账户里挣了钱,净省就是负数。"国家补贴"这句话,对这个档位不成立。
10%档:缴满一年抵1200,约等于每月100。有位知乎用户10月25日把税单摊开反推过自己的档位:应纳税所得额10.4万,正好在10%档,“缴12000退1200,比宣传里少得多”。知乎
20%及以上档:一年抵2400起步,25%档3000、30%档3600。至于刷屏的"最高省5400",那是按45%档、年应纳税所得额96万以上算的,绝大多数人对不上号。
两个最容易白缴的细节:①抵扣按实际缴存金额算,开户不等于自动抵1.2万,只缴了3400就只能抵340;②额度按自然年清零,今年没用掉的部分,明年不能补,也不会累积。 所以要么12月31日前把差的部分补齐,要么今年放弃,没有"补签"。知乎
账二:缴存不等于投资——别让1.2万在二类户里躺成活期
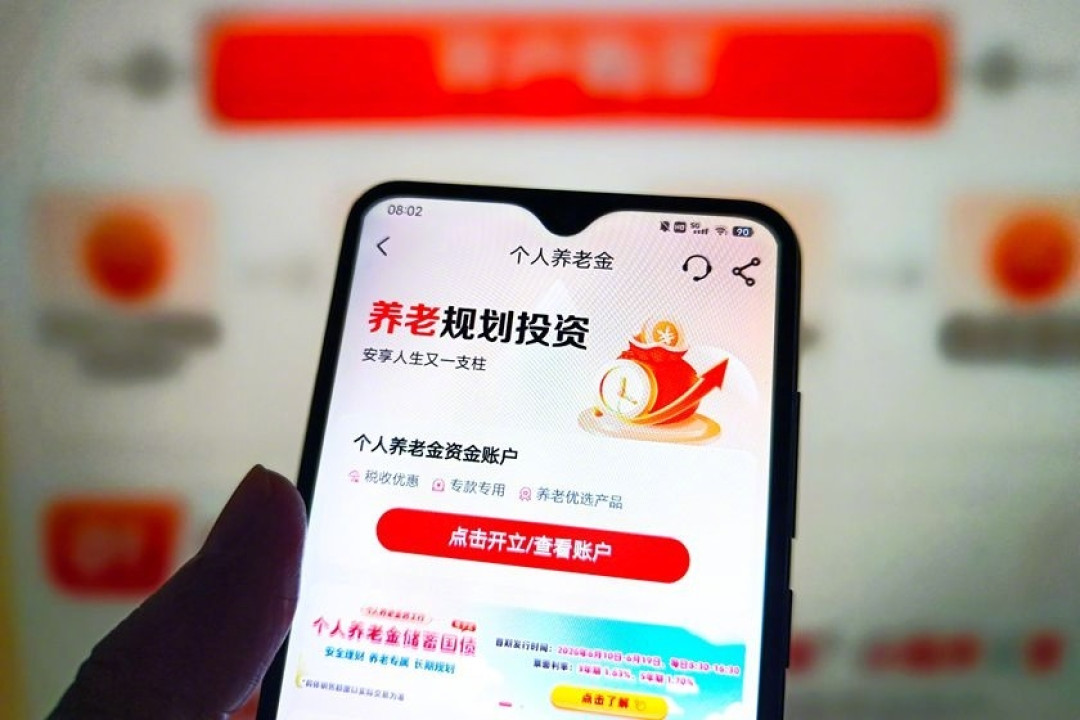
"七成空账户"的一半原因,是钱转进账户就没人动:个养资金账户按II类户管理,钱转进资金账户不等于买了产品,躺着只算活期。 好消息是,2026年的个养货架明显变厚了,搬进来的钱现在有地方放:知乎
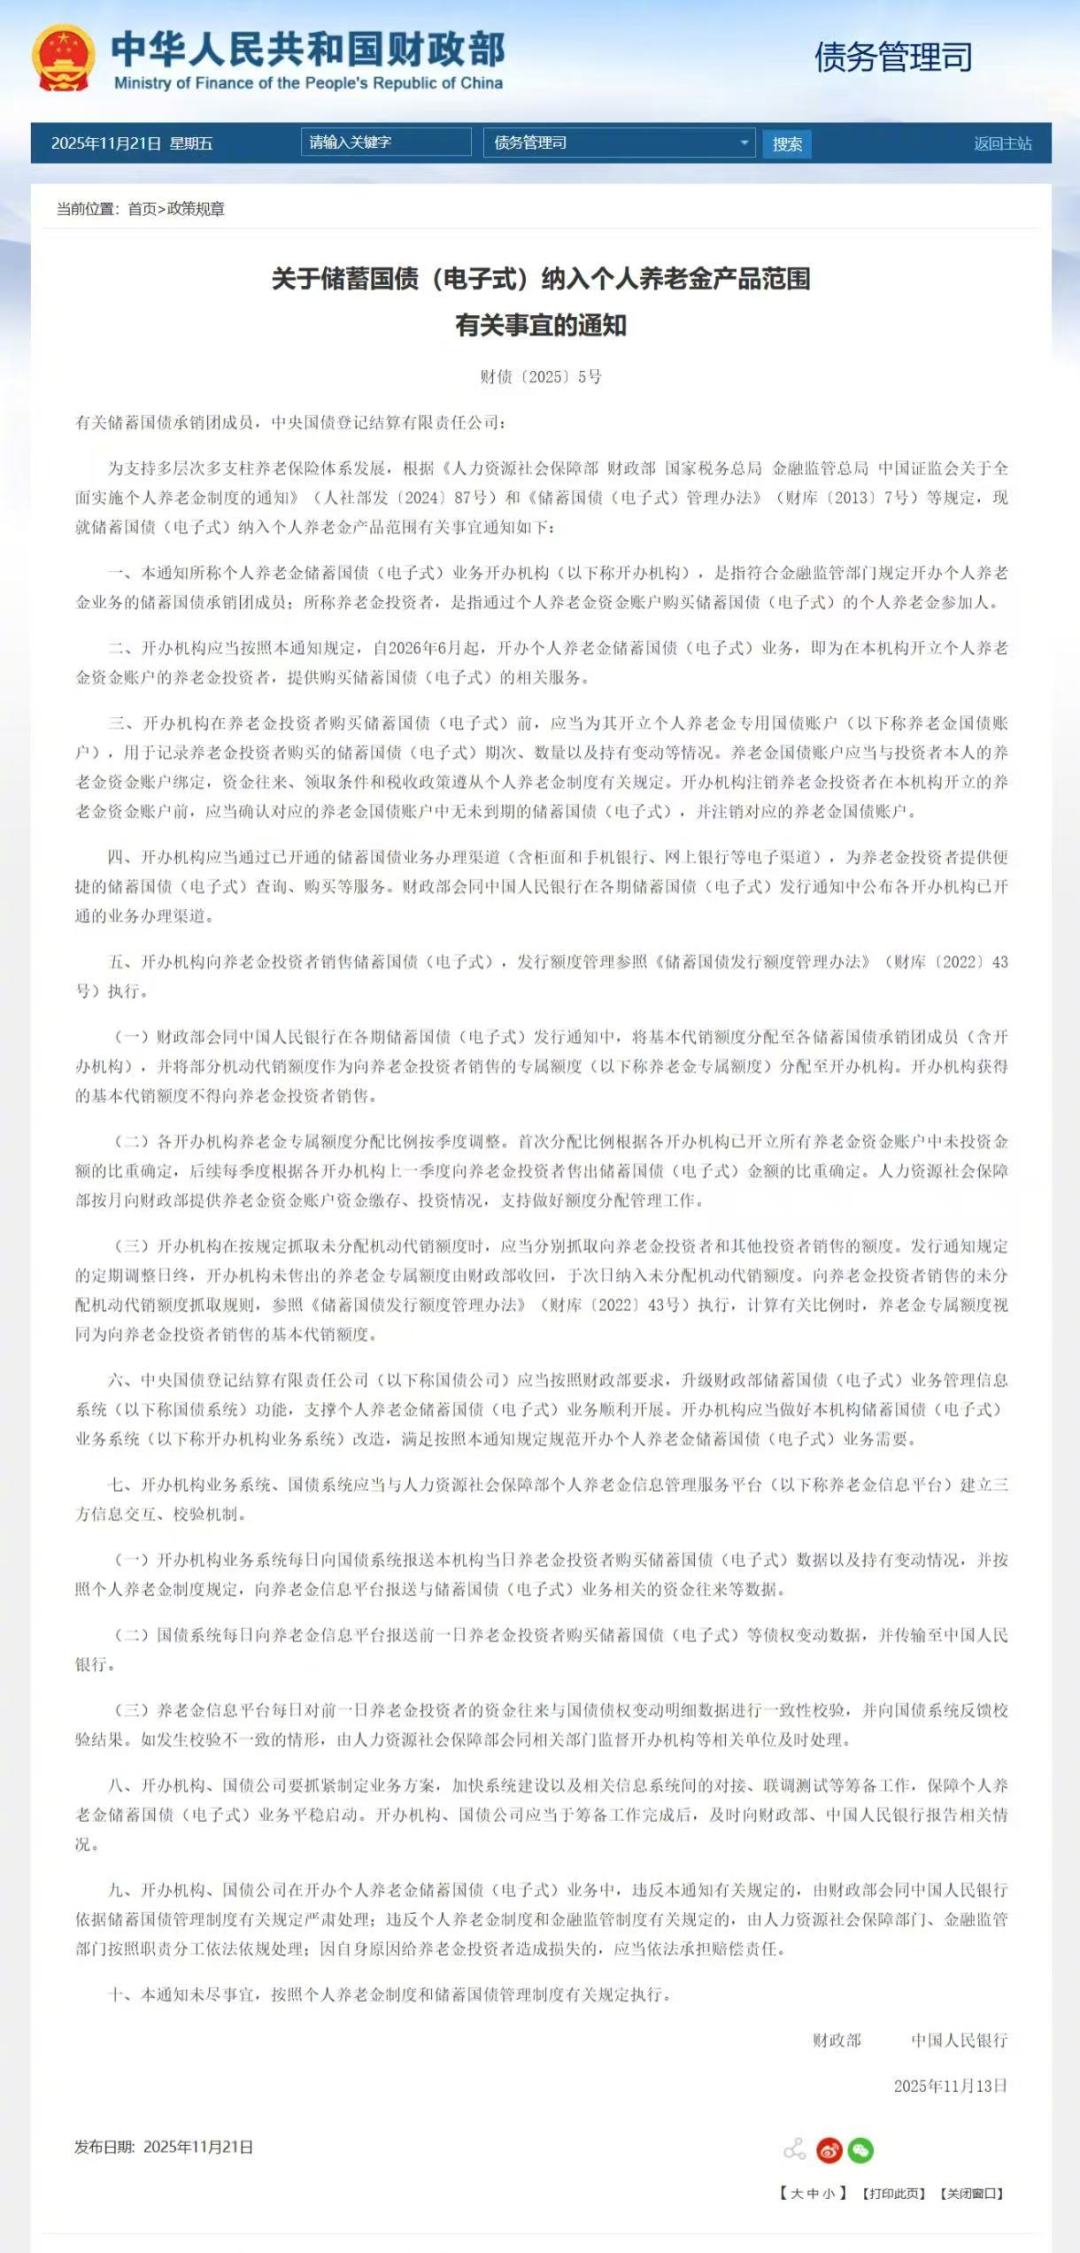
6月10日起,储蓄国债首次"入池"个人养老金,账户可投品类从四大类扩到五大类,本次发售3年期票面年利率1.63%、5年期1.70%,较同期限定存挂牌利率仍有明显优势。 同样买国债,放进个养账户还叠一层缴存抵扣,对保守型的人是"加了buff的优先通道"。农行当季有没有国债专属额度,以农行App"个人养老金"专区页面为准。新华网
9月28日,首批"固收+"基金纳入个人养老金基金产品名录,易方达、汇添富、工银瑞信、招商等26家基金公司旗下相关产品增设Y类份额。第一财经
货架还在继续加:截至10月21日,个人养老金基金已达351只。 费率上,Y份额管理费加托管费合计约0.20%/年,是同系列A类的一半、申购免费——这是不同平台之间少数值得比的"明面差异"。第一财经
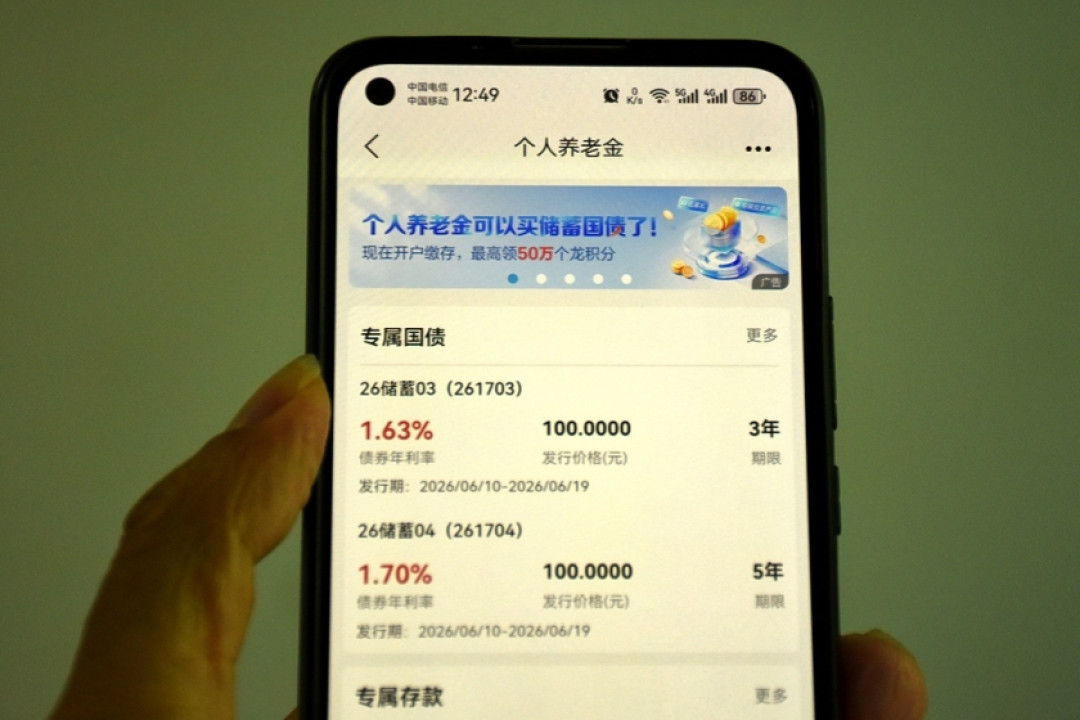
配置逻辑一行讲完:离退休10年内的,优先国债专额、养老存款、保险这类确定性产品;离退休20年以上的,可以配"固收+"或指数型养老FOF,前提是接受净值波动。记住:转钱进账户只是起点,买了产品,税优才真正开始工作。
账三:线上晒的600—888福利,分三种看
小红书农行个养帖的评论区,“晒返现"和"求返现"同时在滚动:有帖子写"缴存12000补贴600、立减金100~888、不用买产品、不限地区”,也有人发帖问"有没有返1000的渠道,800—900的很多,不买保险"。 这类帖子值得把话说分:小红书
农行官方/网点的新户礼:真实存在,但名额、地区、时间窗口都有差异,"不限地区"多半是引流话术。只在农行App个养专区的官方活动页、或本地网点公示里认,App查不到的活动就当没有。
第三方中介"代开户返现":评论区"开户加保险能返2000"这类打包报价,另一面是保费、缴费年限和提前退保的现金价值损失,红包只是获客成本——开户返现式的违规"冲量"已经被媒体点名,返佣最高超30%。央视网
索要账号、验证码、证件照的:直接拉黑。个养是实名资金账户,任何"帮你操作"都要过你的二类户。
顺带辟谣两个高频误解:"锁定到退休=钱彻底取不出"不对,制度给领取留了六种情形:到龄、完全丧失劳动能力、出国定居、医保自付超本省上年人均可支配收入、领失业金满12个月、领低保,身故还可继承。 "开错行就废了"也不对——开户行是可以更换的,账户跟着人走,不会因为一家分行的活动结束变成死账。知乎
收口:12月31日前,这三步走
适合缴的:边际税率10%及以上、这笔钱接受锁到退休、应急金已经备够的人;20%档以上缴满1.2万,基本接近"打折存钱"。先别缴的:只有3%档(净省≈0还搭进流动性)、月供房租已经把现金流打平、以及专项附加扣除(子女教育/赡养老人/房贷利息)还没填全的——先把扣除填满,再看自己落在哪个税率档,结论可能完全不同。
行动清单:①打开个税App查去年年度的"应纳税所得额",确定边际税率;②在农行App个人养老金专区核一遍官方开户/缴存礼,只按App里写得出来的活动参加;③缴进去的钱当天就买产品——保守选国债专额、养老存款,接受波动就选Y份额,别让1.2万躺成活期;④预扣环节没抵成形的,明年3—6月汇算清缴再申报一次扣除,别过期作废。 年底这两个月,是你今年唯一一次把"抵税"和"别空转"两件事一起办完的机会。新华网