



















15
14
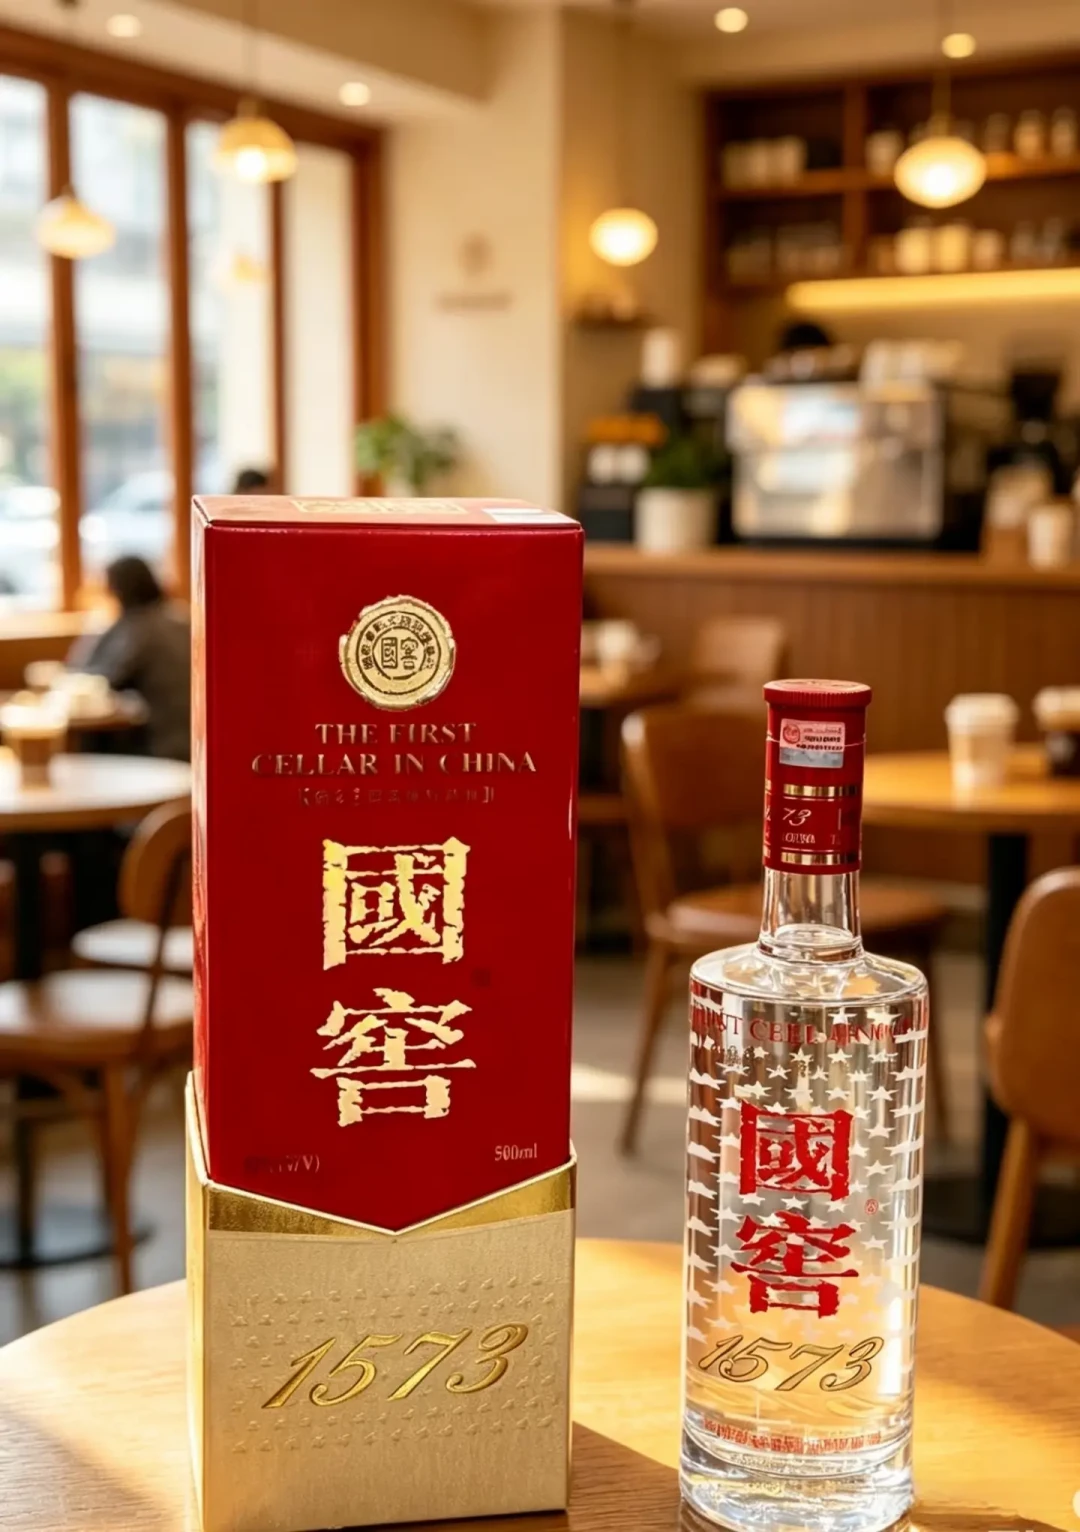
国窖1573,双11该不该买?
2026-10-18 03:12:20
0点赞
0收藏
0评论
双11预售一开,吹国窖1573的文章就多起来了:价格逆势上行、热度反超五粮液、2026年最抗跌的白酒之一。
「硬通货」这个标签打得挺响。可眼下的行情,连飞天茅台都压不住价,这个「涨价」的故事,我建议你先别急着信。
逆势涨价,是真的吗?
先说吹的这部分是哪来的。今年7月流传过一篇讲2026年最抗跌白酒的文章,国窖1573排在第一位,给的理由是批发价、终端零售价稳步上行,终端热度反超了五粮液。
单看这一篇,国窖简直成了白酒行业里唯一的「涨价股」。可把今年的价格曲线摆出来,是另一个样子。
1月上旬,52度国窖的行情还在950元一瓶上下晃,当时确实在小涨。到5月初已经三连阴,单日一度跌8块领跌全场。9月26号,终端零售均价落到876元,跌破了趋势线。
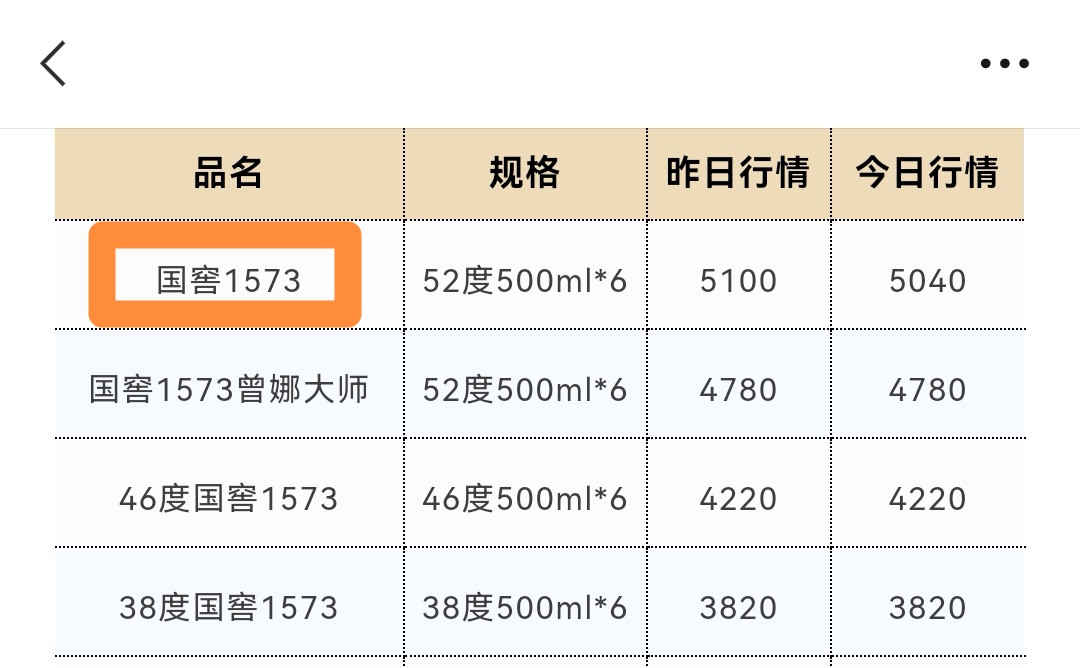
从年初950到9月底876,八个多月跌了七八十块一瓶。中间「国窖领涨」的行情评论一直没断过,可每次领涨也就撑几天,回头接着阴跌。
10月中旬又来了一轮。10月14号,12个大单品里9个上涨,国窖又排在涨幅前面,12个单品打包价回到10764元,创了7天新高。可这种「领涨」,更像是横盘里几块钱的起伏,成不了趋势。
背景板是飞天:同一天它的零售均价1794元,连续第八天在1800元以下趴着。一边是飞天破位,一边是中高端修复,今年这行情不是普涨,是分化。
所以「逆势涨价」的真相是:国窖比同行跌得慢一点、反弹得勤一点。说它抗跌可以,说它涨价,夸张了。
价格挺住了,量却没跟上
更关键的信号藏在渠道数据里。9月下旬国窖的批发报价还站在900元以上,价格挺得够硬。可同期券商渠道跟踪给的判断是:批价坚挺,动销大幅下滑。高盛说得更直接,泸州老窖的渠道压力显著。
有个对照很能说明问题。渠道里的说法是,今年卖一瓶飞天的利润大概50块。连茅台都成了薄利生意,被压在茅台身下的老二老三,动销能好到哪去?
行业大盘也一样,协会统计全行业成品酒库存超过3000亿元,平均周转天数900天左右。今年双节的动销,同比又掉了约一成。
券商那边也不乐观,光大证券已经把泸州老窖2026、2027年的盈利预测下调了,降幅都在一成半以上。
保价的逻辑其实不难看穿。8月五粮液收紧渠道补贴,经销商拿普五的成本从一瓶八百出头涨到八百五往上,批价整箱涨了一百多块。酒厂把口子收紧,报价自然硬,可报价硬和卖得动,是两码事。
挺价这事儿,就像拦河坝把水拦住了:水位是好看了,底下有没有流量,只有渠道自己知道。
那双11,国窖多少钱值得入手?
先看行情现在站在哪。10月中旬,国窖1573的市面参考价在800元上下,网上流传的双11预估好价在680左右。把「预估」两个字念重一点,这是期望的天花板,不是承诺。
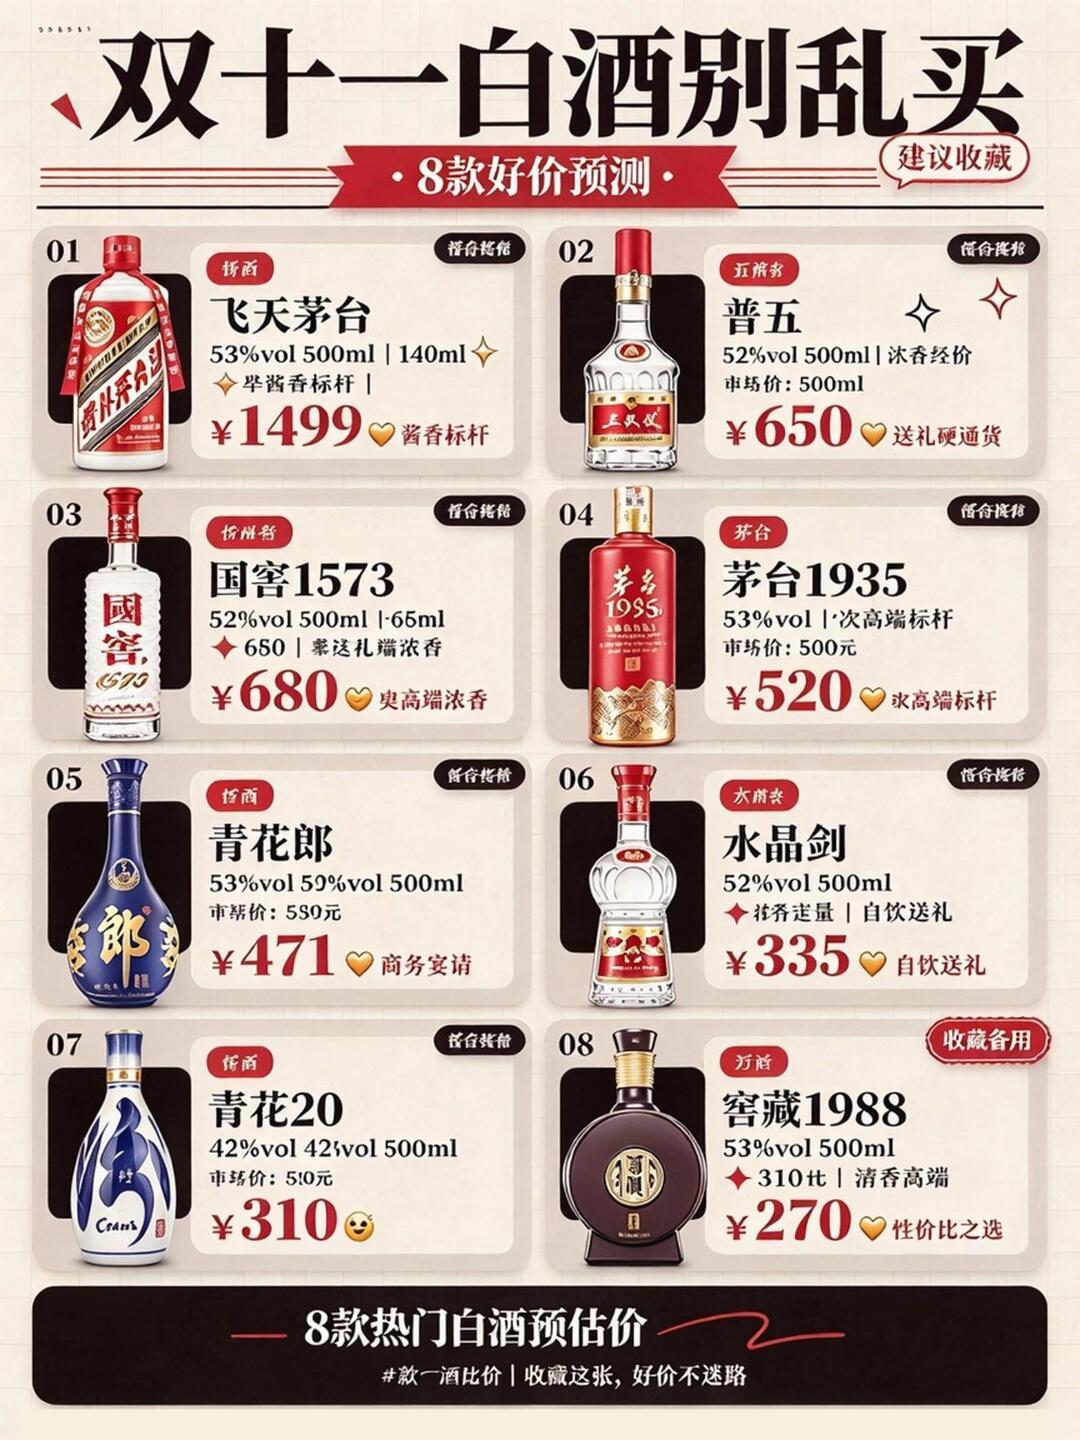
自己喝的,叠完券到手能压到700以内,值得动手。这是品牌认知度不用怀疑的大单品,摆上桌不用解释。
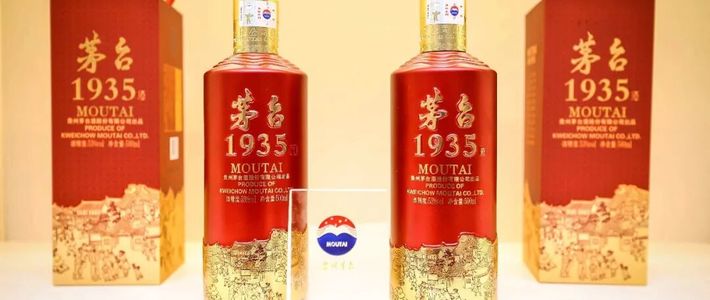
在800上下晃的,我建议再等等。同样的钱有的是选择:普五的终端价就在800左右,茅台1935六百八九,青花郎不到680,各有各的打法。
送人的话别只盯国窖,先想想收礼那地方的酒风。川渝和周边,国窖的牌子够硬;换个地方,同样的钱未必更有面子。
想囤着等升值的,劝你趁早放弃。动销数据摆在那:价格挺着、量缩着,渠道库存还在高位,你囤完准备卖给谁?酒是拿来喝的,按理财产品买,它就不是酒了。
三个比好价更容易踩的坑
坑一,口径混着比。批发价900多、终端零售均价870多、电商价800上下,这三个数不是一个东西,别拿来互相印证。
很多「逆势涨价」的文章就爱玩这个戏法:拿最硬的口径喊涨价,拿最松的口径喊抄底。你自己下单前只认一个数,叠完券的实付价。
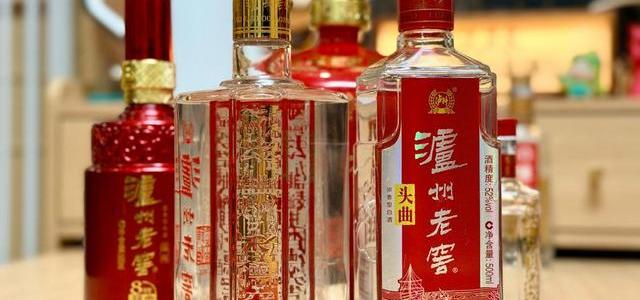
坑二,低度版。国窖1573有38度的低度版,盒子和52度长得差不多,大促期间低价链接很容易被混着推,点进去价格异常便宜。
这套玩法今年已经出过事故,用「1499福利价」引流、到手却是43度低度酒的案例真发生过。下单前把度数和容量看清楚,52度500毫升才是主力。
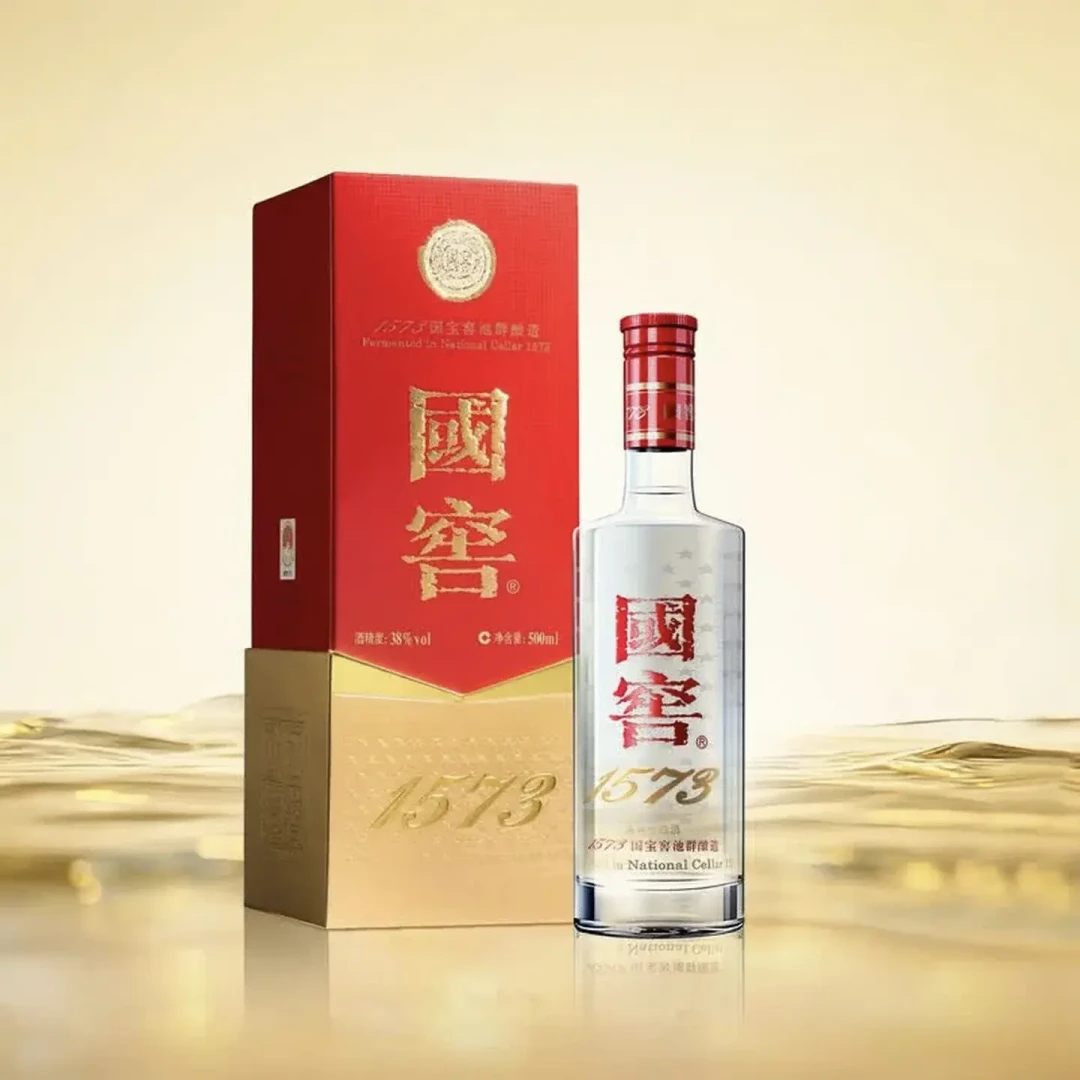
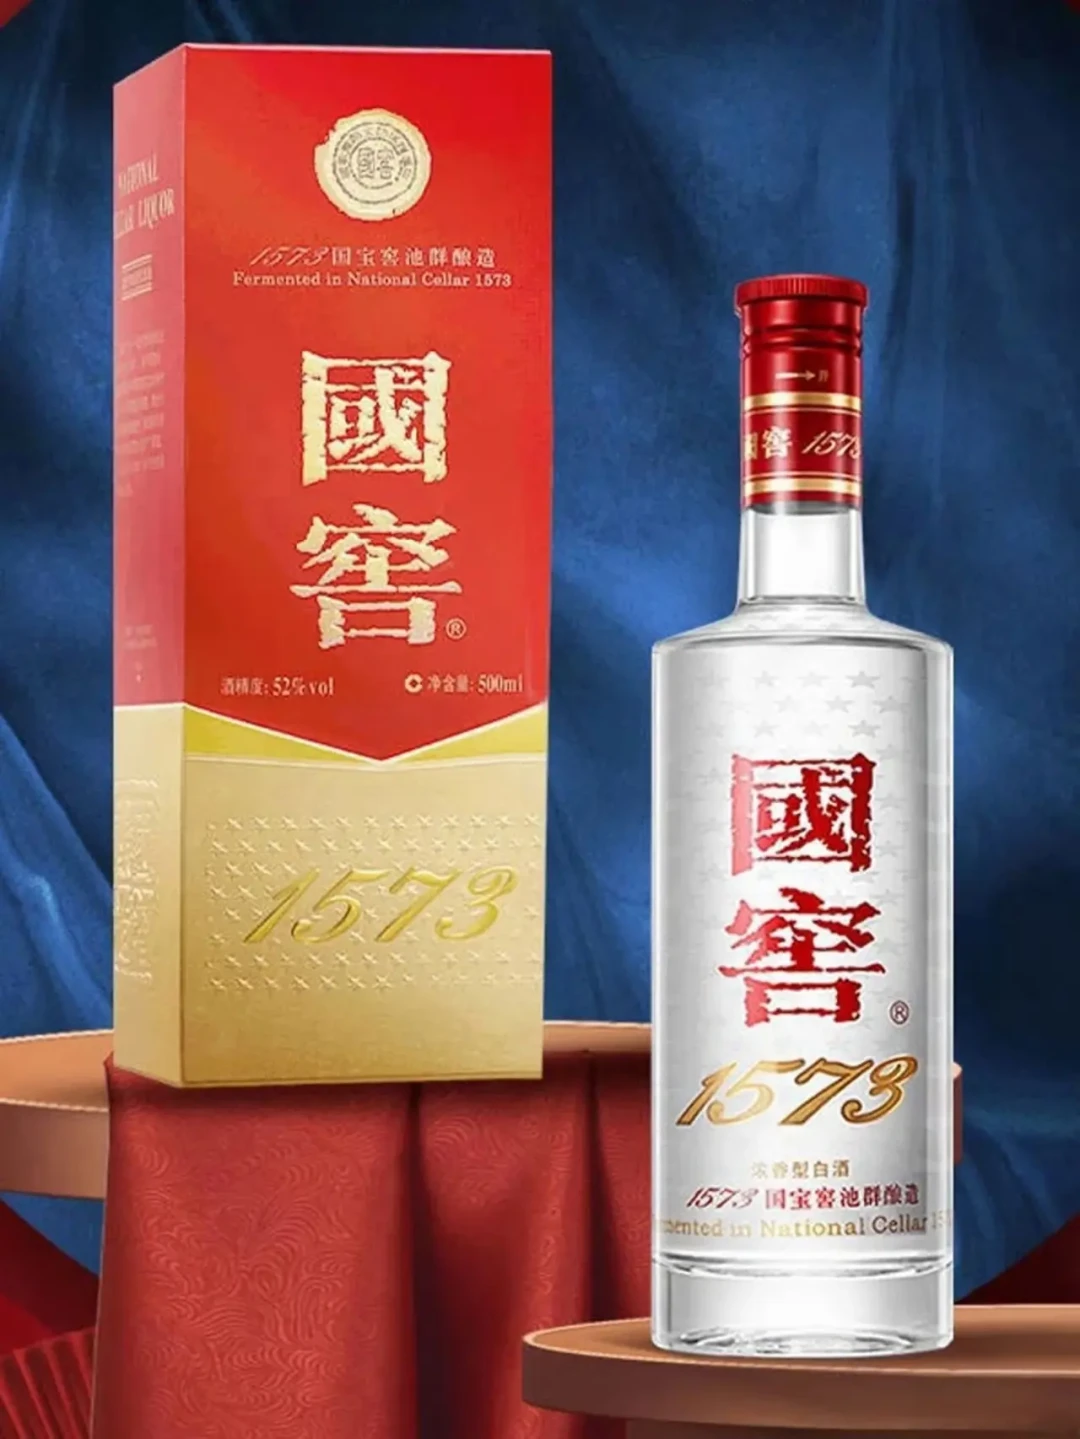
坑三,渠道和数量。名酒只认官方旗舰店或平台自营,到货扫瓶身溯源码验真。整箱看着单价便宜,可你一年就喝两三瓶,整箱压钱,行情再跌一点,最先后悔的就是自己。
酒该喝着买,别买成故事
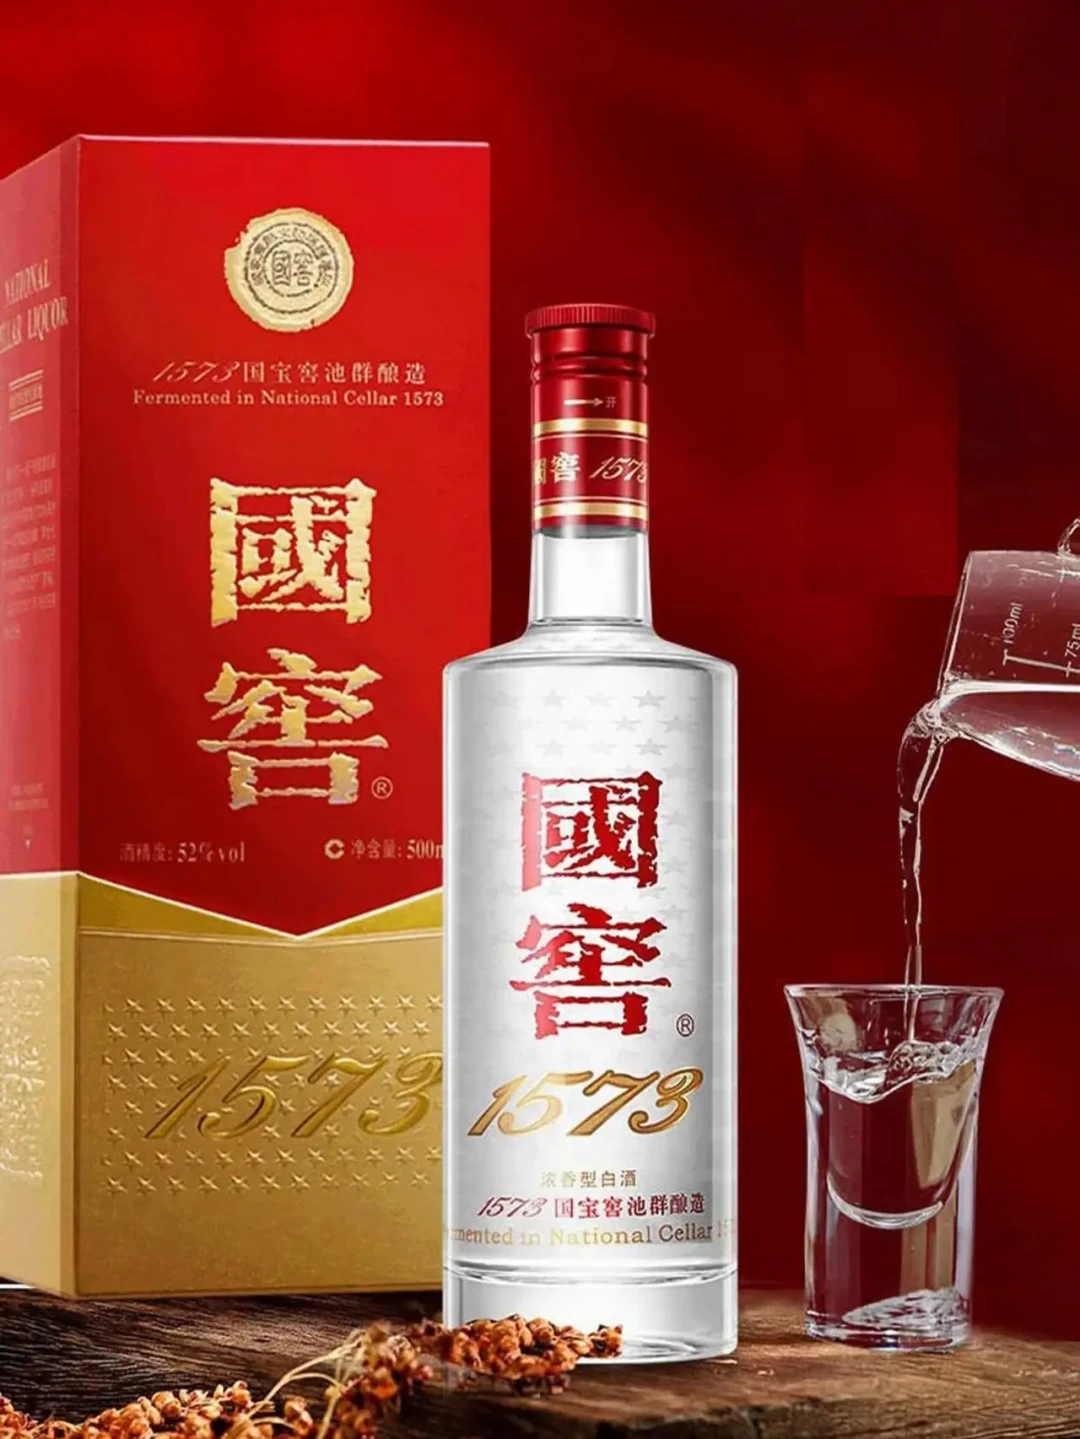
说实话,我的态度一句话就能讲完:国窖1573依然是好酒,牌面硬,饭桌上是第一梯队,但「硬通货」这个2026年的标签,是行情报价抬出来的,动销没给它盖章。
这个双11,真想喝的,等实付700以内的真好价,买一两瓶;等不到就官方渠道买一瓶。想囤着赌涨价的,别问,问就是不买。
你双11蹲到过更便宜的国窖吗?评论区聊聊,看看谁的预估更准。
适量饮酒,喝酒不开车。
内容由AI生成