







3
2
AI 眼镜,叫好不叫座
2026-11-05 22:46:15
0点赞
0收藏
0评论
2026 年第二季度,国内智能眼镜市场迎来一个微妙拐点。IDC 数据显示,该季度国内智能眼镜出货 61.1 万台,同比下滑 8%,是赛道爆发以来首次出现季度负增长。
在此之前,行业的叙事一片乐观。Counterpoint 统计,2026 上半年全球 AI 眼镜出货同比暴涨 263%,各类新品轮番发布,大厂、创业公司扎堆入局,几乎所有人都把 AI 眼镜视作继智能手机之后的下一代人机入口新浪财经。
一边是发布会的锣鼓喧天,一边是消费市场的脚步迟疑。热闹集中在供给端,大众需求并没有同步爆发。
——
看似增长,实则困在尝鲜圈层
从纸面数据看,AI 眼镜的成长速度足够惊人。2025 年国内智能眼镜全年出货 246 万台,同比上涨 87.1%;2026 上半年国内全渠道销量 90.9 万台,销售额 18.8 亿元,同比接近翻倍虎嗅网。但亮眼的整体增速之下,隐藏着结构性隐忧。
洛图科技线上监测显示,2026 年 7 月,京东、天猫、抖音三大平台智能眼镜销量 7.4 万台,同比下降 15.3%,环比下滑 20.9%;销售额 1.3 亿元,环比大跌 43%虎嗅网。价格下探也没能撬动更大市场,部分拍摄类 AI 眼镜均价同比下降 58.5%,销量依旧同步收缩虎嗅网。
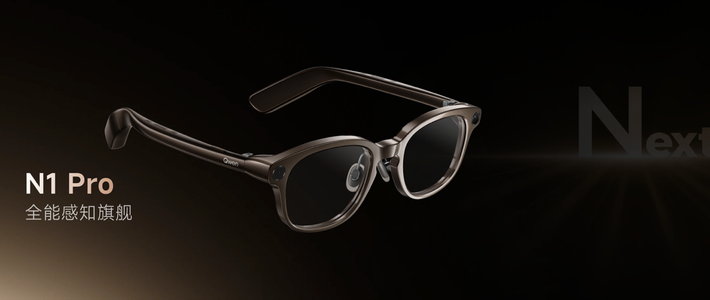
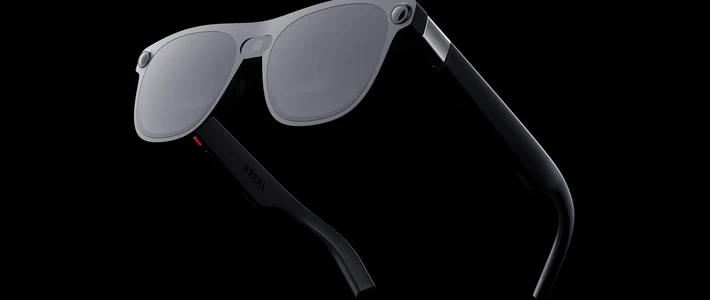
更值得玩味的是各家的 “第一之争”。带显示 AR 口径、音频眼镜口径、线上渠道口径、全球 / 中国口径,不同统计维度下,雷鸟、XREAL、Rokid、小米轮番对外宣称市场第一。
这份你来我往的榜单,恰恰说明市场盘子依旧狭小。所谓的头部份额,只是小水池内部的内卷。
大量购买来自科技爱好者的尝鲜冲动,复购与长期留存并不乐观。行业调研披露,部分国产 AI 眼镜的 AI 功能长期使用率不足 6%。即便是 Meta 的爆款音频眼镜,用户佩戴时长里,也仅有 10% 会启用智能功能,大部分时间用户只是把它当做一副普通墨镜使用。
极客群体已经反复换新,普通消费者依旧站在门外。AI 眼镜还没有跳出小众玩具的定位。
——
硬件逃不开的不可能三角
制约 AI 眼镜走向大众的第一道枷锁,来自物理层面的硬件矛盾:重量、续航、性能三者很难同时兼顾,行业称之为 “不可能三角”。
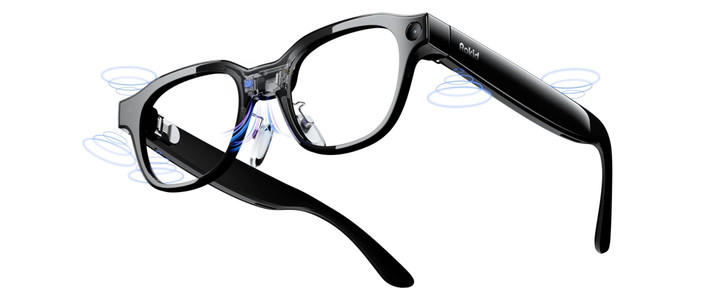
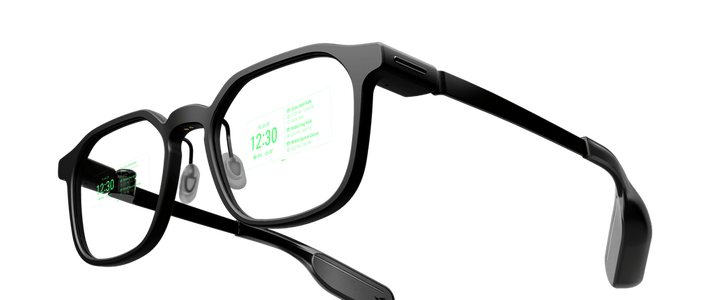
想要塞进显示屏、摄像头、高性能芯片,整机重量必然抬升;想要减轻重量,电池容量就要被迫压缩;电池做大,佩戴负担又会重新增加。市面上带显示的 AI 眼镜,普遍单次续航只有 2‑5 小时;无屏音频款可以做到 8 小时以上,但又损失最核心的空间显示能力。
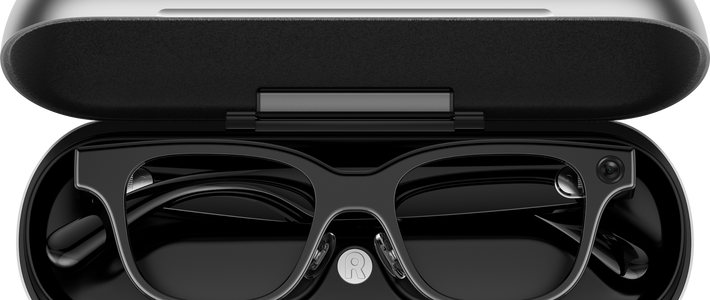
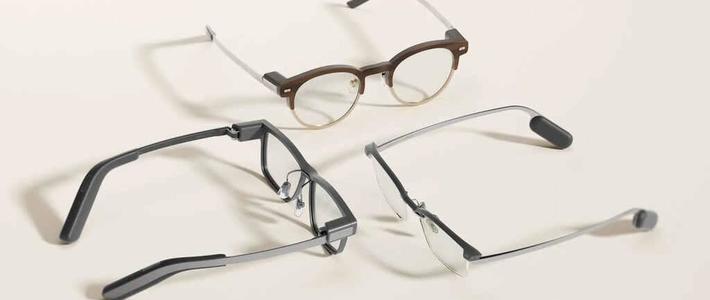
为了平衡参数,厂商只能不断取舍。有的机型为压到 26 克,直接砍掉显示屏;有的为保住算力,设计热插拔换电池,用户出门还需要随身携带备用电池块。
除此之外,近视适配仍是普遍难题。国内庞大近视人群,多数产品无法直接配度数,只能套在原有眼镜外部,佩戴体验大打折扣。漏音、发热、长时间佩戴压迫鼻梁,这些老问题迭代数年,依旧没有得到彻底解决。
端侧算力同样捉襟见肘。眼镜内部只能搭载降规格芯片,本地只能完成唤醒、简单识别这类轻任务。复杂的画面理解、AI 推理,只能依赖云端传输。一旦网络波动,延迟、卡顿立刻显现,还会持续产生大模型调用成本。
今天的 AI 眼镜,还做不到既是一副舒服的眼镜,又是一台够用的智能终端。
——
没有杀手场景,只有一堆碎片化功能
硬件短板之外,更大的危机来自应用生态的空洞。
现在市面上 AI 眼镜的功能高度趋同:语音问答、实时翻译、拍照录像、会议转写、导航提示。每一项功能单独看都成立,但没有哪一项,能够说服普通用户花一千至三千元,天天把它戴在脸上。
手机同样可以完成翻译、录音、导航。眼镜的优势是解放双手,但收益有限,不足以抵消佩戴重量、续航、外观的代价。很多用户新鲜感集中在到手第一个月,热度褪去之后,设备便被丢进抽屉吃灰。
垂直赛道同样处境尴尬。面向视障群体的助盲眼镜,技术原型已经成熟,但用户规模有限、付费能力弱,很难撑起消费级大规模量产;车载联动、工业场景,又属于窄门生意,无法带动 C 端大众市场放量新华网。
大厂们不断渲染 “下一代计算入口” 的宏大叙事,但入口的前提,是用户离不开它。没有非用不可的场景,入口就只是一句口号。
开发者生态也尚未成型。多数应用来自厂商自研,第三方开发者参与意愿不高。硬件形态持续迭代,接口、光学方案各不相同,开发者投入成本高,回报却看不见。生态匮乏反过来限制产品吸引力,形成恶性循环。
——
价格战打响,盈利空间被持续挤压
市场打不开,内卷便率先到来。
2026 年,AI 眼镜价格持续下探,入门音频款下探千元以内,主流带显示产品纷纷向两千元档位靠拢。价格降低降低尝鲜门槛,但没有换来销量爆发,反而压缩行业利润空间。
据券商产业链测算,国内消费级 AI 眼镜整机硬件毛利率仅 15%‑20%。扣除营销投放、渠道分成、研发、售后之后,多数国内厂商徘徊在盈亏平衡线附近,很难实现稳定盈利。
一边要持续投入光学、芯片、AI 算法研发,一边要面对激烈价格厮杀,创业公司的生存压力陡增。海外市场成为不少国内厂商的救命稻草,国产 AI 眼镜在 TikTok 等海外渠道获得不错销量,但海外同样面临 Meta 的强势挤压,整体市场天花板短期同样有限。
行业已经出现微妙转向。曾经高喊 “人人佩戴 AI 眼镜” 的玩家,开始主动收缩预期。一部分厂商回归做外观普通的音频眼镜,放弃高功耗的显示模块;另一部分转向工业、医疗、车载 B 端场景求生存。
降价可以换来短期订单,但换不来大众刚需。
——
iPhone 时刻,尚未到来
展会灯光璀璨,新品接二连三发布,资本依旧保持关注,但市场已经给出冷静反馈。
AI 眼镜并非没有未来,它代表自然交互的方向,翻译、第一视角记录、 hands‑free 导航,在特定场景下体验无可替代。但现在的产品,更像是智能手机发展早期的功能机阶段,硬件、生态、杀手级应用,三样都还没有真正就位。
它不是简单把手机功能移植到镜框上。它需要先成为一副舒服好看的日常眼镜,再谈智能能力。
很多人在等待属于 AI 眼镜的 “iPhone 时刻”,但这一刻不会由发布会 PPT 定义,只会由普通消费者日复一日的佩戴行为投票选出。
发布会的掌声很容易获取,让普通人愿意天天戴出门,才是真正的考验。叫好容易,叫座很难,AI 眼镜的大众故事,还没有真正开篇。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~