




 深耕数码兴趣领域



7
5
小米冲进折叠屏前三,但依然不到华为1/10,苹果入局华为并不愁
2026-11-01 17:50:24
0点赞
0收藏
0评论
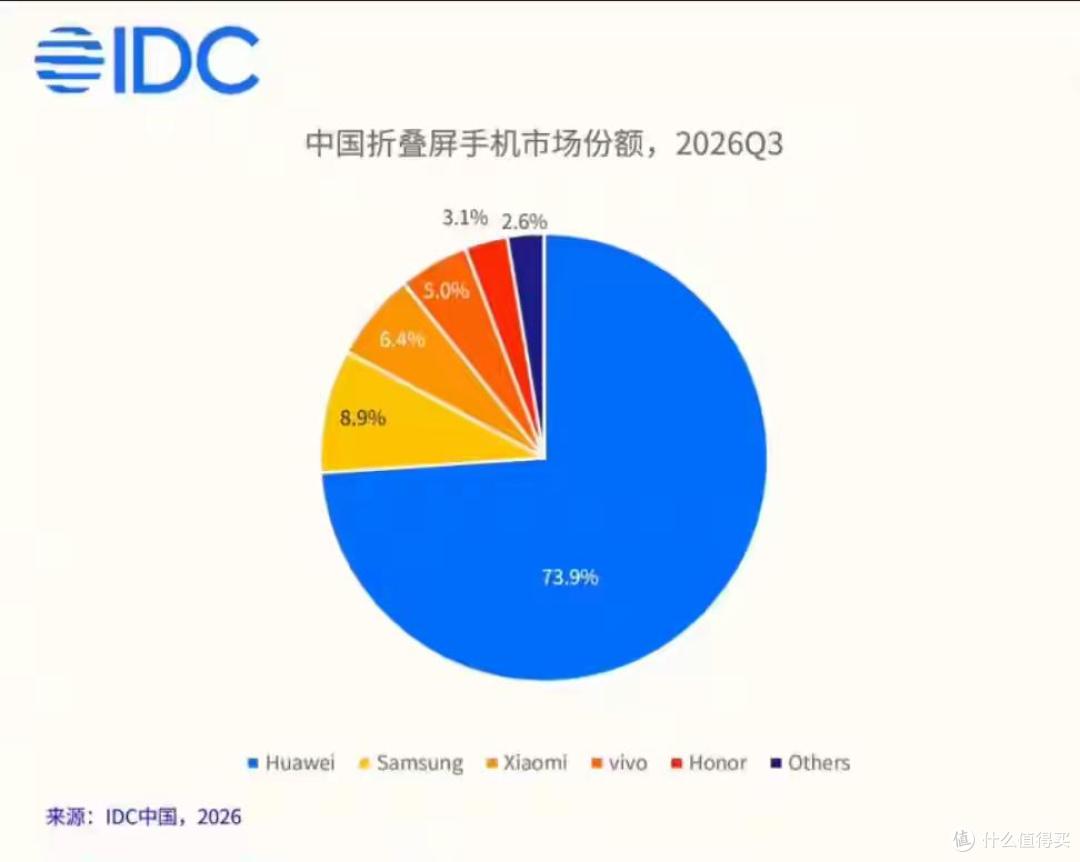
IDC最新发布的2026年第三季度中国折叠屏手机市场数据出来了。数字乍看非常夸张:华为一家拿下73.9%的份额,出货约130.8万台;第二名三星只有8.9%,约15.8万台;小米6.4%排第三,vivo 5.0%第四,荣耀3.1%第五。
第二名到第五名加在一起,不到26%,小米这次确实杀进了前三,但6.4%对比73.9%,算下来不到华为的十分之一。
不过比这个悬殊比例更值得说的,是它出现的背景,以及接下来一个已经发生的变量——苹果的折叠屏手机,10月23日正式开卖了。
01 | 先看这份成绩单到底有多悬殊
换句话说,这个季度国内折叠屏市场总共卖了约177万台,其中华为一家拿走近131万台;剩下所有品牌加起来约46万台,只有华为的三分之一左右。
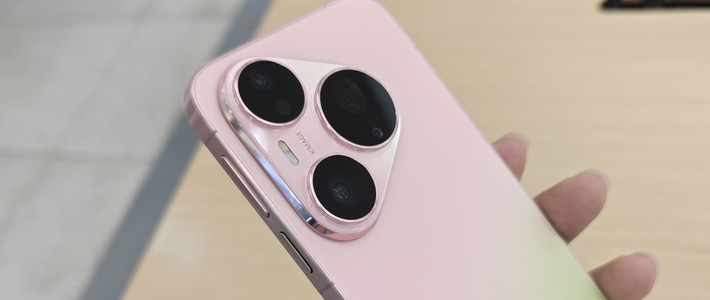
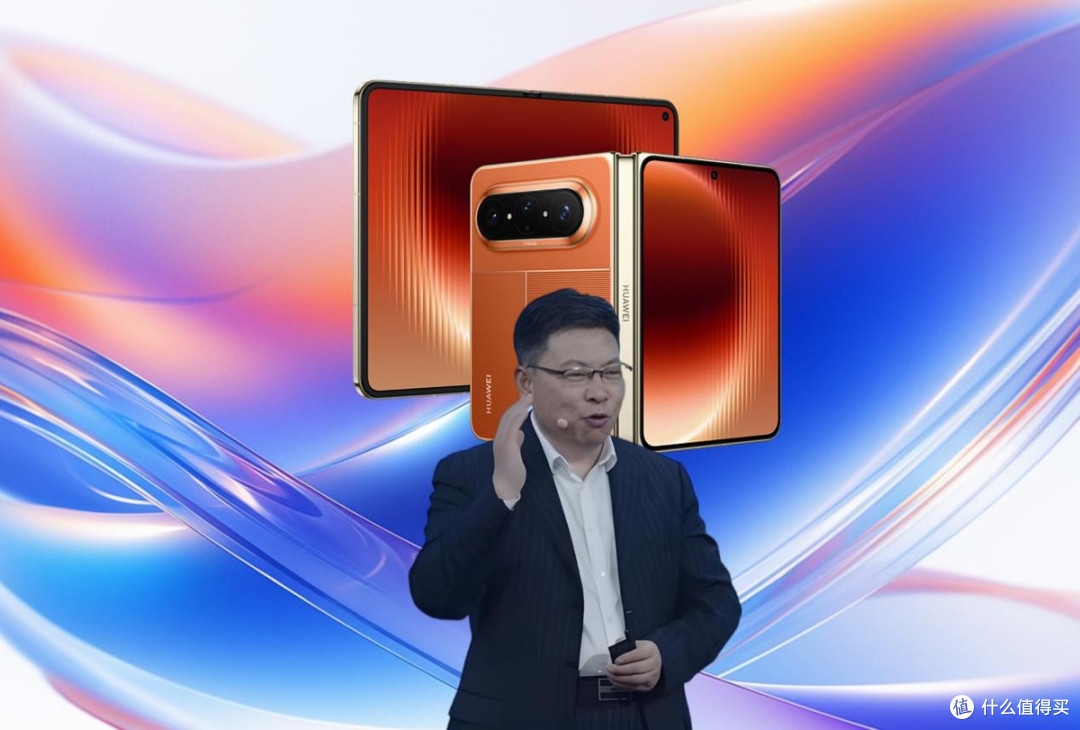
华为能做到这个比例,不是单靠一款爆品。从大折叠到阔折叠、再到三折形态,它是目前产品矩阵最全的厂商。IDC在报告里也提到,华为是首个折叠屏累计出货突破1500万台的中国品牌,产品形态布局最完整。
02 | 小米回到第三,但差距是数量级的
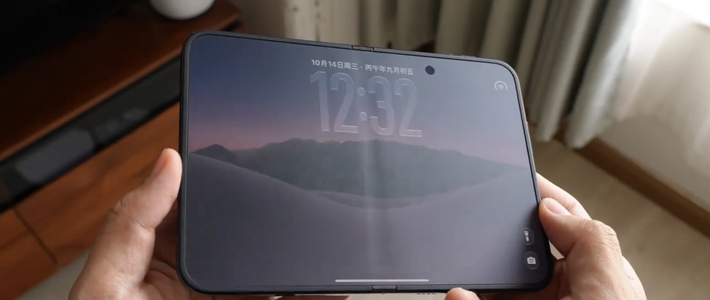
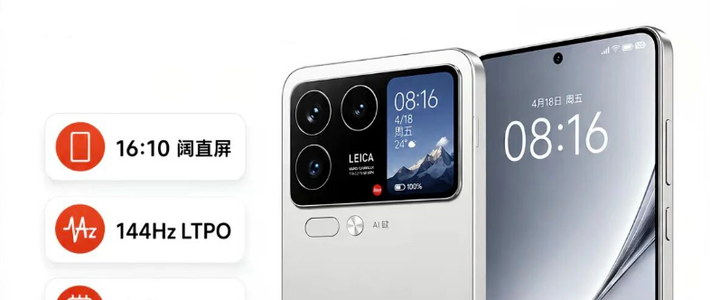
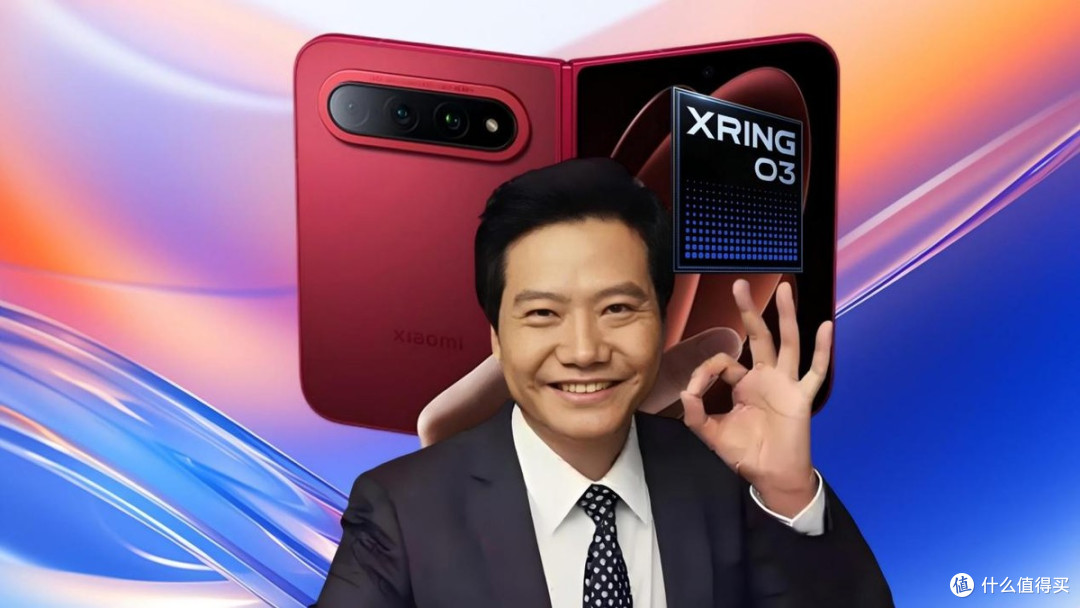
这季度有一个小亮点:小米凭借阔折叠新品重返国内折叠屏市场第三。
但把数字摆在一起看,鼓励之余也要清醒:小米6.4%的份额,大约只有华为的十二分之一。这个差距不是"再努力一把就能追上"的身位差距,而是数量级上的差距。华为在折叠屏上积累的铰链工艺、影像适配、多形态产品线和高端用户心智,不是一款新品一个季度就能补上的。
三星排第二看起来稳定,但8.9%的份额对比华为73.9%,同样不在一个量级。真正的问题不是"谁第二谁第三",而是除了华为之外,整个折叠屏市场的第二阵营,目前都还没有跑出来。
03 | 苹果已经进场了
接下来这个变量,才是Q4真正值得盯的事。
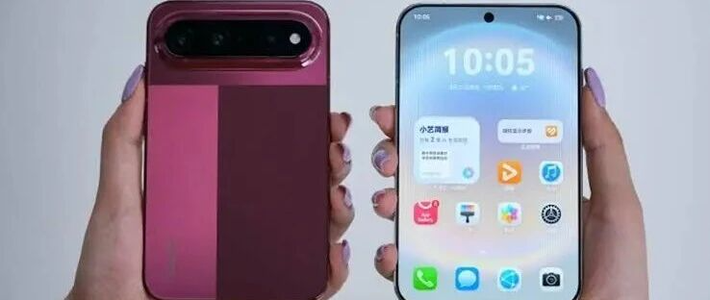
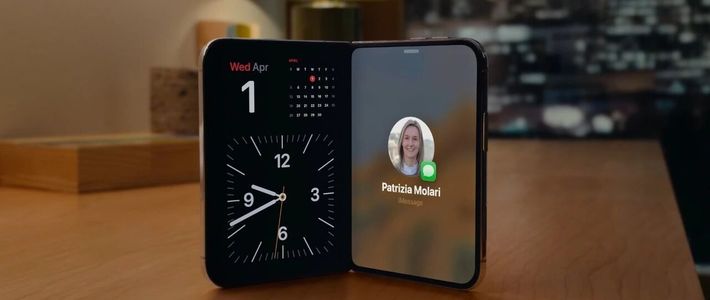
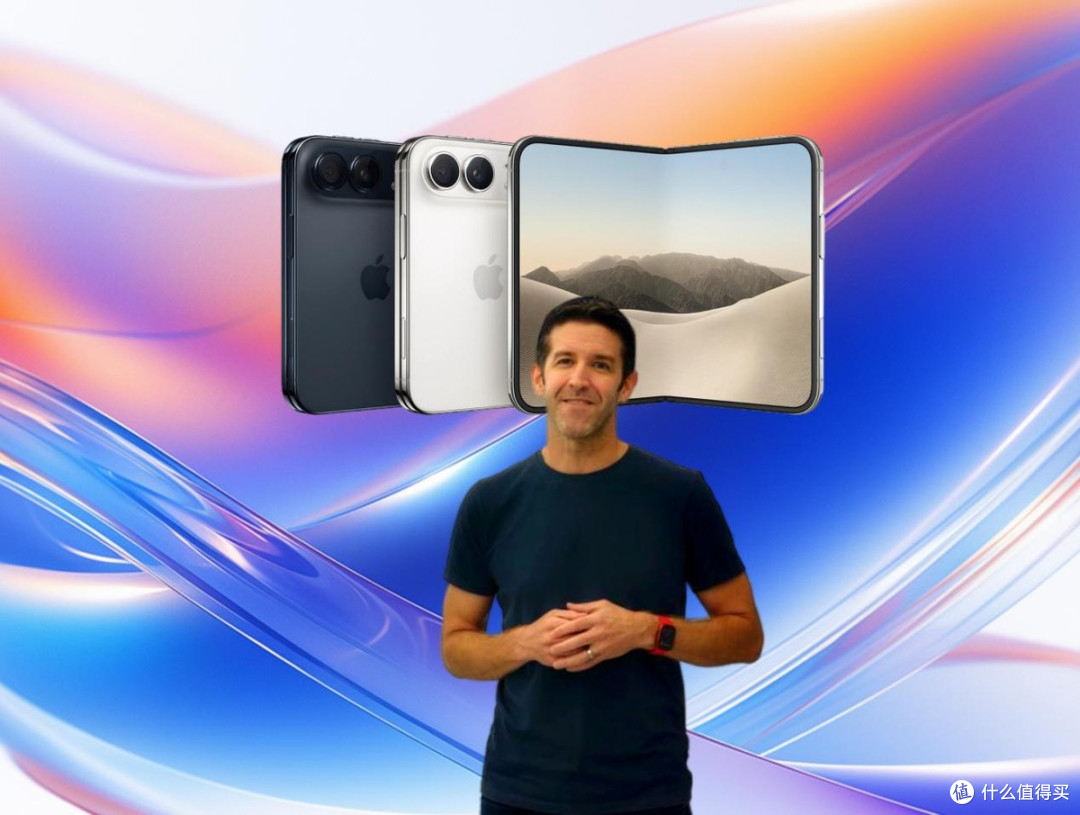
9月9日,苹果在秋季发布会上正式推出了首款折叠屏手机——iPhone Duo。5.4英寸外屏、展开7.6英寸内屏,钛金属机身,A20 Pro芯片。国内10月16日开启预购,10月23日正式发售,起售价15999元。
注意时间点:IDC这份Q3数据统计的是7—9月,那时候iPhone Duo还没开卖。所以Q3榜单里看不到苹果,是正常的。但从10月23日起,它已经开始计入出货——也就是说,Q4的榜单会是折叠屏市场第一次真正意义上"有苹果"的榜单。
苹果会不会抢华为的份额?这是现在最容易问错的一个问题。
04 | 华为份额下降,不等于华为卖得少
市场普遍预期,Q4华为的折叠屏份额会从73.9%往下走。但这个"下降"要拆成两层意思看:
第一层:苹果会吃掉一部分原本不属于华为的份额。苹果折叠屏iPhone Duo首销表现不错,但主要都是买个了老果粉,很少有华为折叠屏的用户转移到苹果。
第二层:整个蛋糕会变大。IDC自己也判断,随着苹果正式入局,以及更多主流品牌在2027年上半年推出阔折叠新品,折叠屏市场将从下一季度起止跌回暖。苹果带来的不是零和博弈,而是品类认知度的跃迁——折叠屏从"安卓厂商的小众实验",变成"连苹果都做了的主流形态"。
所以更准确的判断是:华为的相对份额可能下降,但它的绝对出货量不一定会跌。当盘子从177万台一个季度涨到250万、300万台的时候,华为哪怕只占50%,卖出去的机器也比现在多。份额数字的回落,反而可能是市场真正成熟的信号。
05 | 接下来该看什么
现在下结论还太早。Q4的数据要到2027年初才会出来,但有几个观察点可以先记住:
苹果首季度卖了多少。这决定它是"Category King"还是"小众尝鲜品",也决定整个折叠屏盘子能被拉大多大。
华为的绝对出货量是涨是跌。如果份额从70%+回落到60%左右,但出货量反而上升,说明蛋糕确实变大了;如果出货量跟着一起跌,那才是真正的压力。
三星、小米、vivo谁能抢到第二阵营的身位。苹果进场之后,原本的第二到第五名会被进一步挤压,谁能稳住份额,谁才有资格谈下一阶段竞争。
折叠屏这个市场,从2019算起,走了快七年。过去六年国内折叠屏手机市场,华为一直的一家独大,苹果真正进场之后,格局会发生哪些变化呢?我们拭目以待!