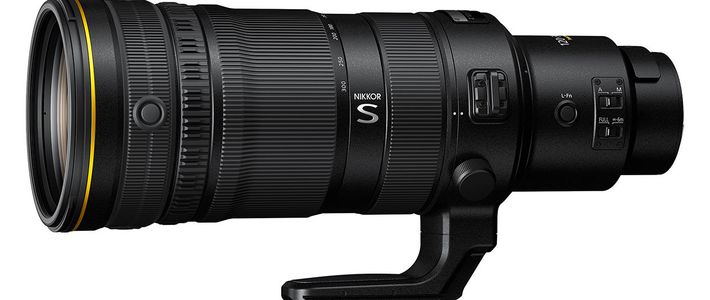
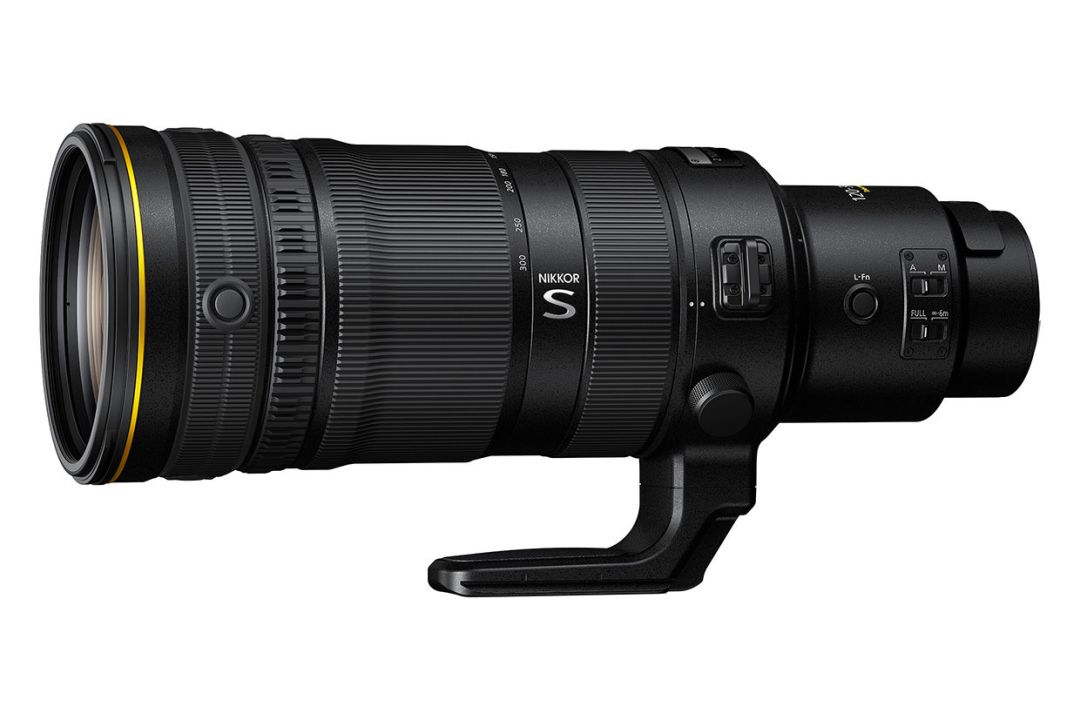
10月29日中午,尼康发布尼克尔 Z 120-300mm f/2.8 TC VR S:99,999元,2,735克,内置1.4倍增距镜,11月12日开卖。第二天,尼康官网挂出一份两页公告:截至2027年3月的财年,营收预期从7320亿日元下调到7220亿日元,营业利润预期从110亿日元上调到165亿日元。蜂鸟网摄影笔记
一支卖给体育摄影师的十万块镜头,和一份“营收降、利润升”的财报,放在一起,才是尼康现在的样子。先把两本账分开。
截至2026年3月的上一财年,尼康营收6771亿日元,营业亏损1124亿日元,归母净亏损860亿日元,创下公司成立以来的赤字纪录。听着像相机卖不动了,拆开看不是这么回事。
真正的大窟窿在数字制造业务:全年营业亏损1062亿日元,财报把最大的缺口指向数字制造业务的固定资产减值等一次性费用。尼康上一年的亏损,主要是数字制造业务那边的一次性账,不是卖相机赔出来的。微博
影像业务这一年营收2901亿日元,只比上一年少1.8%;营业利润167亿日元,仍然是正的。
但相机业务也不是没事。167亿日元的营业利润,比上一年的413亿日元少了近六成。尼康自己在财报里写,产品组合下移、关税和新兴市场增长放缓,都在压利润。相机还在赚钱,只是赚得越来越薄。微博
这一轮上调,靠的也不是相机。今年5月,尼康对2027财年的最初预期是营收7400亿日元、营业利润100亿日元;8月,营收降到7320亿,营业利润提到110亿;10月30日,营收再降到7220亿,营业利润提到165亿,归母净利润从100亿提到160亿。三次公布的数字,营收一路往下,利润一路往上。
公告把利润上调归因于精密设备业务的服务收入——半导体市场景气、美国关税退款、费用控制;医疗健康和工业业务的盈利预期也被调高。营收下调的原因则写得很直接:影像业务下半年的销售计划被下调。摄影笔记
影像业务自己的预期也在往下走。5月时,尼康预计影像业务全年营收3030亿日元、营业利润160亿日元。8月变成2900亿和130亿;10月又砍了下半年的销售计划。集团赚得更多,相机赚得更少,这就是“两本账”的由来。微博
尼康把相机往高处推,走量的机器在降价。10月29日发布的120-300mm f/2.8,就是“高处”的样子:恒定f/2.8、内置1.4倍增距镜、最远420mm、2,735克,报价99,999元。它不是给走量市场准备的,是给体育、野生动物这些愿意为焦段和可靠性付钱的人。蜂鸟网
还有一台没发布的新机。尼康新加坡和香港发给用户的镜头推广邮件里,出现了“Nikon Z70”的字样。邮件还提到,把120-300mm接上1.4倍增距镜、再算上1.5倍裁切和Z70的数码增距镜,最远能到1260mm f/4。相机Beta
8月,苹果的 ProRes/ProRes RAW 授权产品列表里也出现过Z70,几小时后被撤下。不少外媒把它看作D500的精神续作:高端APS-C、传闻中的4500万像素堆叠传感器,还可能支持ProRes RAW内录,预计11月发布,也可能推迟。相机Beta
这些都不是便宜货。与此同时,走量端在清库存:Z6II叠完各种优惠到5420元左右,Z50II在4800元左右。Z5II机身9491元,Z8单机16699元。一台新的高端APS-C,定价不可能贴着Z50II,它要面对的是Z6III的11949元和Z8的16699元。数评时代蜂鸟网
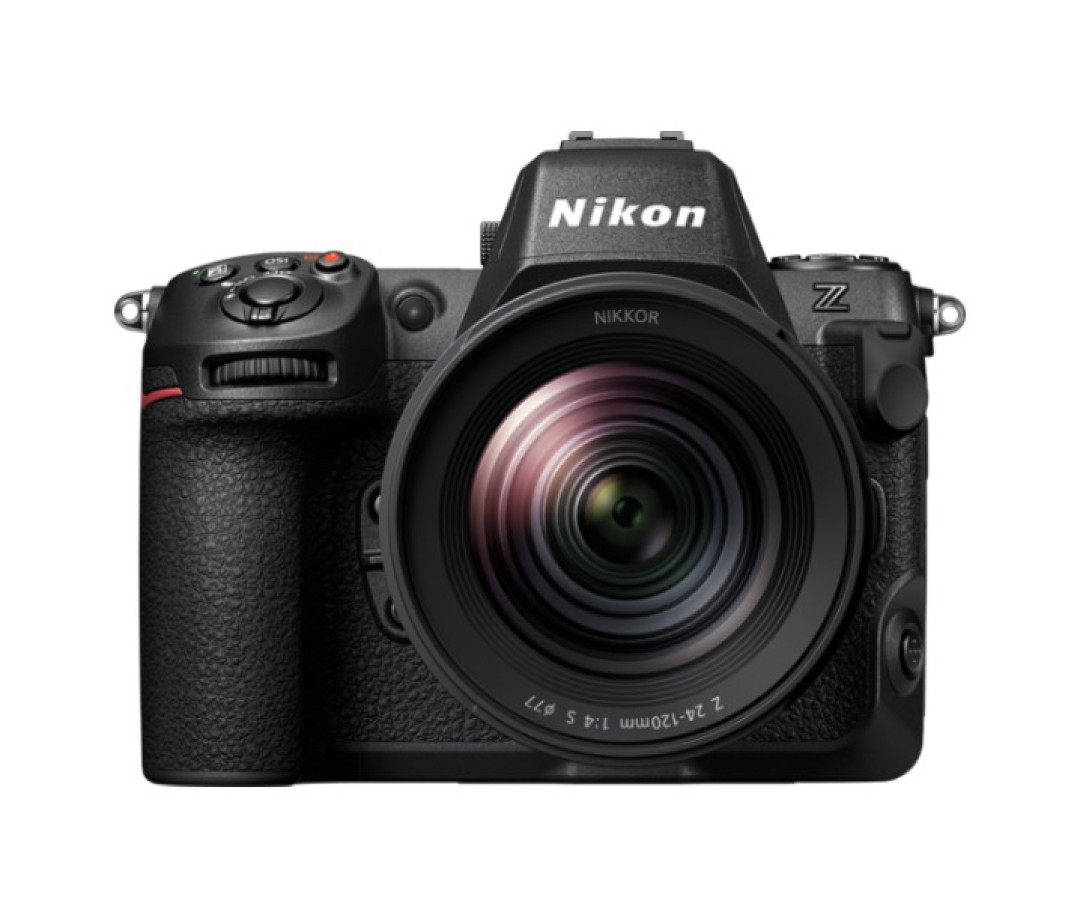
如果你想要便宜的全画幅,Z6II的5420元是清库存价,但它是2020年的机器,对焦和处理器都老了一代,也没有云创。Z5II的9491元才是现在能买的新入门全画幅。数评时代
如果你在等Z70,先等官方规格和价格。它的价值不在“半画幅便宜”,而在1.5倍裁切、高速连拍和数码增距镜带来的远摄效率。如果定价接近Z8,多数人没有理由不买全画幅;如果落在11000到12000元,它才真正和Z6III、佳能R7、索尼A6700放在一张桌子上比。
尼康没有退出相机。它只是把“卖得多”换成了“卖得贵”:高端镜头和高性能机身继续出,走量的入门新机越来越少,老机型靠降价清库存。这个选择对财报是好事,对想买一台便宜新机的人,未必。