
















31
8
提前还了8万房贷,APP默认那一项差点让我少省44827元
2026-11-03 11:46:38
0点赞
4收藏
0评论
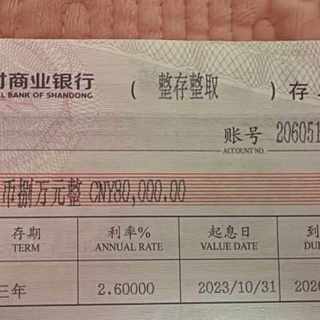
10月28日,我家那张8万的三年期存单到期了。同一个礼拜,10月20日的LPR报价公布:1年期3.0%,5年期以上3.5%,纹丝不动——按我核到的口径,LPR上一次调整还是2025年5月,两个品种各下调了10个基点。
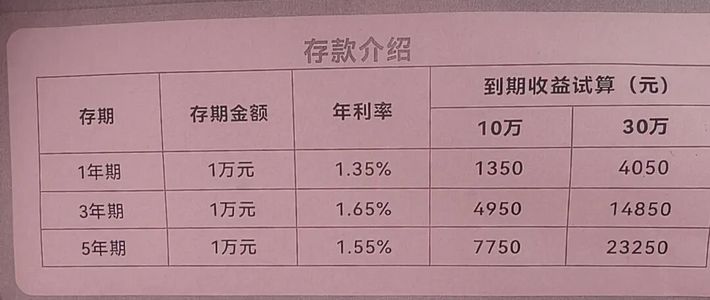
存单这边的世界已经变了样:国有六大行挂牌利率表上,三年期定存是1.25%,五年期1.30%。而我那笔2019年办的商贷,合同利率3.1%,还了七年,还剩68万本金、288期。
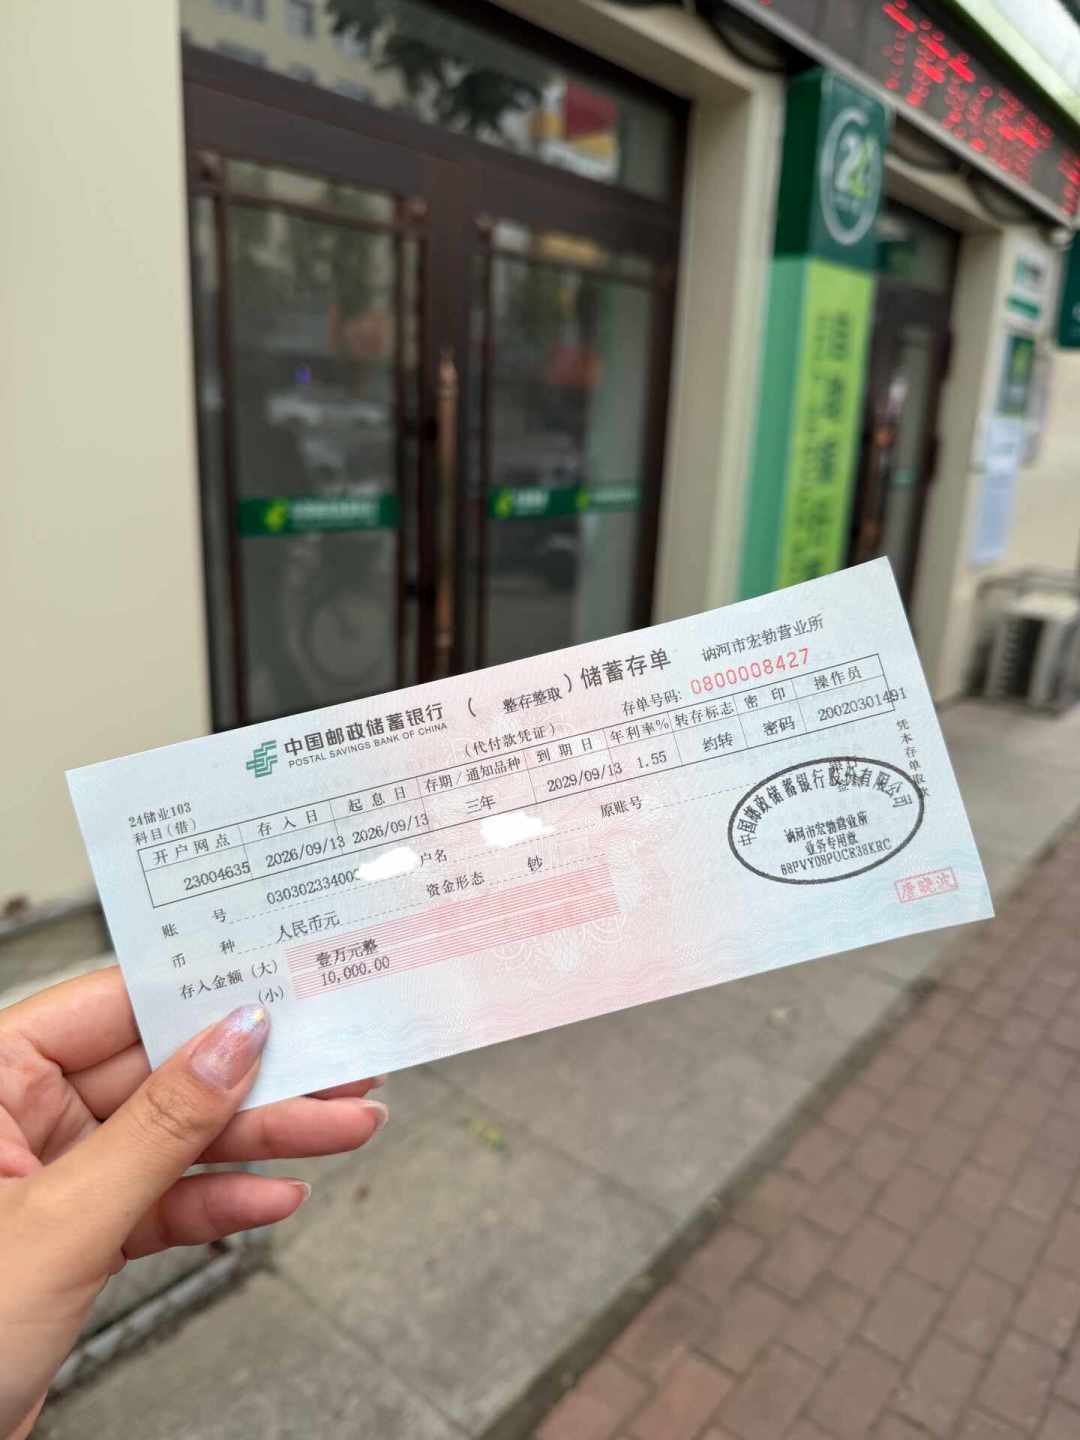
钱摆在桌上就一个问题:是接着存,还是塞进房贷里?想通了这一层,真正的问题才露出来——塞进去的时候,银行让你二选一:缩短年限,还是减少月供。我差点顺手就点了。
一、动手之前,我先翻了三样东西
不是攻略,是我自己的合同和两张表:
违约条款。我那份2019年的合同里写的是正常还款满一定期限后提前还款不收违约金,具体年限、次数以你的合同为准——这不是普遍规则,是我家白纸黑字的那一条。我核完合同才敢往下算。
计息口径。我合同按"年利率÷365"逐日计息。这一条后来让我吃了个小亏,下面细说。
两边的价。存钱那头,六大行三年定存挂牌1.25%;抵贷这头,我的利率3.1%。同样一万元:存银行,首月利息10.42元;抵进贷款本金,首月少背25.83元利息——注意,这个"省"会随本金摊薄逐月递减,不是恒定收益,更不保本:钱一旦抵进贷款,就取不出来了。
二、两条路,我把账从头算了一遍
以下全部按我家情况做示例(剩余本金680000元、剩288期、年利率3.1%、等额本息),口径你都能用公式自己复算:月供=本金×月利率÷(1−(1+月利率)^−期数),Excel里=PMT(3.1%/12,288,-680000)。
按这个口径,月供3350.28元,什么都不做的话,剩余24年还要付利息284880.03元。
现在把8万还进去,分两条路:
A:缩短年限(月供不变) | B:减少月供(年限不变) | |
|---|---|---|
月供 | 3350.28元,不动 | 降到2956.13元,每月松394.15元 |
还款期限 | 288期缩到241期,少47期 | 288期不动 |
剩余利息 | 206537.02元 | 251364.73元 |
比不还少付利息 | 78343.01元 | 33515.30元 |
同样的8万,两条路差44827.71元。 A方案等于把未来3年11个月的还款直接抹掉,代价是每个月继续按3350.28元交,现金流一点没松;B方案每月松出394.15元,但作为对价,24年里要多付44827.71元利息。
三、我算错的两次:一次选错项,一次算错账
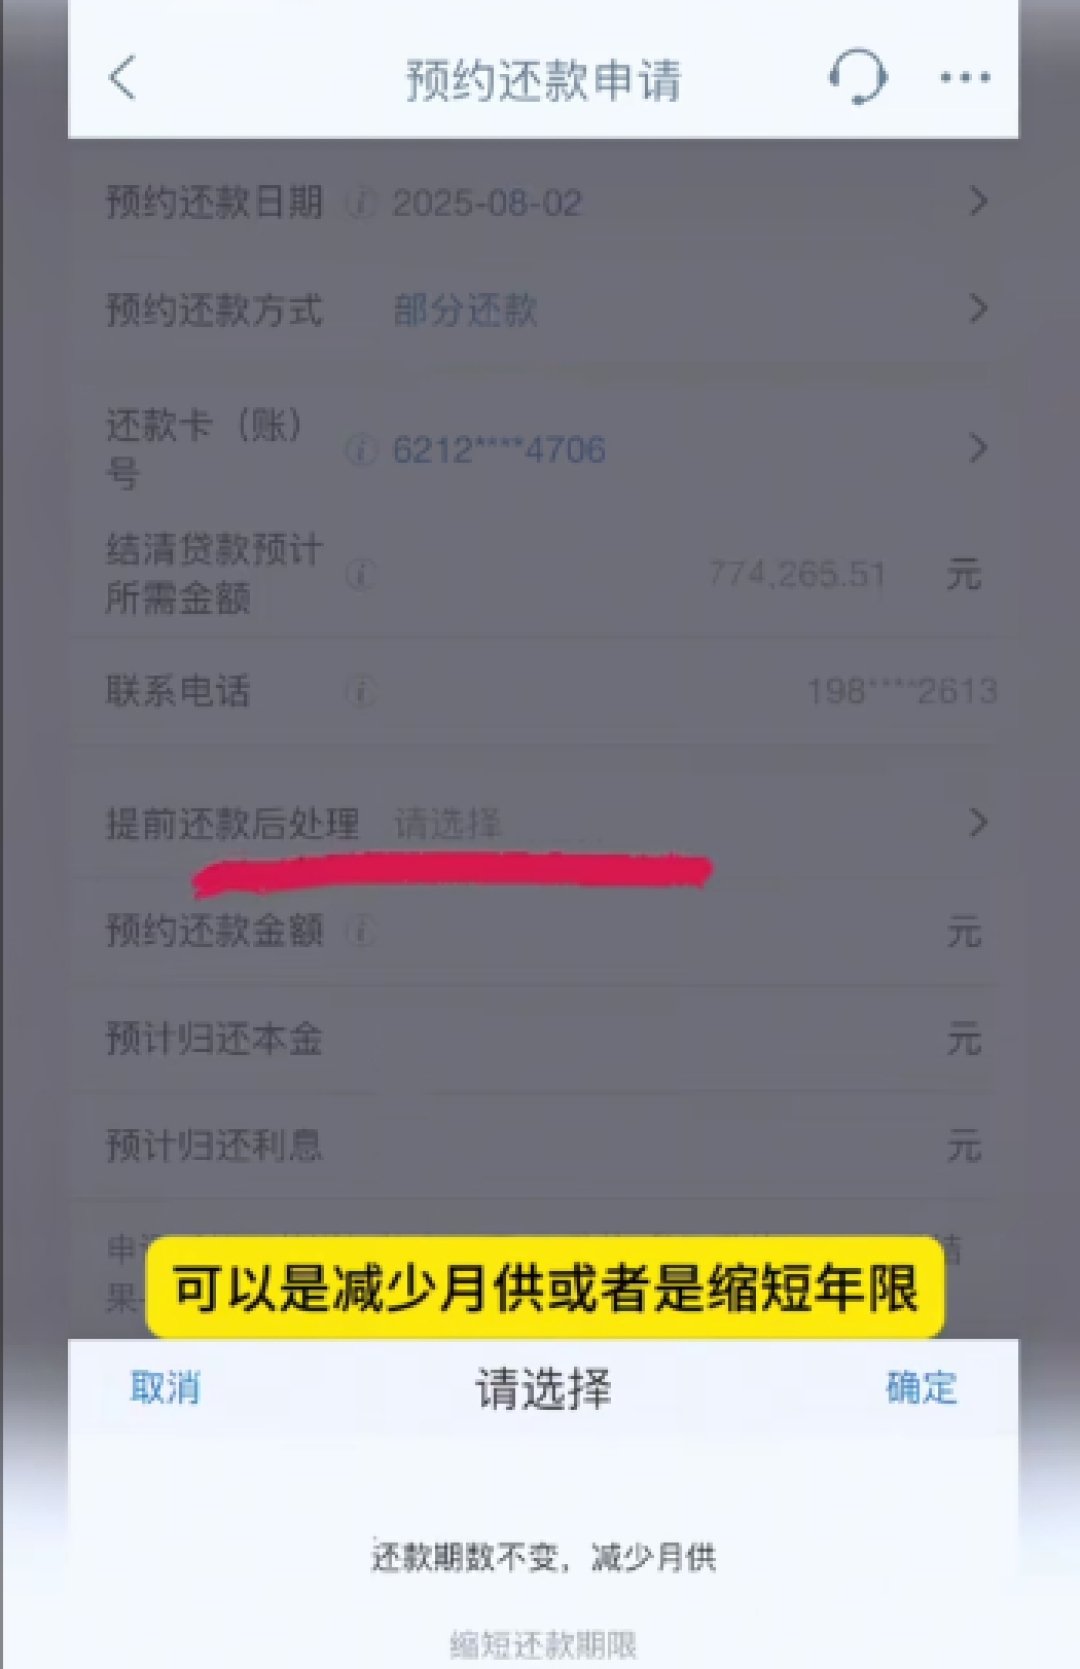
第一次是在银行APP上。预约页面给的两个选项里,我家APP的默认勾选是"减少月供"——我点了"试算",页面显示"月供可降至2956元",我脑子里第一反应是"每月少掏394,这不挺好吗",手指头已经移到提交键上了。
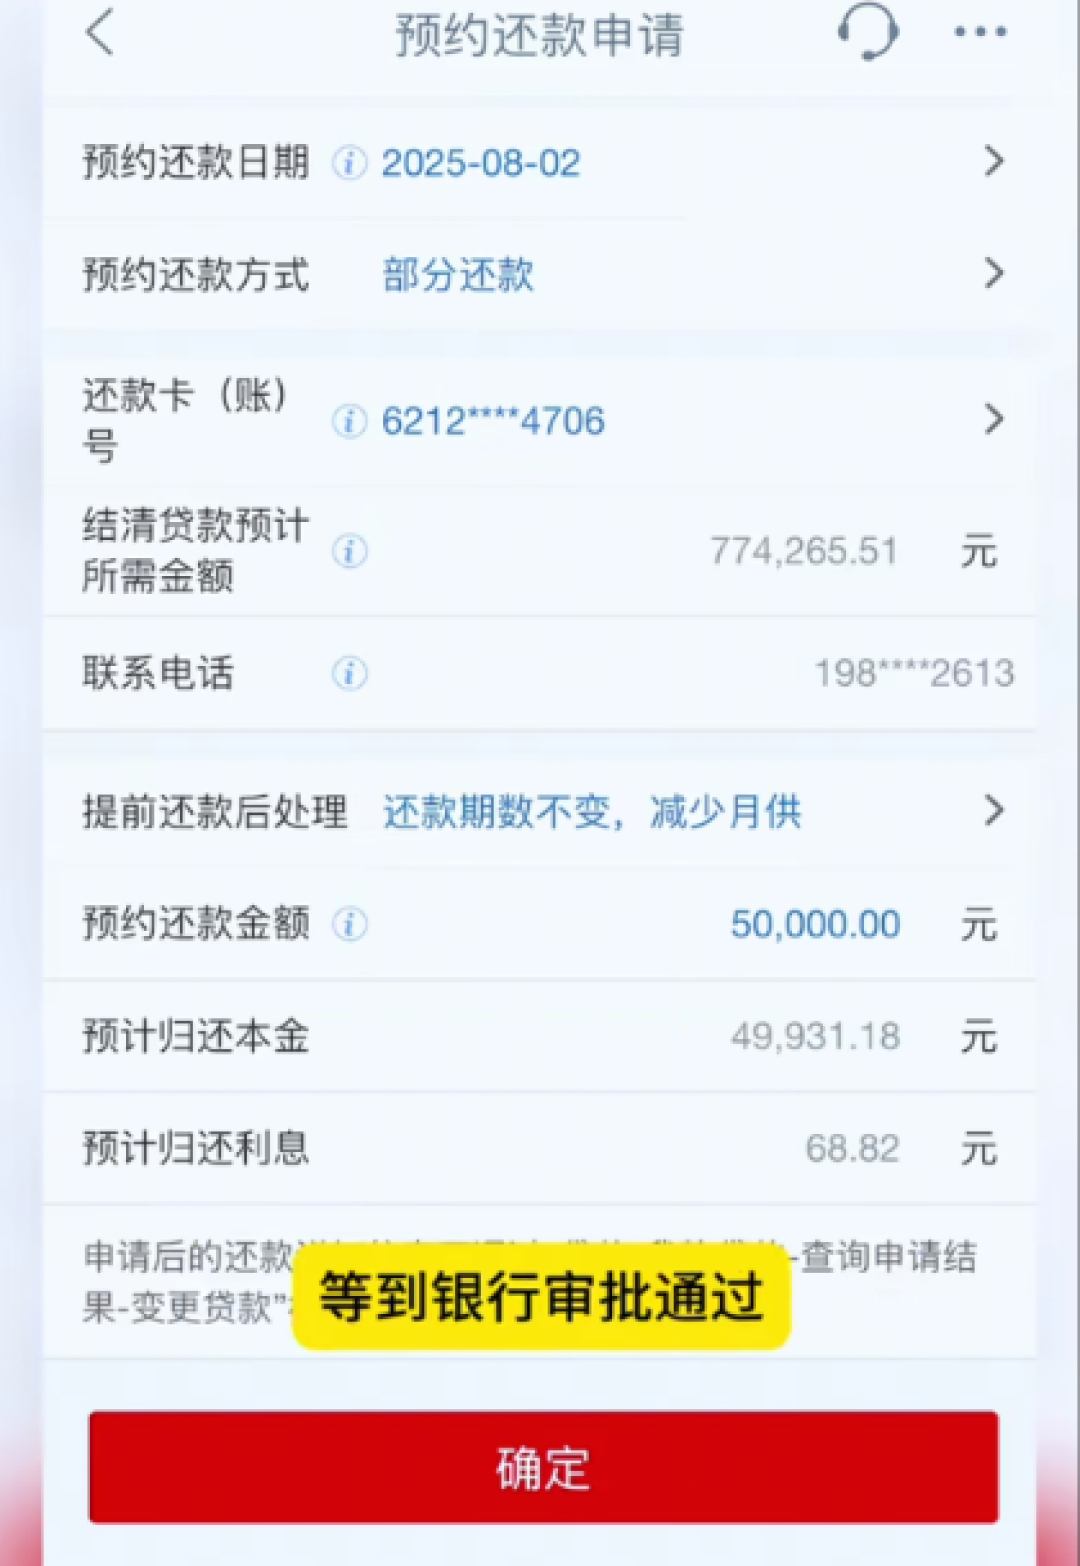
晚上我不放心,拿Excel把两条路各跑了一遍,才看见上面那张表:我差点点掉的,是44827元的差价。银行不坑你,它只是不会替你选——你点了什么它执行什么。各家APP默认项未必相同,试算页两个选项各点一遍、两张截图存下来,这个动作谁都做得了。
第二次是落账那天。我按8万整算的账,实际受理是11月2日,而上月还款日是10月11日,中间22天,银行先按日息把这笔钱的利息结走:680000×3.1%÷365=每天57.75元,22天1270.58元。8万到账,真正进本金的是78729.42元。 我拿这个数把两条路重跑:A方案省息77243.63元、期限缩到242期,B方案月供降到2962.39元、省息32982.29元,差价变成44261.34元——结论纹丝不动,但"试算页的假设"和"受理页的落账"不是一回事,这笔差额白纸黑字扣在我头上。预约时问清"利息结到哪一天",别拿试算页当成交价。
四、那选B的人是不是傻?不是
社区里骂"缩年限才是聪明人"的声音很多,我不这么算这笔账。B每月松出来的394.15元,值不值44261元,取决于你家现金流:
如果月供3350占家庭到手收入不到四成、工作稳定,这笔钱买"松快"太贵了——选A;
如果收入在波动、或者上有老下有小正撞花钱的年头,每月394元的活口加提前47期看不到头的"还完日期",就是给家庭财务上保险——这时候选B不是亏,是用44261元买一份现金流,明码标价,你自己决定买不买。
还有一层没人替你算:还进去的钱是死的。存款虽然1.25%看着寒酸,但它随时能取。我给自己定的铁律是应急金不满6个月家庭开支(我家按月开支1.6万,门槛9.6万),这条满了,闲钱才许进房贷。
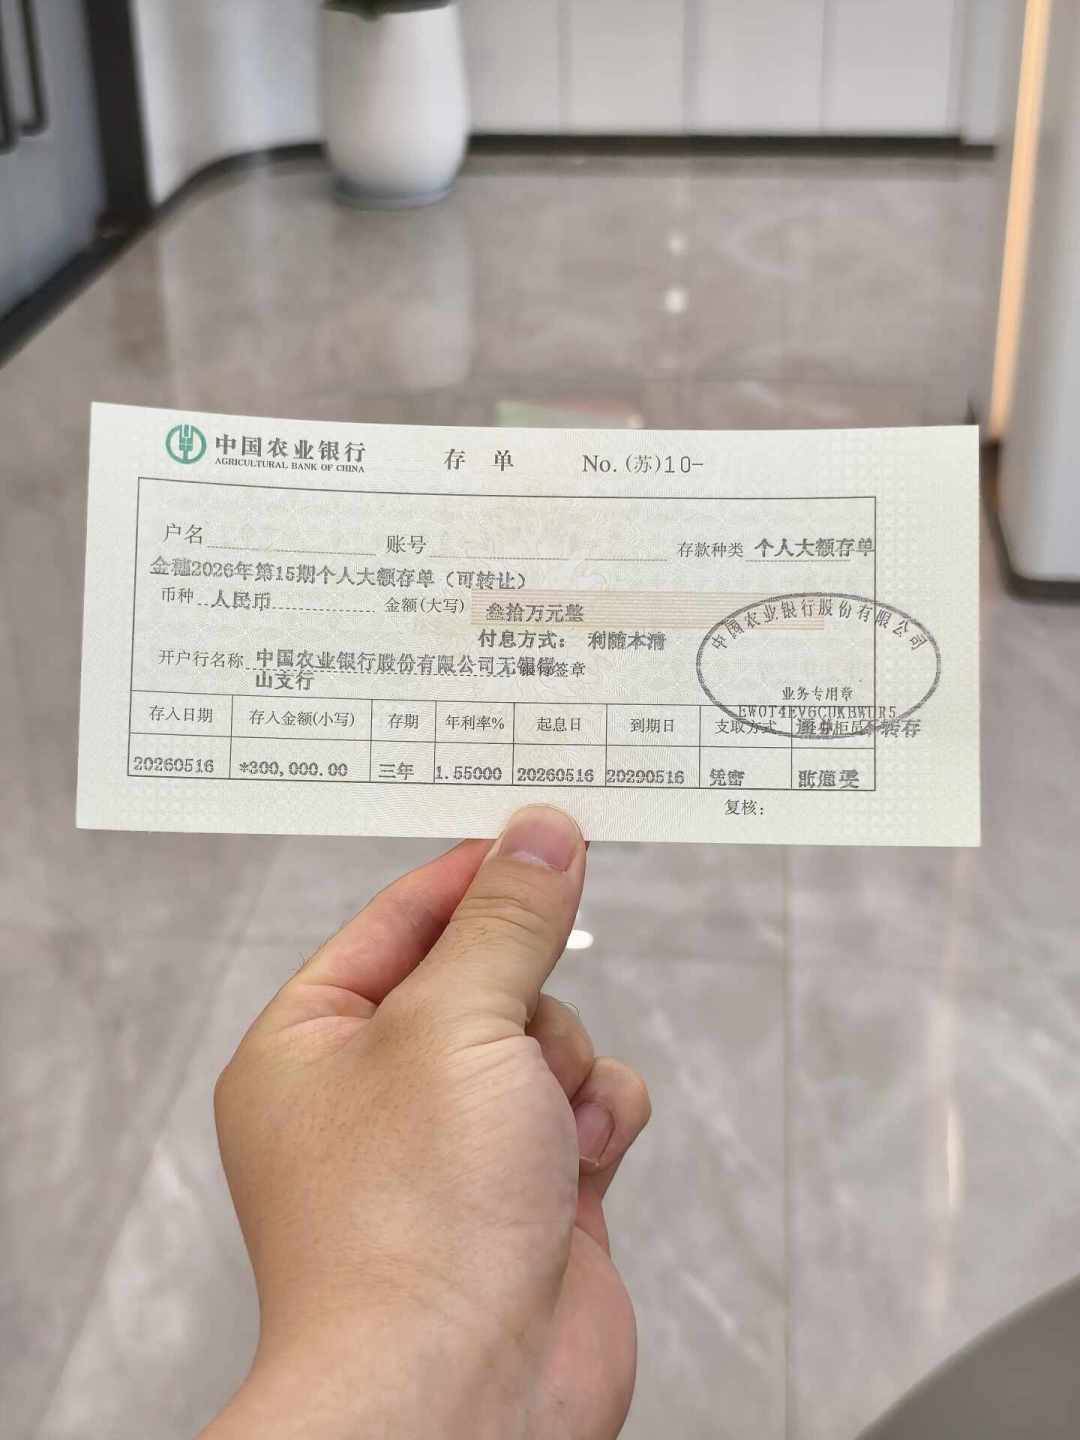 这8万是三年存单到期,不动它它也就是1.25%的命,才轮到进房贷。
五、我家最后怎么选的,以及你能带走的三样东西
我家选了A:月供继续3350.28元,还款终点提前3年11个月,2050年变2046年。理由就一句话——我和我爱人的工资都稳,这394元每月流不到我们的生活上,但44261元差价流得掉。
留给你抄的三样:
一个公式:月供=本金×月利率÷(1−(1+月利率)^−期数)。把你合同上的剩余本金、剩余期数、合同利率代进去,先复算出现在的月供,再分别按"缩年限""降月供"跑两遍。Excel一个PMT函数的事,跑完你就有了自己家的44827元,或者没有。
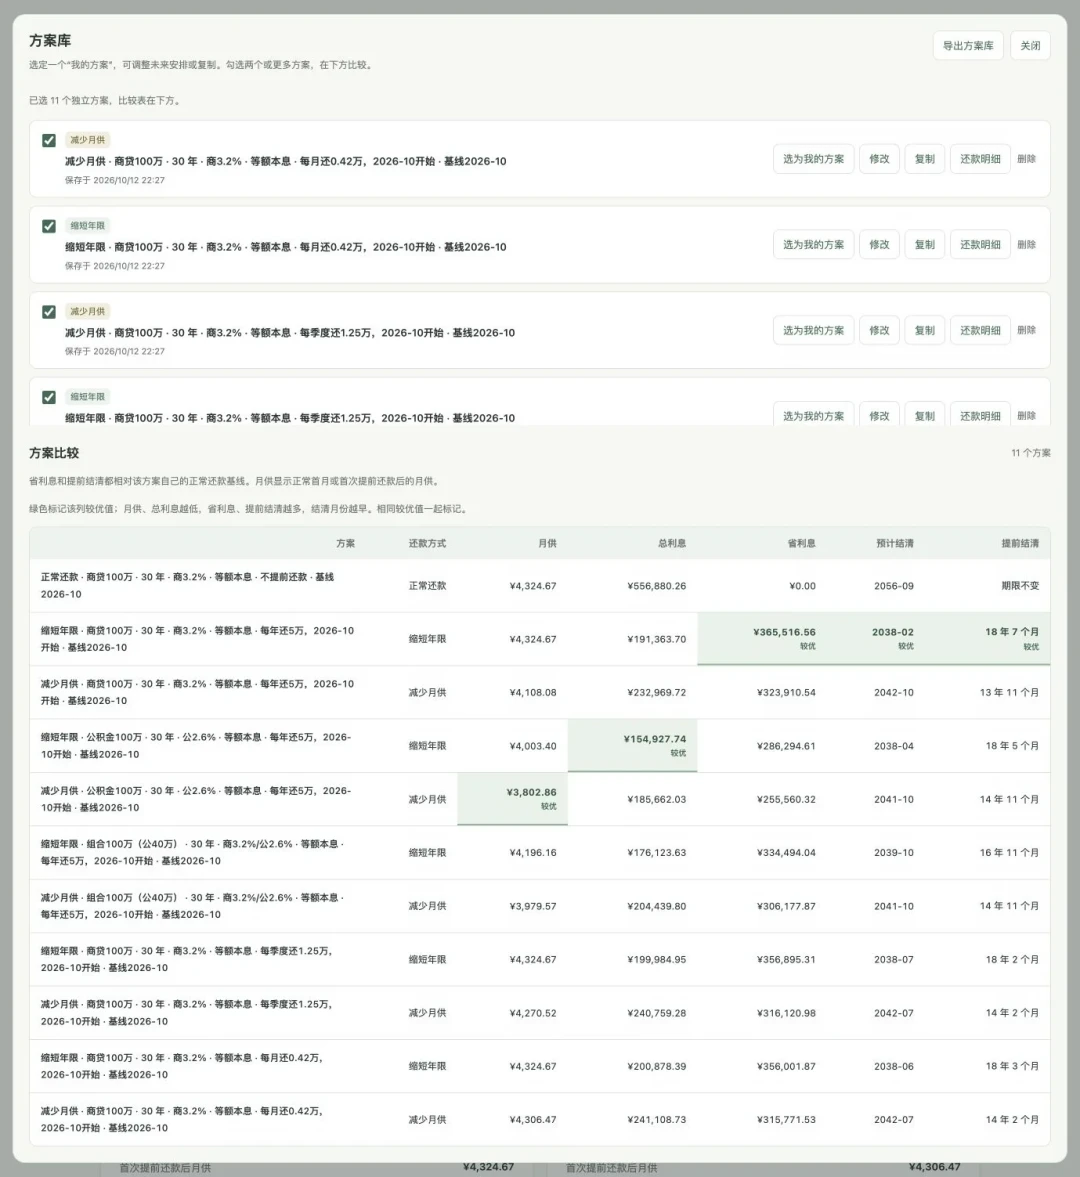
2. 一张自查清单(年底有到期存单、年终奖要动的,按顺序过):
[ ] 翻合同:违约金条款、预约方式、计息口径(÷365还是÷360、结息到哪一天);
[ ] APP试算:两个选项各点一遍,两张截图对比月供、期数、总利息;
[ ] 核到账:入账本金=你转的钱−结息差额,用实际数重跑一遍上面那张表;
[ ] 留底:受理后向银行要新版还款计划表,存档;
[ ] 对照决策树:一年内要用这笔钱→不还;应急金未满3—6个月→先补满;月供低于收入四成且收入稳→缩年限;月供紧或收入波动→降月供。
3. 一个继续观察的信号:LPR连续不动不等于存量房贷利率永远不动,你的合同利率跟的是"LPR±加点"还是固定利率,翻合同第几页写着——我那年就在合同第三页把它抄了下来。下一次报价日(每月20日)前后,任何新口径出来,你上面这张表10分钟就能重跑。
我是老周,家里那个管钱的人。这笔账是替自家算的,示例口径换成你家的本金和利率就是另一个数字;我的选择不是普遍建议——以你的合同、你的城市、你家的现金流为准。
内容由AI生成