

11月10日早上8点半,今年最后一批储蓄国债开售即“秒光”。8时31分至32分,工行App两期产品可售额度显示为0元,开售约两分钟就被抢购一空。今天(11月19日)是发行期最后一天:抢到的在晒截图,没抢到的在纠结要不要等明年。财联社北京青年报
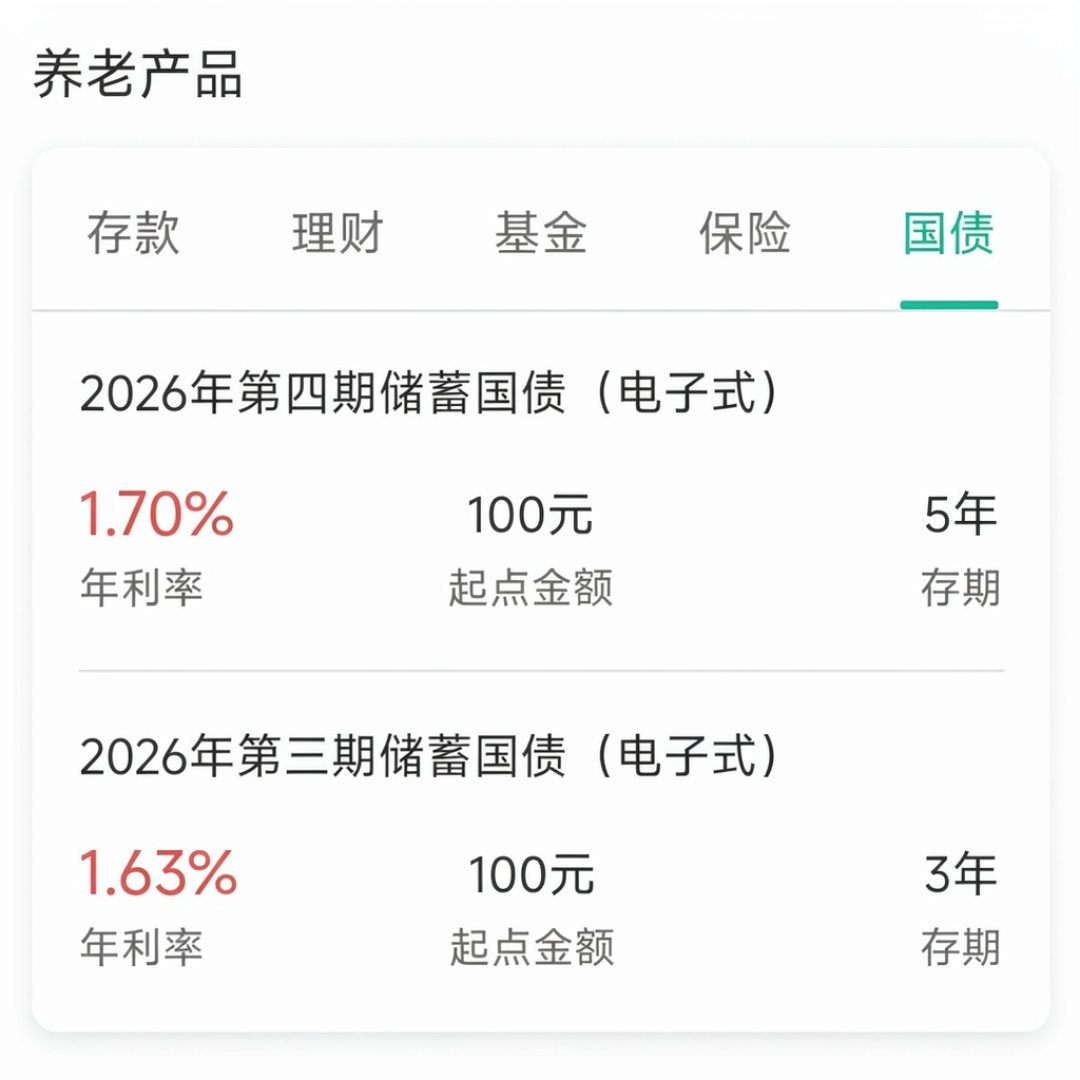
两期合计发行额度553.43亿元,3年期票面利率1.63%、5年期1.70%,按年付息,每年11月10日利息到账。界面新闻上海证券报
尴尬的是:这一轮的利差,已经快抹平了。工行三年期、五年期整存整取利率已回到1.55%,交行三年期最高1.62%、起存只要50元——3年期国债对交行同期限定存的利差仅剩1个基点,5年期利差15个基点之下,10万元到期利息只差750元。小红书评论区被顶得最高的疑问很直白:大额存单能给到1.75,为什么还要去买国债。财联社小红书
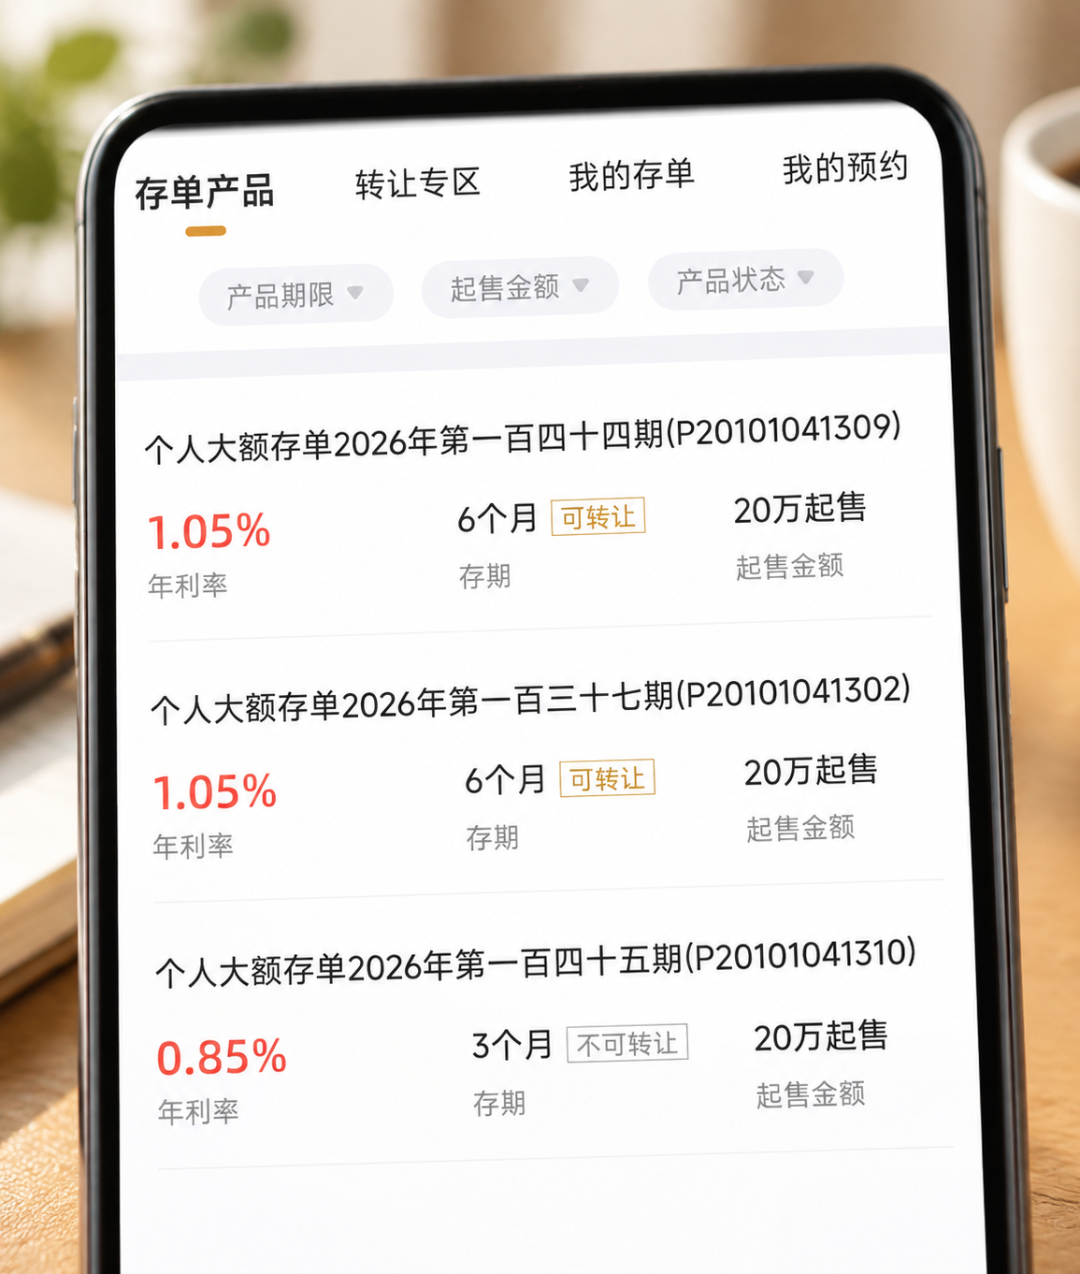
第一笔账:买的不是利息,是“锁价”。10万元买5年期,一年利息1700元,5年合计8500元。值钱的不是这8500,而是连续多批抢购的投资者说的那句话:国债利率买入即锁定三年、五年,定存提前支取按活期算,国债满半年后提前兑取只是按档扣点利息。很多人抢的不是1.7%,是对“利率越来越低”的对冲。财联社
第二笔账:灵活是假象,别把备用金买成国债券。财政部公告写得黑白分明:两期国债发行期内不得提前兑取,发行期结束后也只能到承销团成员营业网点柜面办理,手机银行不支持线上赎回。提前兑取还要按持有天数分档:从11月10日起算,不满6个月兑取不计付利息,满6个月不满24个月按票面利率计息但扣减180天利息,银行可再按本金1‰收手续费。经济观察报的分析说得更直白:它的流动性不及活期存款和货币基金,不适合当备用金或短期周转资金。上海证券报北京青年报经济观察报
第三笔账:正门没挤进,未必没有侧门。电子式储蓄国债已被纳入个人养老金产品范围,养老金资金账户里的钱可以直接买,已有21家承办银行在手机银行“个人养老金专区”挂出专属申购入口。这条通道在开售当天还留着额度:交行App上午8时40分,第九期基本代销剩余额度已归零,养老金专属额度还剩1015.49万元。上海证券报北京青年报财联社
就算开售日错过了也别急着走:11月13日未售出的养老金专属额度核对后全部调减,并入机动代销额度,11月14日起再在普通电子渠道销售。北京青年报
底线建议:
3-5年确定不用的闲钱、求稳、够不到大额存单门槛→ 值,今天就是年内最后的发行日;
三五年内可能动用、把它当理财买的钱→ 不值,先放国债背景类的现金管理工具,等明年发行安排。
2026年的储蓄国债已经收官。这次没挤上去不丢人,把三笔账算明白,下次别再站错队。

当前文章无评论,是时候发表评论了