十月底,一家泡泡玛特门店里,货架上的样品摆得整整齐齐,标签齐全,能买的却没几件。有人把这种店形容成「博物馆」。36氪
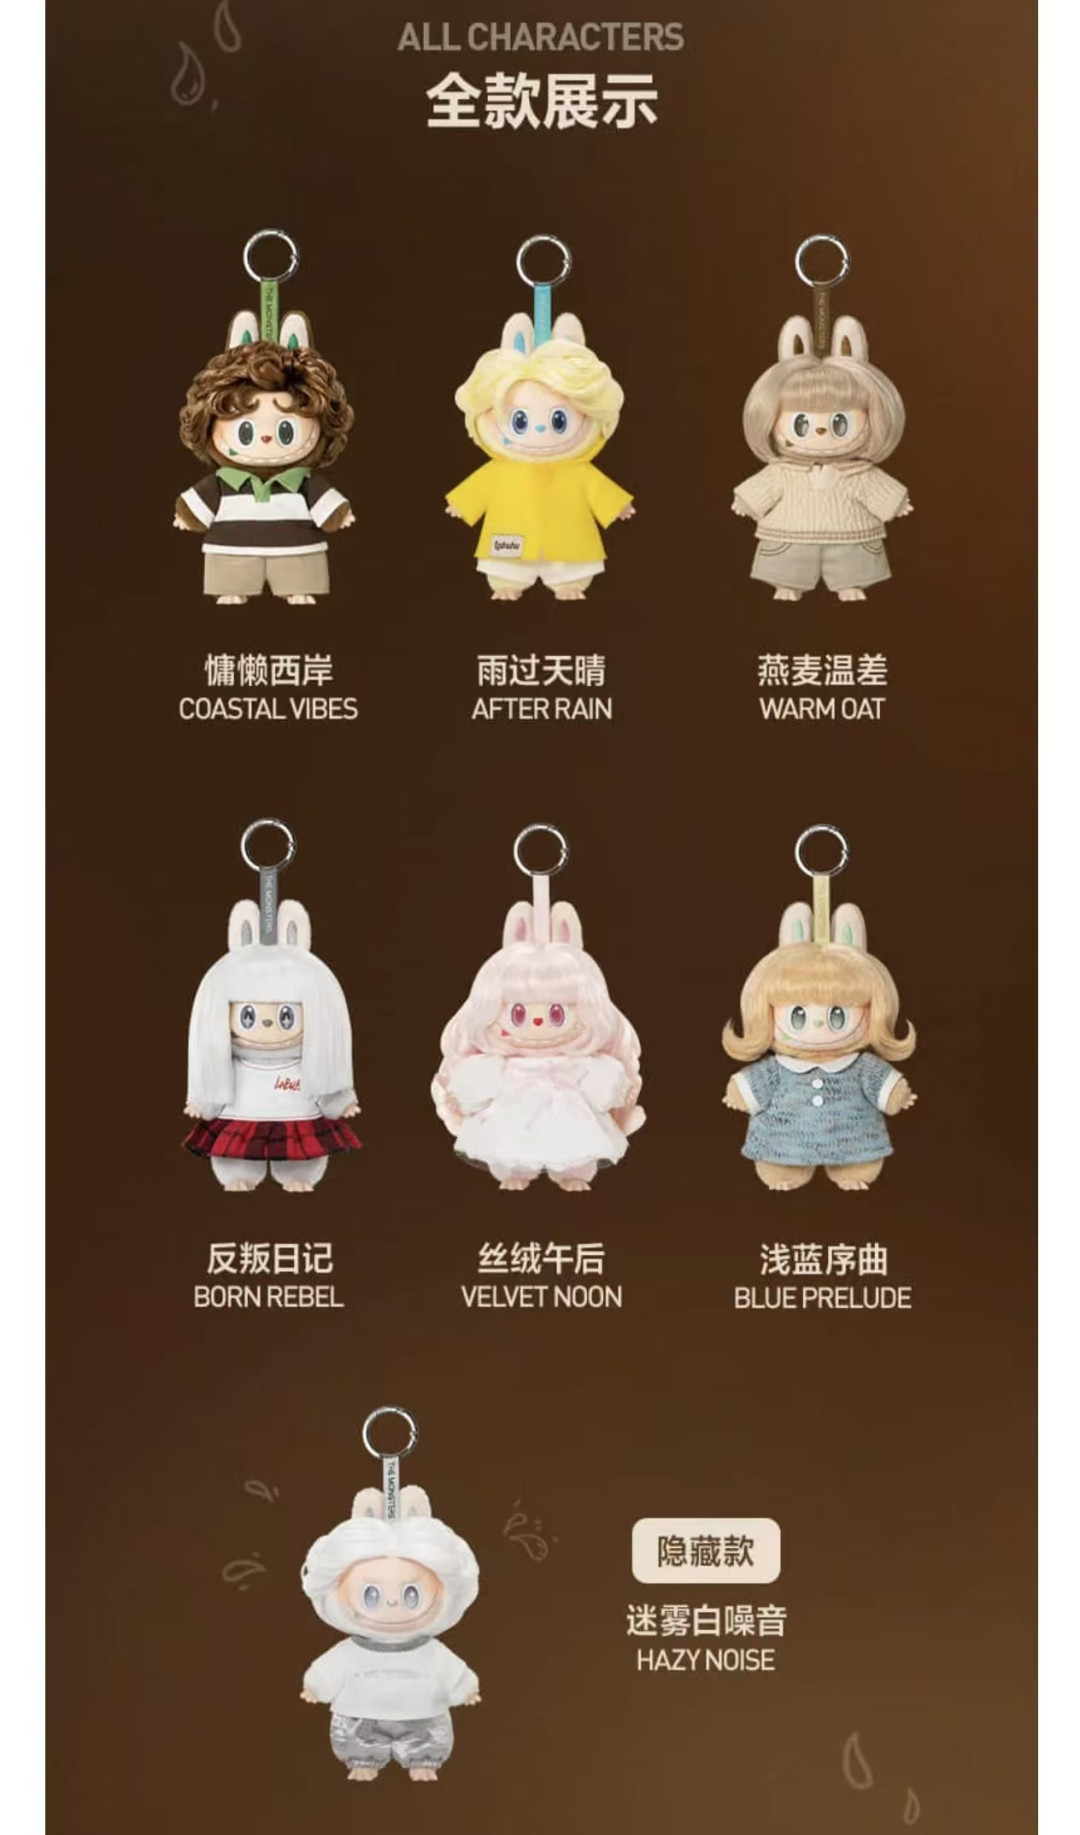
同一周,二手平台上,LABUBU「复古理发店」的普款「燕麦温差」,成交价跌到68元。发售价159元。
缺货和破发,同时发生在一家公司身上。10月27日,泡泡玛特发布2026年第三季度经营数据:整体收益同比下降45%到50%,是上市六年来最大单季跌幅。第一财经
把最近五个三季报排在一起,曲线更直观:2022年Q3同比下滑5%到10%,2023年增长35%到40%,2024年增长120%到125%。2025年增长245%到250%,2026年下降45%到50%。四年加速,一年掉头。界面新闻
但腰斩不等于所有业务一起腰斩。
财报里还有一组数字:中国市场线下渠道只下降5%到10%,线上渠道下降45%到50%。而上年同期,这两个渠道的基数分别是增长130%到135%和300%到305%。线上跌得最狠,是因为去年涨得最猛。
2026年上半年,泡泡玛特中国线上收入47.79亿元。其中微信抽盒机20.63亿元,占四成多;抖音9.76亿元;天猫9.01亿元。抽盒机抽隐藏、端盒,玩法本身就离「逛店」远,离「下注」近。36氪
黄牛先感受到了水温。一位黄牛今年不蹲店了:蹲一天,摇盒、等补货,赚不到钱。LABUBU「复古理发店」开售后,冷款「燕麦温差」半小时跌到100元,两周后68元;最热的普款「丝绒午后」151元,仍低于159元的发售价。唯一还有溢价的是隐藏款「迷雾噪音」,从刚发售时约5倍,收到309元,溢价不到一倍。36氪
可另一边,小野「暗场」系列9月3日发售后全渠道缺货,线上缺货一度长达一个月;10月29日的新IP RiboDiary「森林欢聚日」,也很快售罄。门店像博物馆,不是因为没人买,而是好卖的款没货,不好卖的款堆着。
消费者不是不买了,是不再为「每一款都会涨」买单。
海外是更重的一块。亚太下降65%到70%,美洲下降70%到75%,欧洲及其他下降50%到55%。去年同期,美洲的基数是增长1265%到1270%。今年上半年,美洲线下收入还增长了19.5%,门店从41家开到86家;线上却下降45.6%。店越开越多,单店卖得怎么样,财报没有直接回答。第一财经
司德在电话会上讲了一家罗马门店:离市中心三四十分钟车程的大商场,180平方米,进店的多是本地居民,很多人不太认识这个品牌,有人知道LABUBU。一个月卖100多万元人民币,利润率还不错。他说,这样的数据才是泡泡玛特过去多年最熟悉的样子。36氪
熟悉的样子还包括库存。2026年6月底,公司库存61.02亿元,存货周转天数从2025年的123天升到2026年上半年的201天。毛绒产能一度扩到每月3000万只。货按热度备,热度退得比货到得快,就只能跨区域调拨,或者装进「惊喜盒子」。公司说,暂时不会大规模打折,怕伤品牌。36氪
对普通买家,这份财报给了三个很具体的提醒。
第一,首发不必抢。除了少数设计款,新品破发已经是常态。等补货、看二手价,往往比开售当天冲进去便宜。
第二,隐藏款的账要重算。以前抽盒机是「以小博大」,现在隐藏款溢价从5倍收到不足1倍,抽一盒的期望值已经变了。
第三,先分清自己是喜欢,还是想赚。喜欢某个IP,原价买、二手买都成立;想靠它保值,得先接受它现在更像消费品,而不是理财产品。
泡泡玛特没有坐等。299元的LABUBU游戏机、乐园二期、10月31日刚在北京合生汇开业的甜品店POPBAKERY、绘本、电影,都在把IP从「拆盒那一下」往日常里拉。这些投入短期只会让利润更难看。
司德说,他们的生意一直不是特别快的生意,只是去年涨得太快,大家忽略了以前是怎么走过来的。这句话也可以反过来听:去年那个+245%的季度,本来就不是常态。接下来要看的,不是Q4能不能反弹,而是门店里新注册的会员,明年还会不会为一个原价159元的娃娃再进一次店。36氪