











 深耕汽车兴趣领域



11
18
车企的囚徒困境:自己挖的坑,自己填?
2026-05-19 18:54:33
0点赞
0收藏
0评论
2025年,行业卖了3453万辆车,占全球三分之一强。收入超11万亿。但利润率只有4.1%,不到下游工业企业平均水平的七成。12月,更甚之,1.8%。
对比一下:丰田一家年净利润2395亿,中国18家上市车企利润加起来不到800亿。丰田每卖一辆车赚2.3万,咱们这有的还在贴钱卖的。
可能是,现阶段的结构性问题?
价格战,为什么停不下来?
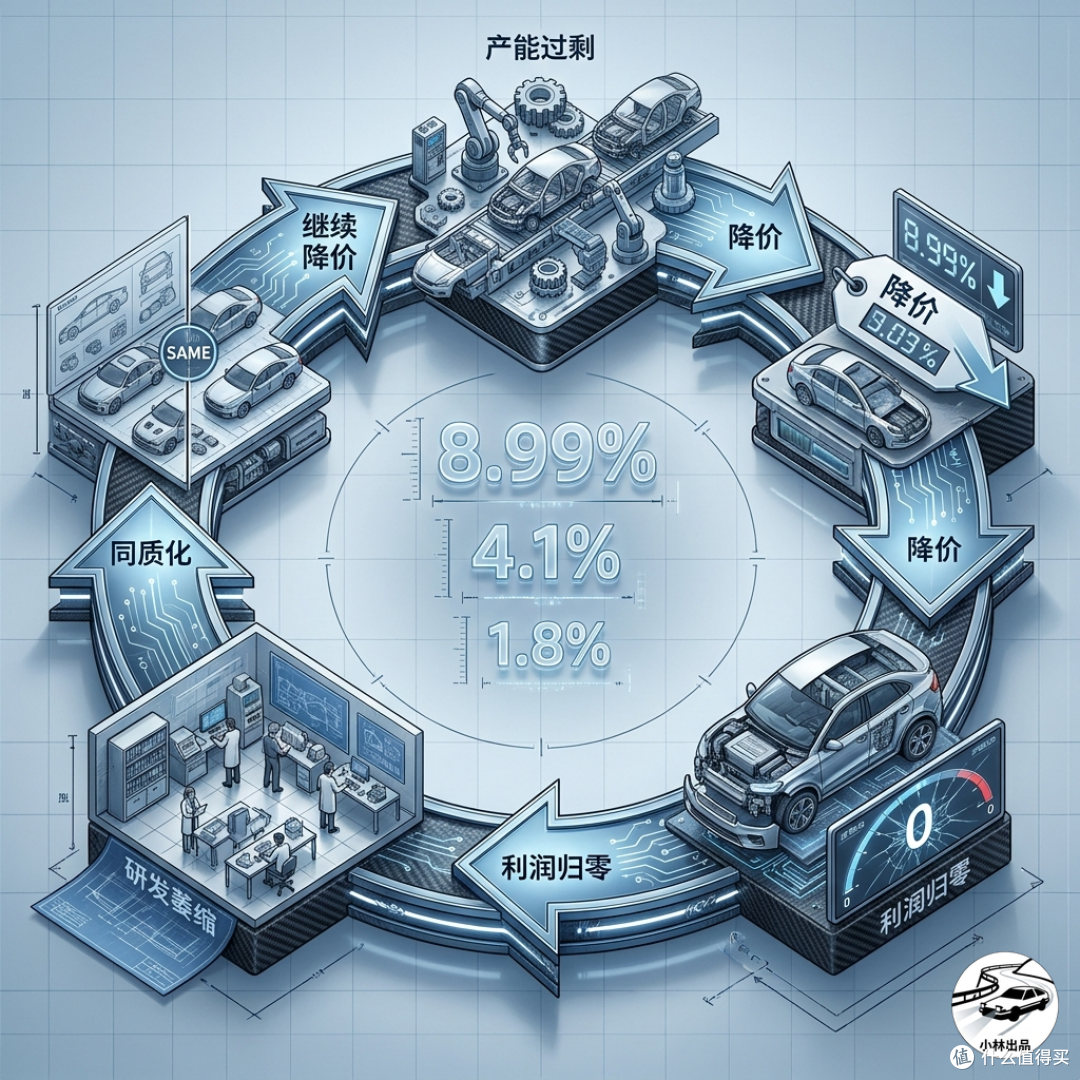
利润率从2014年的8.99%一路滑到今天的4.1%,十年跌了一半多。产能严重过剩,以及不想下牌桌的,想最后力挽狂澜的。
新能源汽车规划产能约4000万辆,实际卖了不到1300万辆。三分之二的产能躺在那儿,吃灰。
当供远大于求的时候,降价不是策略选项,是生存本能。你不降,别人降,你的市场份额就没了。没了份额,工厂更闲,固定成本更分摊不开,单台成本反而更高,利润更薄。
产能过剩 → 降价保份额 → 利润归零 → 研发萎缩 → 产品同质化 → 只能继续降价
这就形成了一个自我强化的死循环。业内总结的”降本四招”——工艺优化、商务让利、供应链压缩、规模摊薄。可能,差不多都榨干了,正在全面遇瓶颈。
工艺有天花板,让利有底线,供应链已经被压到极限,而产能闲置让”规模效应”变成了”规模不经济”。
平行时空的另外一个行业有参照。半导体行业从1970年代到现在,经历了15次以上的下行周期。每次的模式一模一样:高利润引来了大量投资,投资变成了产能,产能变成了过剩,过剩引发了价格战,价格战洗掉了弱者,最后活下来的就那两三家。
钢铁行业。粗钢产能12亿吨,实际产出8亿吨,利用率不到67%。全行业亏损645亿,一半企业亏钱,”卖一吨钢不如卖一棵白菜”。
汽车行业今天的处境,是不是在押韵。
但4000万辆产能不是天上掉下来的
车企正在经历磨难,但也是磨难的主要制造者。
4000万辆的产能规划,不是外星人强加的。是每家车企在景气周期里做出的投资决策。市场好的时候,每家都觉得自己能多吃一块。市场不好了,
每家都觉得别人会先倒下,自己不会。
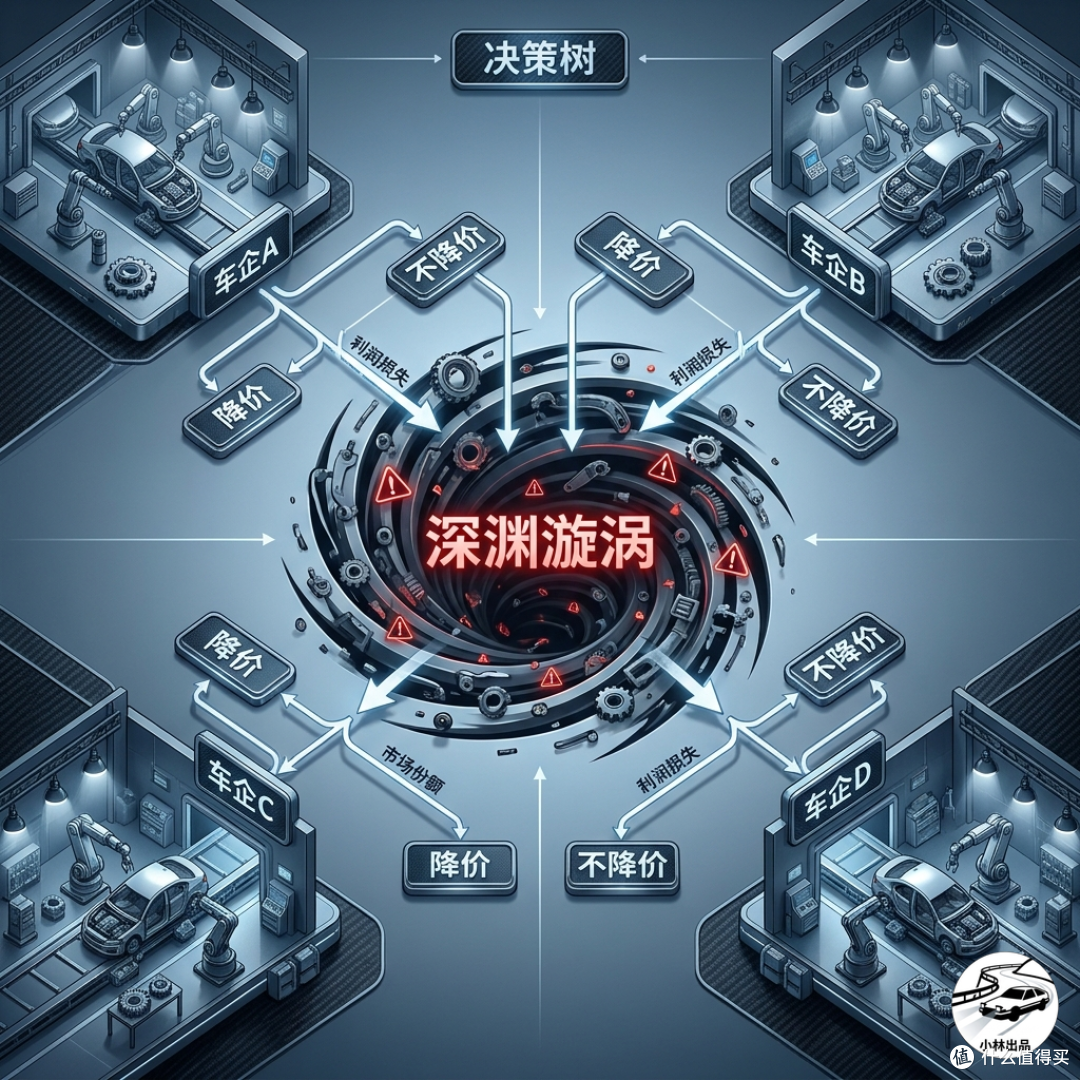
这就是囚徒困境的经典形态。每个人都知道继续降价是集体自杀,但没有一个人敢先停。因为谁先停,谁先死。
问题的根子可能还是在供给侧:当所有人都在抢同一群用户、做同质化的产品、堆同样的配置、打同一个价格带的时候,产能过剩就不是意外,而是必然。
出路在自己手里
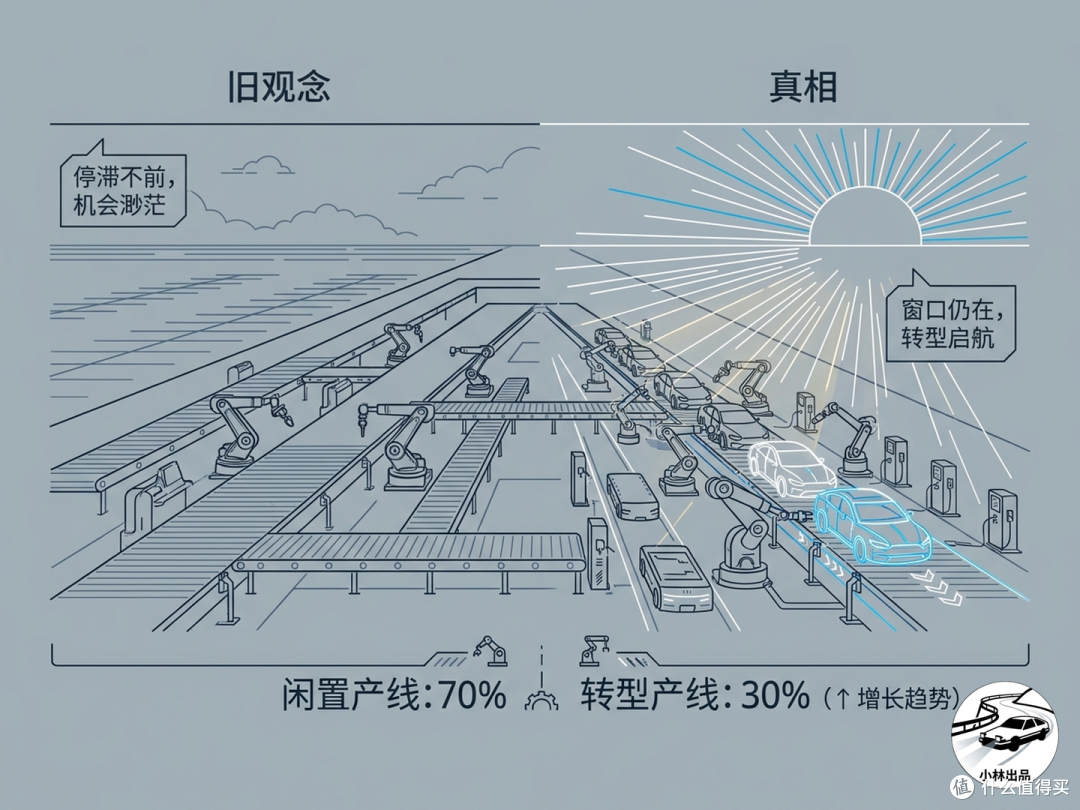
但,隔壁行业也证明了这种循环是可以打破的。不是靠等政策来救。是靠车企自己做出不一样的选择。
停止在同一个价格带上无意义地堆料和降价比拼,去做真正差异化的产品规划。从”抢同一块蛋糕”的零和思维,转向”把蛋糕做大”。围绕不同用户群体的真实需求,创造不同的价值。
健康竞争不是不竞争。是比谁创造的价值更大,而不是比谁亏得更多。
限制这个行业的不是市场容量,是对”竞争”二字的定义。
3000多万辆的市场,全球最大。这个盘子里,不应该只有4.1%的利润率。
一点粗鄙的个人认知,欢迎讨论和贴脸开大。
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










