10月19日晚间,"中国人民银行将推动实现退出存贷款基准利率"的新华社快讯落地。在不少家长群里,这条消息被转发的第二天,"利率市场化最后一块拼图落地,给孩子存教育金的最后窗口"之类的海报,已经先一步出现在了宝妈的朋友圈里。新华社
先给结论:这次改革不是降息,也不是催你买。但它确实会改变一件事——以后给孩子存教育金这笔钱,利息是多少、在哪家拿,不再是一张央行挂牌价说了算。这笔账,值得每个准备教育金的家长花三分钟算清楚。
一、发生了什么:挂了11年没动的"官方价格表",办了正式离职
央行行长潘功胜在2026金融街论坛上宣布:将推动实现退出存贷款基准利率,更多发挥利率调控作用;同时研究择机把公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将成为主要政策利率。拆开看,三头和普通家庭有关:第一财经
贷款端:小微企业和个人贷款(包括房贷)继续锚定LPR,你的月供不变;
存款端:银行自主定价,央行公布的各期限平均利率只作参考;
政策利率换锚:管住短端利率,带动整条收益率曲线——利率以后是"市场每天的价格",不是"央行定好的数"。
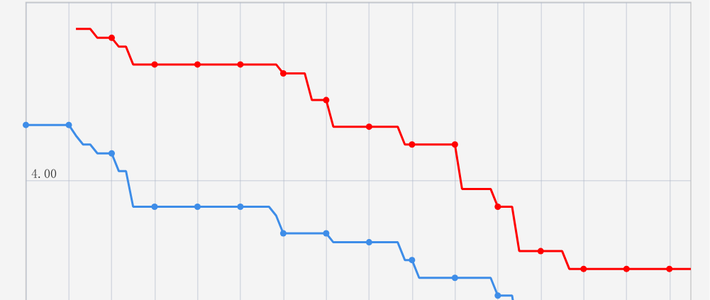
存贷款基准利率最后一次调整是2015年10月,挂了整整11年,早就是"名存实亡"。这次退出,本质是给老价格表办离职手续。自今年一季度开始,中国人民银行已经对外公布了各个期限的存款平均利率,作为银行存款定价的参考。对家长真正的影响只有一句话:"闭眼选银行"的时代结束了,存款进入货比三家时代,大行和小行的利差会进一步拉开。新华社
二、话术从不缺席热点:过去48小时,"锁息"帖已经上架
热点出来不到一天,小红书上"跨周期锁息打底资产"“保险就是5把锁"的内容已经更新;再往前翻,是攒了三四年的经典话术——“保本保息写进合同”“复利翻倍”“稳赚高收益”。而另一端,知乎上"买过孩子教育金的人能给点中肯建议吗"的问题下,被顶到最前的回答是大实话:别被"复利翻倍”"稳赚高收益"的话术带着走,教育金买的是"到点拿得出来"的确定性,不是收益。这中间横着一条信息差:一边用政策当倒计时器制造焦虑,一边是家长真实的心态——小红书上有宝妈写得很直白:去年一直在纠结给娃存教育金的事,存银行定期利率越来越低,买理财又怕亏,生怕到时候要用钱的时候拿不出来。知乎小红书
下面把两边的真实数字都摆出来。
三、存款端:2.1%是真的,但1.571%才是常态
融360数字科技研究院2026年9月银行存款利率报告(据界面新闻、上海证券报、金融时报整理)给出的整存整取市场均价是:3个月0.950%、1年期1.267%、3年期1.682%、5年期1.571%。注意,5年期反而比3年期低11.1个基点——银行系统在性地不为"更长期限"付溢价,大额存单同样两头倒挂。知乎
再看分层:国有六大行5年期挂牌1.30%,股份制约1.60%,城商/农商/民营行1.8%–1.9%。被媒体写进标题的"5年期定存高至2.1%",是福建华通银行等极少数机构——国有六大行的五年期整存整取挂牌利率普遍维持在1.30%水平,股份制银行同期限产品利率多数上浮至1.60%区间。10万元存一年,2.1%和1.30%的利息差800元——但如果你的教育金准备放进一家陌生小银行锁五年,先过三道门:界面新闻
五年不动门:按《储蓄管理条例》,提前支取部分按支取日活期挂牌利率计息。10万元按2.1%存五年到期利息10500元,第三年全取则通常不到200元,教育金最怕的就是"中途要用"。知乎
50万上限门:存款保险对同一存款人在同一家银行的本息保障上限是50万元,超过的部分要分机构存放。
核实门:今年5月疯传的"存款计息新规",经上海证券报、金融时报求证并不存在;"自动转存按转存日挂牌利率执行"是多年惯例——利率下行期,你五年前的5年期到期自动转存,接的是今天的新利率。别等银行提醒你。
四、保险端:预定利率的下坡路,才是"复利翻倍"话术的照妖镜
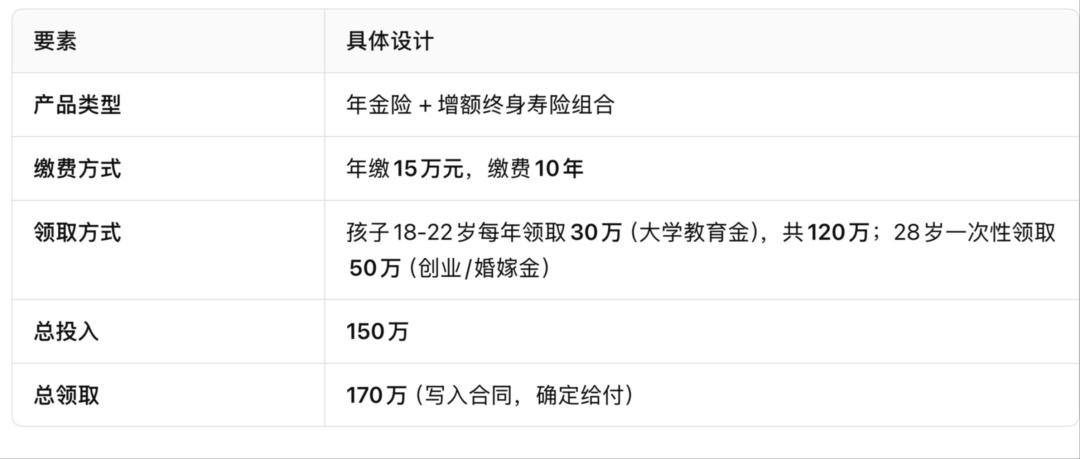
给打算用保险做教育金的家长一条真实时间线:普通人身险预定利率从3.5%降到3.0%,再降到2.5%(2024年9月1日起),再到去年9月一刀切到2.0%。分红险成了接续的主力——2026年7月1日起,分红险演示利率上限从3.9%统一下调至3.5%,主流产品保证部分的预定利率只有1.75%。中国保险行业协会利率研究专家咨询委员会给出的2026年二季度预定利率研究值为1.94%。所以,当销售说"马上又降了,现在锁的是高利率"时,先翻开计划书确认一件事:你看到的"高收益",是演示利率下的浮动分红部分,还是写进合同的保证部分。 分红险在人身险新单中的占比已达35.2%,为2015年以来最高——产品端早就切换成"低保证+浮动",如果话术还拿"保本保息、复利4%"当卖点,那不是没跟上,是不想跟上。知乎知乎知乎
五、教育金怎么办:按"用钱年份"选工具,而不是按"利率高低"站队
教育金的本质是"确定时点的确定支出":孩子18岁那年9月,学费和生活费必须到账。这决定了工具选择逻辑应该是倒着来的——先看距离用钱还有几年,再匹配工具:
用钱在3年以内(孩子已上初高中):流动性优先。储蓄国债(目前唯一还支持提前兑付靠档的品种,今年6月新发两期电子式储蓄国债,3年票面1.63%、5年票面1.70%,有银行2分钟售罄)、货基、短期限存款,别为了利率把长期的钱锁在取不出的地方。保险做教育金通常要求10年以上持有期才有像样的利益,孩子大了反而不适合上车。中国新闻网
3–10年:存款分层配置+阶梯存法,每笔到期时间错开,用一笔到期一笔;盯住自己那几家银行App的挂牌价,而不是一个平均数。
10年以上、且确定专款专用:这时保险工具"强制储蓄、专款隔离"的机制价值才成立——买的是合同写死的确定性,浮动分红当彩蛋,别当本金预期。
两个常见误判顺带排掉:一是把教育金当"投资"去博收益,教育金的钱亏不起时点;二是顺序问题——多位从业者家长的共识是养老金排在教育金前面:教育金晚了还能用勤工俭学、助学贷款补,养老金没人借给你。
六、接下来盯什么信号
各银行挂牌价 vs 央行按季公布的各期限平均利率——基准退出后,这个平均数就是新的参考尺;
保险行业协会预定利率研究值的季度更新(现为1.94%,业内有分析预测年底或再度掉头向下);
大小银行存款利差走阔的速度——分化本身,就是利率市场化的结果。
这篇不是"要不要给孩子存教育金"的答案,而是把10月19日这条新闻,翻译成你家那笔钱的三个具体问题:哪家银行、存几年、合同里哪个数字是写死的。 下次再有人拿央行政策催你"锁一单",先问这一句就够了。
(本文数据均来自公开报道与平台公开内容,涉及利率为2026年9-10月区间信息,具体以各机构当期挂牌价与合同条款为准;不构成投资建议。)