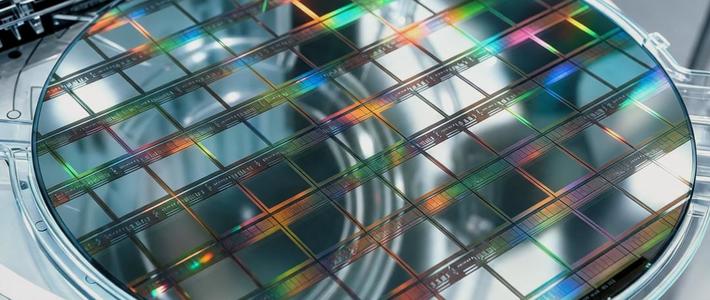
这个10月,芯片巨头们都在赶同一件事:把光塞进芯片里。
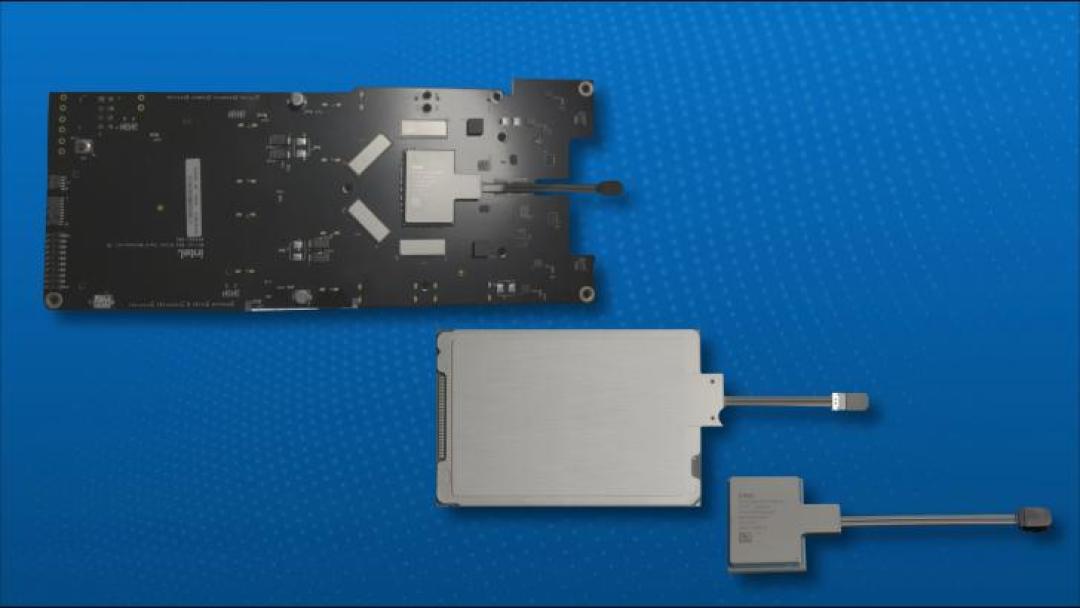
联电10月28日宣布追加约32亿美元资本支出,加码硅光和先进封装,硅光月产能要扩到约1.8万片晶圆;英特尔在OCP峰会展示了把InP激光器集成进300毫米硅光晶圆的最新进展——过去十年它已默默出货超过800万颗硅光芯片;Tower更狠,收了客户2.9亿美元预付款,锁定2027年13亿美元的硅光收入。英伟达则干脆把光引擎往硅中介层上挪,让光引擎直接放置在中介层上、贴着计算芯片住。36氪哔哩哔哩
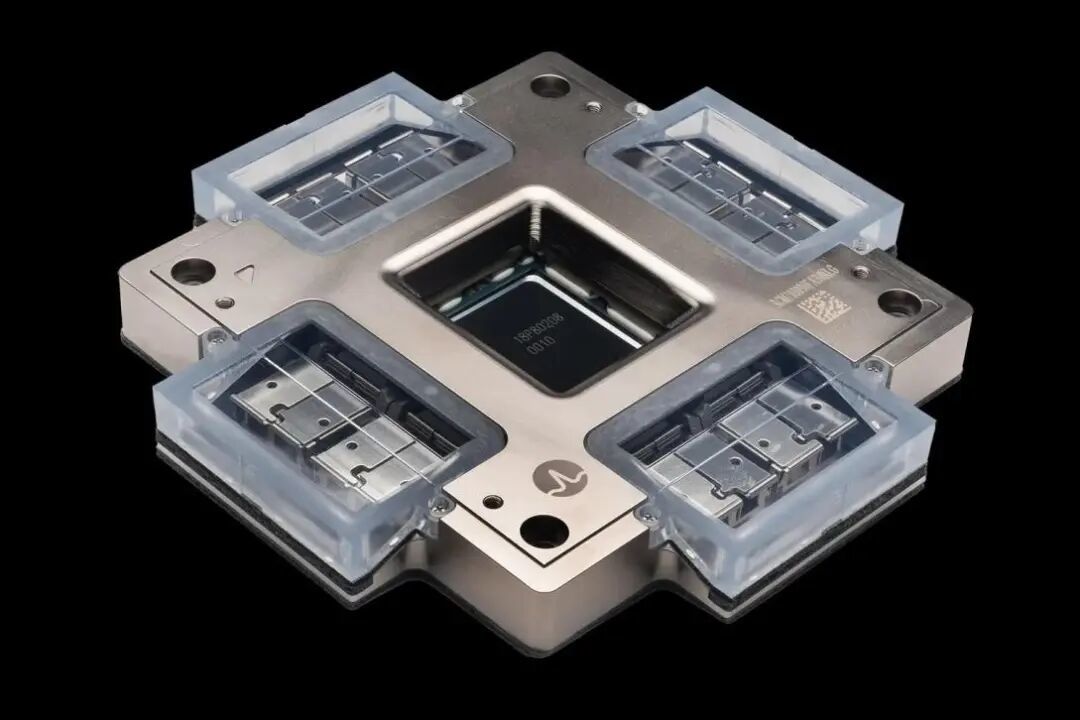
为什么突然都这么急?因为铜线快撑不住了。行业里有个著名的"I/O墙":算力每两年约增长3倍,内存带宽约1.6倍,互连带宽却只有约1.4倍。单通道速率从100G往200G、400G走,铜互连的损耗、失真和功耗一起飙升,为了让信号保持体面,均衡、重定时这些补偿电路越堆越多,又费电又添延迟。算力争着涨,数据喂不进去,算力全堵在"最后一公里"。
CPO(共封装光学)的思路一句话讲完:把光电转换搬到芯片门口,数据一出芯片就变光。博通Bailly公开对比称,其光互连功耗比传统可插拔方案低约70%;台积电的COUPE光引擎计划2026年开始生产,官方称其共封装架构可使功率效率提升约2倍、延迟降低约10倍。36氪
但这波"光进铜退",有三盆冷水必须先喝。
第一盆:CPO不是光计算。 现在的光只负责送数据、不参与做运算,AI芯片里的计算仍然是电的。"芯片供光"是远期故事,不是今年的产品。
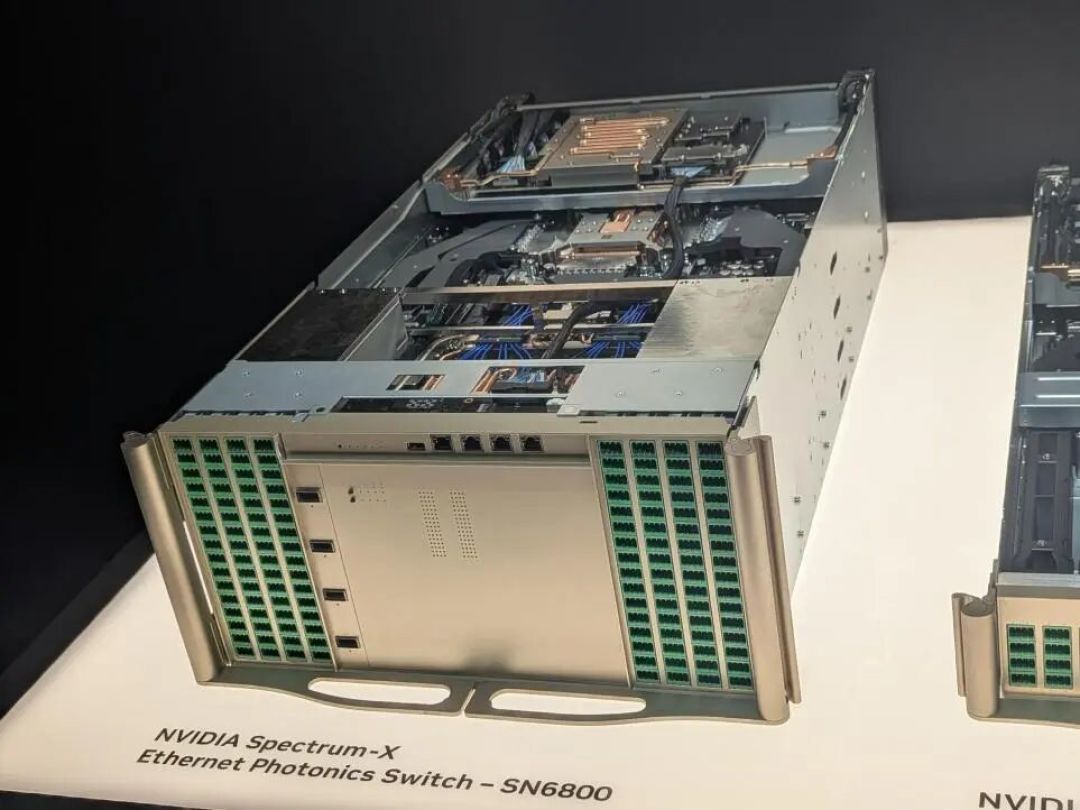
第二盆:量产元年≠光模块已死。 CPO目前先落在交换机上——英伟达Spectrum-X CPO交换机已向部分合作伙伴出货,博通Bailly也进入有限规模的商业供应。但光引擎往GPU身边走(英伟达10月中旬展示的OOI)还停在研究阶段;光纤要对进芯片,得"接"得准到亚微米,光耦合这关决定CPO能不能批量造出来。2026年,采用硅光方案的光模块份额首次过半。但部署大头仍是可插拔,NPO、CPO会长期共存——有工程师判断,乐观估计也要等2028年前后CPO才大规模上量。36氪哔哩哔哩知乎
第三盆:订单≠股价。 中际旭创、新易盛、天孚通信三家光模块公司三季度合计赚了133亿。股价却从年中高点跌掉一半还多;核心材料磷化铟衬底一年涨约两倍,海外龙头的订单已排到2027—2028年。产业拐点是真,股价底是另一回事。哔哩哔哩知乎
对你意味着什么?装机党:2026年你的GPU不会因为CPO变快,别为"战未来"多掏钱。学生转行者:机构预测AI数据中心光互连市场将从2025年的180亿美元增长到2030年的900亿美元。高端光模块里光芯片的价值占比高达50%-70%——硅光是实打实的增量赛道,不是伪风口。知乎
这不是"光替代电"的新奇故事,而是算力被铜线逼到墙角后,被迫改用光说话——在芯片学会用光思考之前,先学会用光跑腿的,是数据。