10月27日,成都马拉松组委会公布了一份处罚决定。配速员杨某、郭某红在比赛中途换掉装备,成绩取消,禁赛两年,配速员资格一并取消,还被上报中国田径协会。第一财经
报道里提到一个说法:两人起跑时全身穿着李宁,本赛季成都马拉松的顶级合作伙伴;跑着跑着,衣裤和鞋换成了另外两个品牌。公告没有点名品牌,有没有收钱也没有实锤。
但一双鞋而已,为什么值得冒禁赛的风险?
因为在几万人的赛道上,鞋穿在谁脚上,就是最扎眼的广告。
今年是李宁接替特步、成为成都马拉松未来五年顶级合作伙伴的第一年。特步2025年赞助了74场主要跑步活动,厦门马拉松一守就是17年。
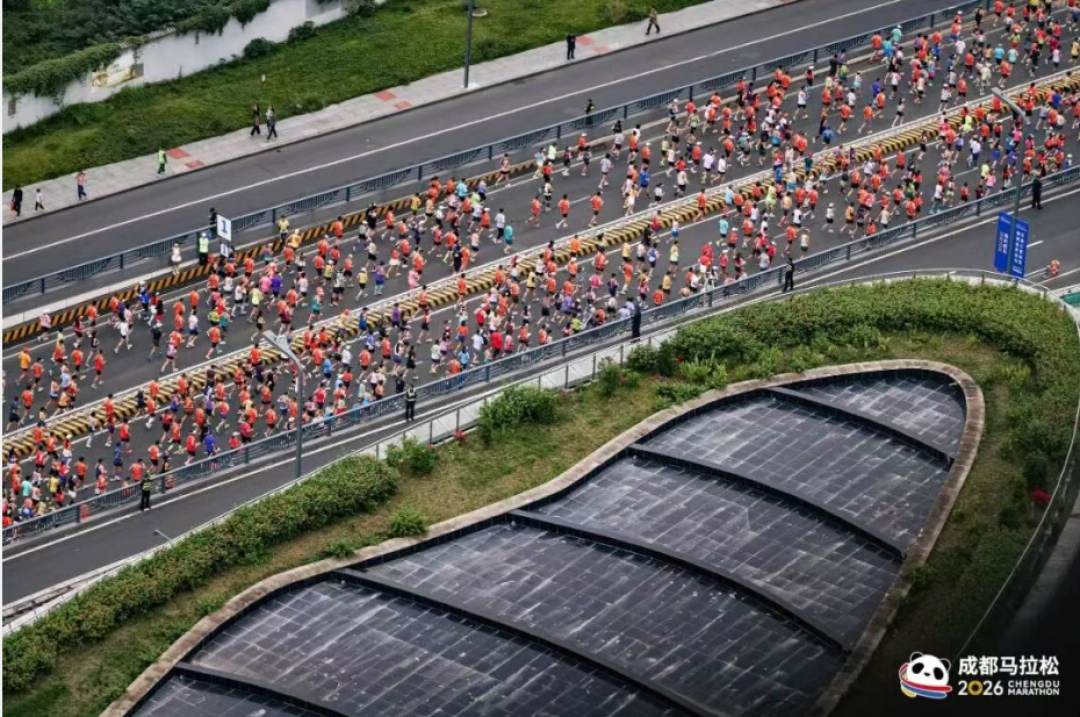
赛事就那么多,跑者的脚更少。一个人一次只能穿一双鞋。
中国田协的数据显示,全国马拉松及路跑赛事从2024年的696场降到2025年的594场,2026年预计只剩492场。 赛事在收缩,赞助席位跟着变少,头部比赛就成了必须抢的入口。第一财经
李宁拿成都,特步守厦门,逻辑是一样的。
抢不到增量,就只能从别人脚上抢。耐克2026财年大中华区营收下滑13%;昂跑收入涨了30%,净利润却掉了15.9%。今年三季度,李宁、安踏主品牌、特步主品牌一路向下,都是中低单位数跌幅。
特步的处境最能说明问题。2026年北京马拉松,特步全局上脚率34.2%,连续第四年第一;在“破三”跑者里,上脚率37.7%。金角财经
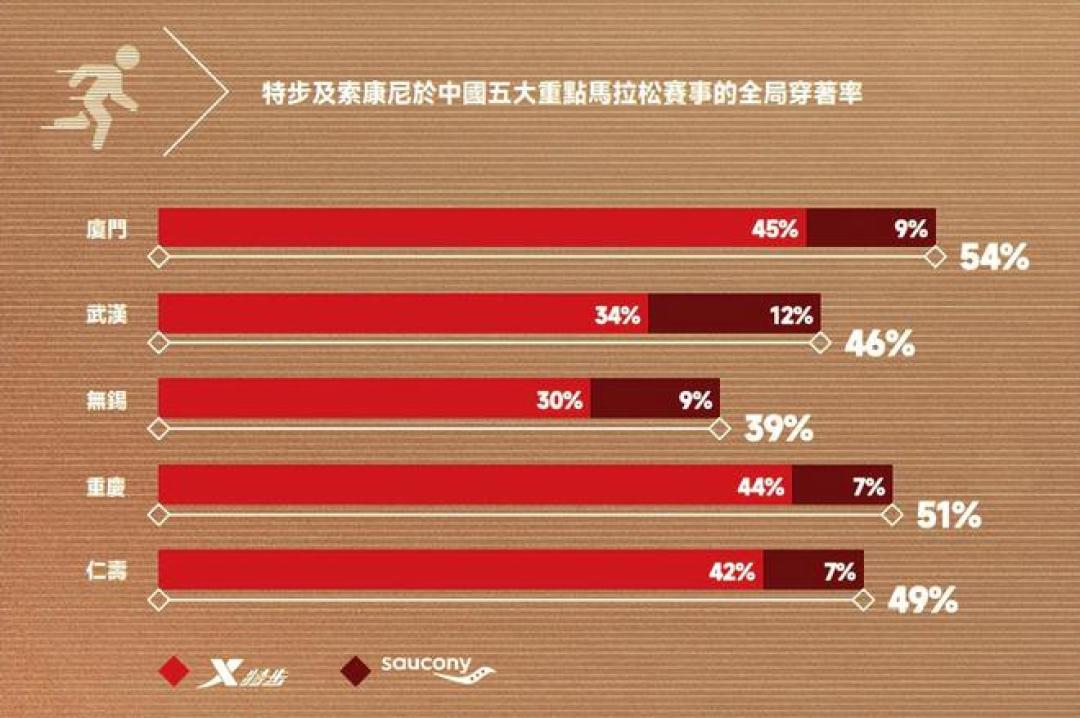
放到五场重点马拉松,特步的全局穿着率也压着索康尼:厦门45%对9%,武汉34%对12%。
可账面上是另一回事:特步主品牌三季度零售额中单位数下滑,渠道库存周转从4到4.5个月拉长到4.5到5个月,零售折扣维持在7到7.5折。
赛道上的存在感,没有变成账面上的增长。
原因不复杂。专业跑圈就那么大。
全球马拉松完赛者里,穿碳板跑鞋的比例2021年是28%,2024年涨到47%,2026年又回落到38%。用得上顶级竞速鞋的人,基本都买过了。
特步跑步俱乐部也在十年里第一次收缩,从71家减到63家。
于是品牌开始讲另一套故事。索康尼被叫作“跑鞋界的劳斯莱斯”,今年上半年专业运动板块收入8.75亿元,增长11.4%,毛利率55.5%,比主品牌高约10个百分点。
昂跑更典型:2025年北京、上海马拉松的“破三”跑者里,上脚率只有0.2%和1.9%,却在中国坚持不打折甚至提价,今年上半年亚太区净销售额涨了43.7%。
买鞋的人,和专业跑者,越来越不是同一群人。
这也解释了双11的跑鞋货架为什么这么热闹。品牌在清库存,也在抢新客。特步三季度零售折扣落在7到7.5折,库存周转还在拉长,双11的价格大概率还会更松。
但便宜和适合,是两回事。
马拉松上脚率是精英样本,不是你的购物清单。特步在“破三”跑者里占37.7%,是因为它长期押注竞速;你一周跑几次、配速多少、体重多少,才决定你该买什么。
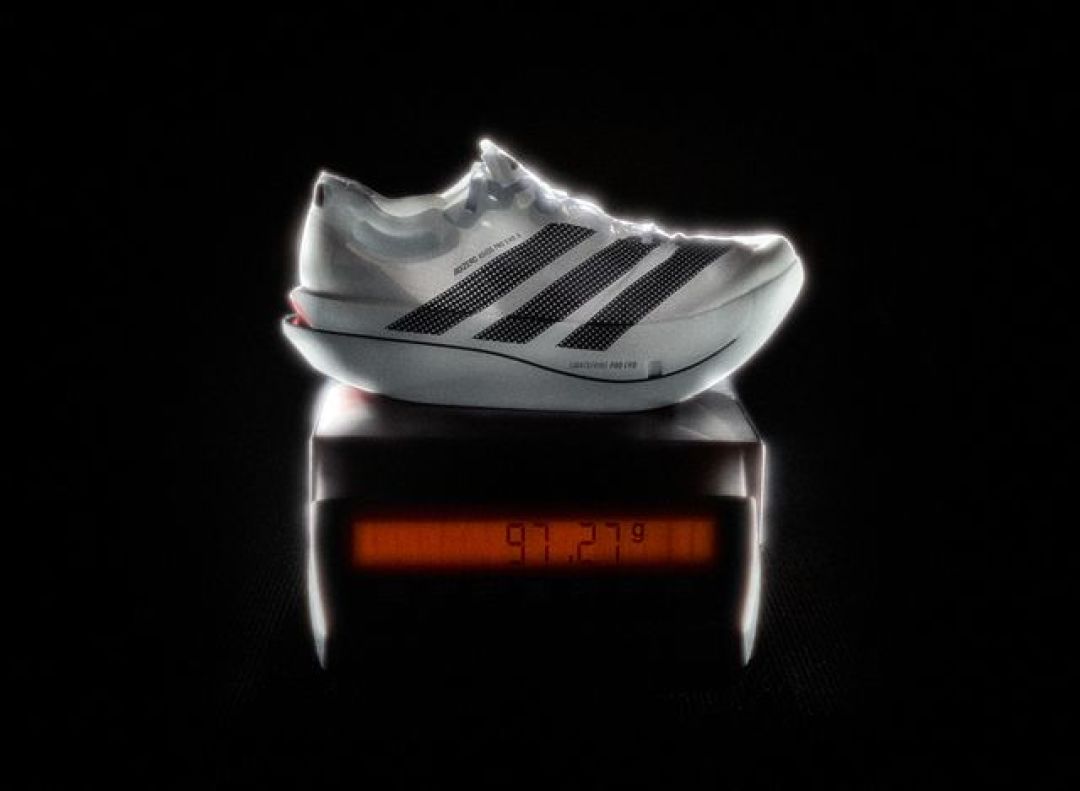
顶级碳板鞋是比赛工具,不是日常训练鞋。阿迪达斯的EVO3单只约97克,北马男子前三都穿它,冠军托拉跑出2:03:10,把赛会纪录提高了近4分钟。 可它的设计目标是破纪录,不是保护膝盖。封面新闻
缓震也不是越软越好。一项2018年的实验,让12名习惯后跟着地的男性跑者穿两双不同厚度的跑鞋在跑步机上跑。
到了14.5公里/小时,厚底鞋的落地冲击峰值和冲击加载率反而更高。 样本只有12人,不能证明厚底鞋伤膝,但至少说明:软,不等于稳。慧跑
所以双11挑跑鞋,先别急着看折扣。想清楚这双鞋一周穿几次、跑多快、跑多远,再看价格。赛道上的那双鞋,是品牌花五年、十几年争来的广告位;你脚上的那双,只需要对你的膝盖和配速负责。