

央行把政策利率的锚从7天逆回购切到隔夜,11月2日正式生效;大额存单密集返场还售罄了,多所高校工资改发数字人民币,双11前这笔账值得先算明白。
政策利率“换锚”,贷款的尺子要变了
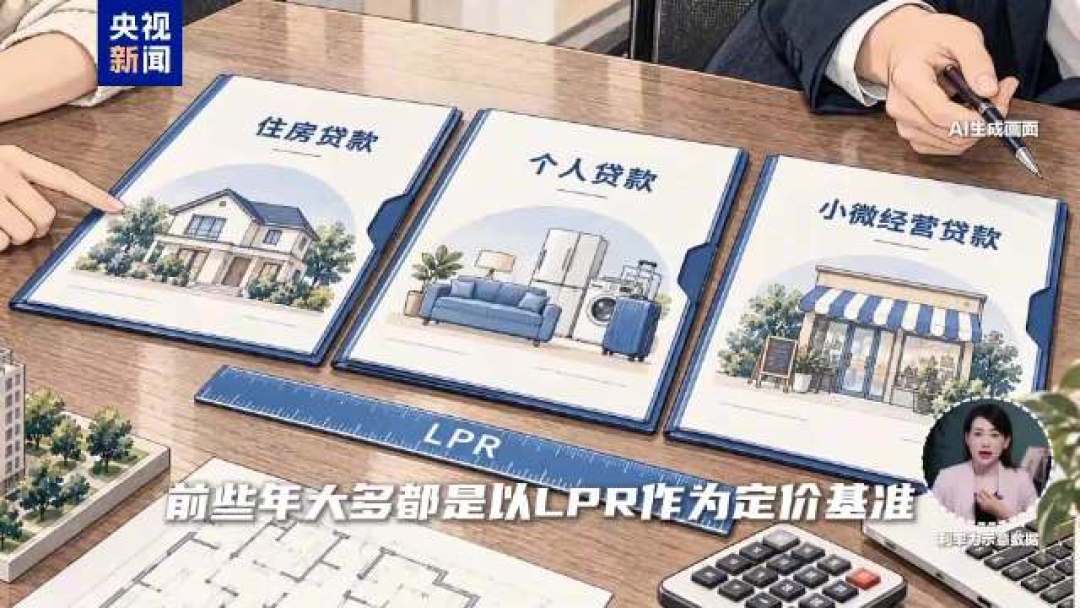
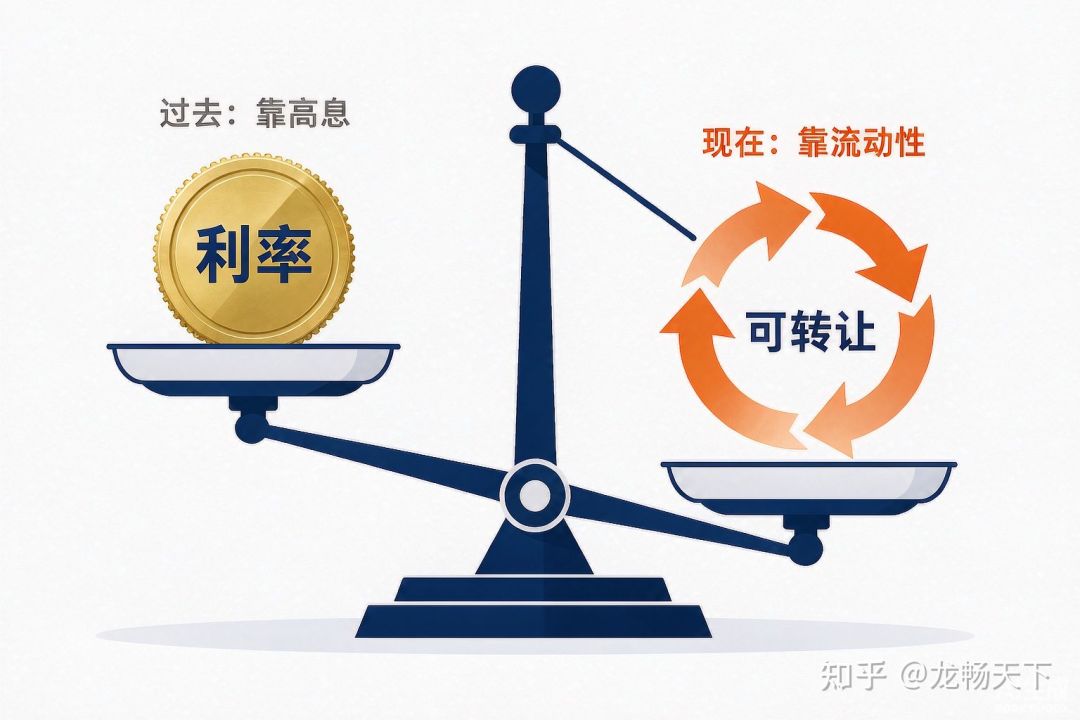
10月30日央行官宣,11月2日起每个工作日按1.25%固定利率开展隔夜逆回购招标,7天期逆回购转为只在税期、月末补位,贷款利率定价也从单一参考LPR走向“LPR+DR”双锚。这不是降息,但它决定以后LPR、存款挂牌利率怎么动,背着房贷或准备贷款的人值得先把新旧规则看清楚。
大额存单集中返场:抢之前先看利率表
10月以来国有行、股份行、城农商行、民营银行和外资行重新上架3年至5年期大额存单,热门产品上线几天就售罄,但多数新发利率只在“1字头”,还设了起存金额、每日限额、属地核验等门槛。手里有到期存款想锁利率的人,对比过挂牌定存和大额存单的差价、确认自己够不够购买资格,再决定抢不抢。
高校工资改发数字人民币,到账后有什么不一样
江苏多所高校通知教职工自11月起工资通过数字人民币钱包发放,数字人民币已从现金型1.0升级为存款货币型2.0,钱包余额开始计息、流水也能在线打印。拿到工资的人会关心取现、转回银行卡和后续是否扩大范围,这些细节目前还有争议,先搞懂机制再决定怎么用最稳。
双11前的两笔账:分期真实利率与网贷窟窿
大促临近,信用卡分期又被推到手边——“每期0.6%手续费”按央行公告的IRR口径算实际年化约13%,不是宣传里的7.2%;另一篇帖子里,一名年薪30多万的外企员工因为103笔网贷以贷养贷,负债滚到80多万,连二套房按揭都被卡住。打算分期或手里有网贷的人,签字之前这两篇值得一看。

当前文章无评论,是时候发表评论了