


















38
17
100万现金vs100万房产,5年后哪个更保值?王健林早就给出了答案
2026-11-10 10:34:20
0点赞
0收藏
0评论
手里刚好有100万闲钱,是老老实实存银行吃利息稳,还是趁现在房价低位抄底一套房?再过5年到2030年,到底哪样更值钱?
有人说房子早就不行了,拿着现金才是王道;也有人说钱放银行只会越变越毛,只有买房才能抗通胀。两边说的都有道理,但大多是站在自己的立场以偏概全。
早年间潘石屹和王健林都公开聊过这个话题,他们的观点放到今天依然不过时,只是好多人都理解偏了。今天就跟大家好好聊聊,别再瞎纠结踩坑了。
误区一:买房还能躺赚?「普涨神话」早就碎了
指望买套房子坐等升值的时代,真的一去不复返了。
潘石屹以前就说过,过去房价普涨,本质是因为房子不够住,供需缺口大,所以盖多少都有人抢。但现在早就不是"有没有房子住"的问题了。
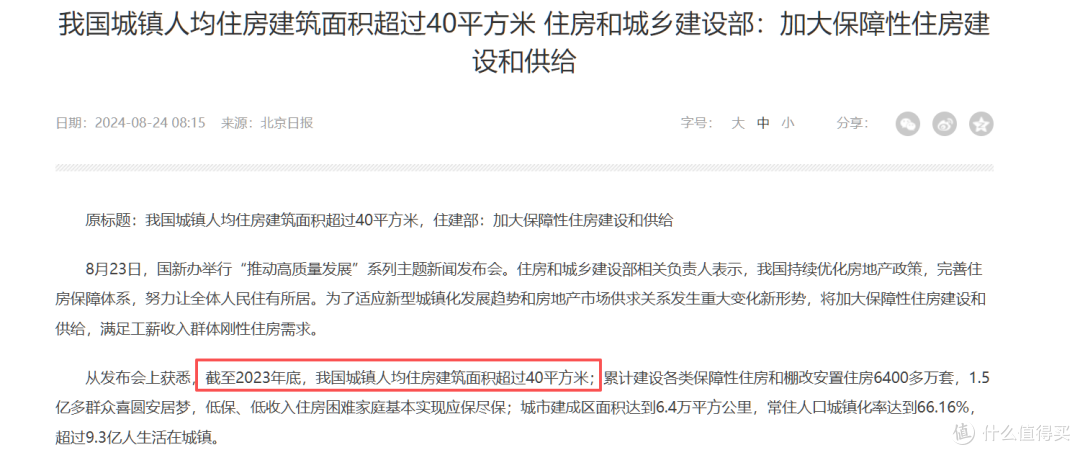
根据国家统计局的公开数据,早在2023年底,我国城镇居民人均住房建筑面积就已经接近40平方米,和不少发达国家的水平比都不逊色。
总量够了,不代表所有房子都过剩,但意味着"闭着眼买都能涨"的日子彻底失效了。
以前不管是一二线还是小县城,只要买房基本都不会亏,那是赶上了城镇化快速推进的红利,大量人口从农村涌进城市,住房需求集中爆发。
现在城镇化率已经到了66%左右,增量需求大幅收窄,接下来完全是存量博弈——人往哪里走,钱往哪里流,哪里的房子才有价值。
好多人现在买房还抱着"早买早赚"的老观念,连城市基本面都不看,听中介吹两句规划就盲目的冲进去,最后套牢了才后悔。
现在买房选错了城市,比买错股票还可怕。股票割肉还能剩点钱,没人接盘的房子,降价都卖不出去,实打实砸在手里。
误区二:存银行就绝对安全?
既然买房风险大,那把100万全存银行,总该稳了吧?还真不一定。
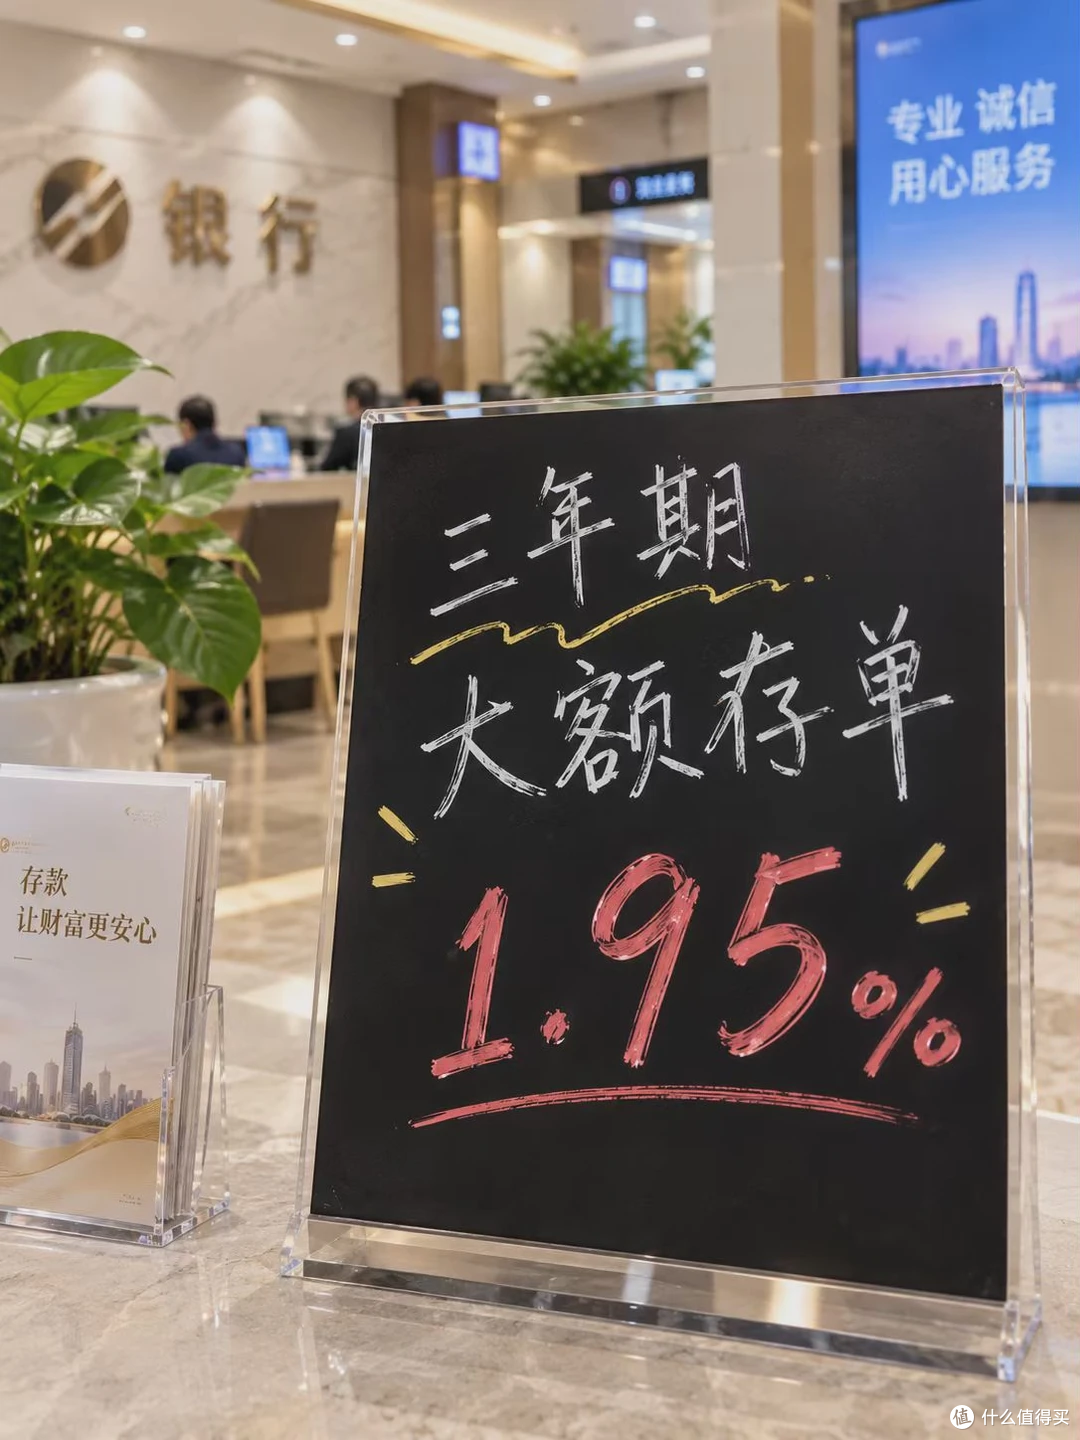
很多人只看到现金不会亏本金,却忽略了它的持有成本。最直观的就是存款利率一路走低,三五年前大额存单还能有4%以上的年利率,现在三年期定存普遍只有2.5%-2.6%,100万存一年利息才两万多,连通胀都跑不赢。
按每年2%左右的温和通胀算,看着本金没少,实际购买力每年都在悄悄缩水,5年后100万的实际购买力可能只剩90万出头。
这还不是最坑的。我一直觉得,现金最大的成本,不是通胀,是决策惰性和踏空风险。
好多人抱着"再等等看"的心态,一等就是两三年,看着利率越降越低,房价也起起伏伏,越等越不敢下手,到最后钱要么不知不觉被日常开销蚕食了,要么急着找收益反而踩了理财的坑。
真遇到核心城市优质房源价格回调的窗口期,手里攥着现金却犹豫不决,等反应过来,上车成本又高了一截,这才是最大的损失。
网友@梦想佳就是这样,2022年的时候手里有80万,当时成都南二环有套次新房,总价120万,她觉得还能再跌,想再等等。结果等了两年,那套房子不仅没跌,去年还涨了十几万。她现在说,早知道当初就下手了,白白多花了十几万。
还有人觉得现金流动性好,急用钱随时能取。其实大额存单、定期存款提前支取都按活期利率算,损失的利息不是小数目,流动性并没有你想象中那么强。
误区三:城镇化利好所有城市?
很多人拿王健林的话当买房“秘籍”,大概意思是说"城镇化还在推进,二三线房子还有得涨",这真的是典型的断章取义。
王健林当年说二三线有住房需求,指的是有产业、有人口、有资源配套的大中城市,以及围绕核心城市的都市圈板块,不是随便哪个十八线小县城都能沾光。
城镇化下半场的核心逻辑,不是全面开花,是「都市圈集聚效应」——年轻人只会往工作机会多、收入高、公共服务好的地方走,人口会持续向强二线城市、省会城市以及核心都市圈的卫星城集中,而那些产业空心化、人口持续外流的小城市,只会越来越冷清。
举个很简单的例子,同样是环一线城市,环上海的昆山、环深圳的东莞,每年都有大量人口流入,刚需需求一直很稳,房价也有支撑;但很多远离核心城市的县城,年轻人毕业就往大城市跑,留下来的都是老人小孩,新房盖了一堆没人住,二手房挂半年都没人问,这种地方的房子,再便宜也没有保值的价值。
判断一个城市的房子能不能买,别信中介嘴里的"未来规划",就看两个最实在的指标:
一个是小学生在校生人数,连续增长说明有年轻家庭定居,是实打实的居住需求;另一个是二手房挂牌量,如果挂牌量连年暴涨,说明大家都在抛售离场,你进去大概率就是接盘侠。
真正的趋势:房子加速分化,别再拿"房子"一概而论
现在很多人讨论房子,总喜欢一竿子打死,要么说房子都要涨,要么说房子都不值钱,其实都不对。
未来5年最明显的趋势,就是楼市会加速分化,房子和房子之间的价值差距,会越拉越大。
现实里,国内绝大多数城市的普通住宅,租金回报率都在1.5%-2%之间,能摸到2.5%的都很少,真正能到3%的基本都是地段极佳的小户型公寓或者老破小刚需房。
普通改善住宅的租金连房贷利息都覆盖不了,千万别拿"以租养贷"当买房的理由,算上物业费、折旧费、空置期,实际收益只会更低。
但反过来,也不能说所有房子都不保值。同样是房价调整,一线城市核心地段的次新房,降个5%-10%很快就有人接手;而远郊的大盘、文旅盘、没有配套的新区房,打七折都未必有人愿意接盘。
核心区的房子,绑定了稀缺的地段、产业、教育医疗资源,这些东西是不可复制的,长期来看依然有保值能力;而远郊的房子,除了面积大一点,没有任何稀缺性,供应又大,市场一冷最先崩盘。
事实上,以后的房子会分成两类:一类是真正的优质资产,能抗通胀能流通;另一类就是普通消费品,买了就是用来住的,别指望升值,能不贬值就不错了。
普通人到底该怎么选?给你几个实在的建议
说了这么多,100万到底是买房还是存现金?其实没有标准答案,关键看你的需求和抗风险能力。
如果是刚需自住,而且工作生活都在人口持续流入的城市,遇到合适的房源该买就买,不用总想着抄底。
自住的房子,涨跌其实和你关系不大,你总不能涨了就卖掉睡大街。
但一定要控制好杠杆,月供最好不要超过家庭月收入的30%,手里一定要留够至少半年的生活费当「现金流安全垫」,别为了凑首付把家底都掏空,更不要碰消费贷、经营贷之类的违规资金入市,风险太高了。
如果是想投资保值,那真的要慎之又慎。现在买房投资的门槛比以前高太多了,选不对城市选不对地段,不仅不保值,还可能亏本金。
真要配置房产,就盯紧强二线以上城市的核心成熟板块,选房龄新、物业好、周边配套齐全的优质房源,远郊盘、文旅盘、小开发商的盘,碰都别碰。
如果实在看不懂楼市,也别勉强自己上车。拿着现金虽然会被通胀慢慢侵蚀,但至少本金安全,不会踩大坑。
可以把钱拆分配置,一部分存大额存单保本,一部分买中低风险的稳健理财,一小部分布局指数基金之类的权益资产,分散风险,比all in房子或者all in现金都稳妥。
其实纠结100万5年后谁更值钱,本质上是在纠结"怎么才能不贬值"。
但现实是,没有任何一种资产是绝对安全、只涨不跌的。真正能让你一直保值的,不是房子也不是现金,而是你自己的判断力和抗风险能力。
不跟风,不盲从,看懂趋势再下手,比什么都重要。
你们手里如果有100万,会选择买房还是存银行?评论区聊聊呀~
#买房攻略 #现金理财 #楼市观察 #资产配置 #普通人理财 #楼市 #房价










