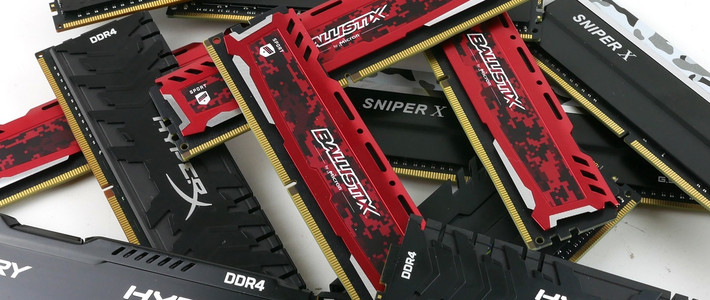
这两天,"内存条降价了"的消息又开始刷屏。南昌的数码城里,16GB DDR4从上礼拜的680元降到了620元。华强北的32GB DDR5套装,10月中旬前一度报到约3000元,之后回落到2000元上下。等等党奔走相告:是不是终于要跌回2024年了?微博知乎
别急着高兴。10月底三星和SK海力士先后交出财报,里面的信息比柜台报价残酷得多。
财报里藏着一句话:产能卖到2028年了
三星在2026年三季度财报电话会上明确表态:2027年的HBM产能已经全部售罄,2028年DRAM供应仍将紧张。SK海力士说得更远——未来三年直到2029年的DRAM和HBM产能已近乎全部卖光,黄仁勋也称看不到2029年出现存储过剩的迹象。知乎微博微博
翻译成人话:AI数据中心把未来三年的内存产能提前包场了,留给装机党的,是桌上剩下的那点菜。
这不是厂商哭穷。三星、SK海力士、美光三家已经把70%以上的先进产能转向AI专用的HBM,挤占了标准DRAM的供给;2027年全年的产能分配谈判也已完成,客户最终拿到的配货量,只有最初申请量的60%到70%。更硬的信号是交期:普通DDR5的正常交货周期是4到6周,现在已经超过40周——下单之后,差不多等一年才能到货。短期价格可以靠抛售砸出坑,但交期骗不了人:瓶颈在产能,不在情绪。知乎
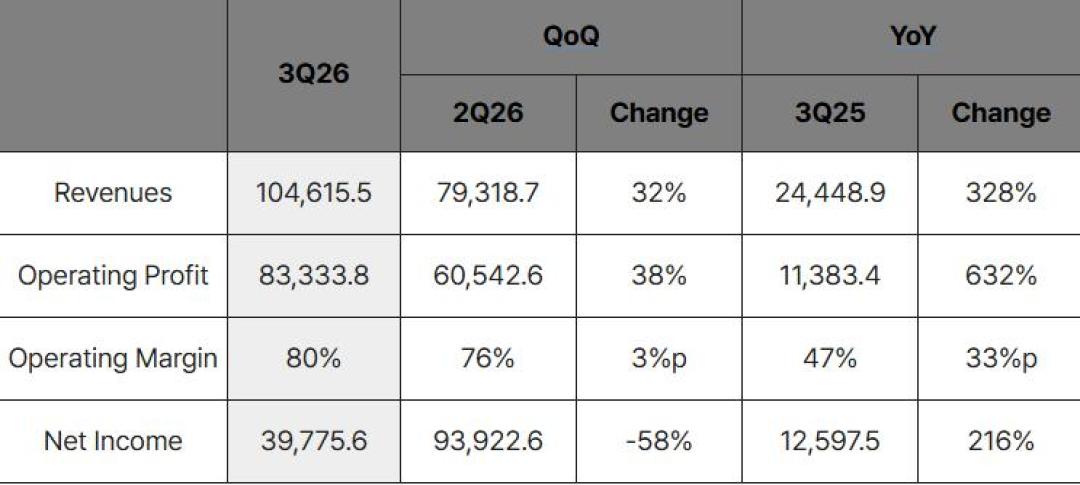
SK海力士这份财报有多赚?单季营业利润83.33万亿韩元(约合600亿美元),同比增长632.1%。它还与14家主要客户签订了通常为五年的长期供货协议,覆盖2027年和2028年超过50%的总产能,并预计全球存储芯片供不应求的局面可能持续至2030年。36氪
那这次的"降价"是怎么回事?
是真的,但只是渠道在高位松动。前期内存涨得太猛,一部分商家资金链绷不住,开始小幅让利回笼资金。南昌柜台上降的那60块、华强北回落的那几百块,都是这个逻辑。
但上游并没有松。CFM闪存市场10月20日的周评写得很清楚:渠道的16GB、32GB DDR5内存条当周还在小幅上调,价格已经接近3月的历史高点。也就是说,零售端的"降",降的是前期加价过猛的水分,离"跌回从前"还差着十万八千里。知乎
一线商家的判断也很一致。南昌数码城的吴老板直言:大降不大可能,“这个月降两三百,下个月可能又涨回去”;王老板更干脆:显卡价格不会低,内存价格也不会跌。微博
双11装机,内存这一项怎么落子
把上面的信息拼起来,结论其实很清晰:短期有好价可捡,长期别指望暴跌。
刚需装机:趁渠道让利窗口,一次配足。 既然产能紧张要持续到2028年之后,"先买16GB、明年再加"的策略风险就很高——明年加购时,很可能比今天更贵。双11期间部分商家回笼资金的降价是真实存在的,遇到合适的32GB套装就出手,别为了等一个不确定的"崩盘"把装机计划一拖再拖。
捡漏可以,但要防坑。 渠道抛售期鱼龙混杂,二手条、翻新条会混在里面。优先选正规零售包装、官方旗舰店和大自营渠道,到手先用检测软件验一下颗粒信息和读写稳定性。
不着急的,把观察指标换掉。 别再盯着某个月的零售报价了,那玩意来回晃。真正值得盯的是原厂会不会上调消费级DRAM在2028年产能分配中的比例——那个数字动了,价格才有可能真正松动。知乎
至于还在等"内存崩盘"的朋友,可以醒醒了:这一次,等等党等到的不是降价,是2028。