










17
48
过了80岁还能买意外险吗?孝心安高龄版最高保到100岁,慧择详解
2026-10-30 16:54:27
0点赞
0收藏
0评论
市面上绝大多数老人意外险,承保年龄上限只到80岁或85岁。80岁以上的老人想买一份意外险,要么直接没得选,要么只能买到保额砍半的减配版。
而且很多产品健康告知偏严,老人只要血压、血糖、血脂稍微高一点,一问就可能被挡在门外。这是高龄人群投保最常遇到的第二道坎。
最近上线的孝心安高龄版,是鼎和财险承保、慧择独家定制的中老年意外险,正好把这两道坎迈了过去。
它最高能保到100周岁,健康告知只有4个问题、6项问询,三高不在问询范围内,血压血糖血脂偏高的老人也有机会投保。
计划一还多了意外骨折津贴;两个计划都带500元救护车费用,以及门诊陪诊、住院护工、院后康护指导书、远程康复指导四项增值服务。
交通意外还能在基础保额上叠加赔,飞机最高叠加到80万。
下面把它的保障逐条拆开,优点和不足一起说清楚:谁能买、保什么、哪些情况不赔、服务怎么用、保费贵不贵。
想直接看结论的读者,可以拉到文末,官方投保入口和下单前要核对的事都放在那里。
一、孝心安高龄版多大年纪能买?哪些情况买不了?
孝心安高龄版按年龄分成两个计划,计划一面向50到75周岁,计划二面向76到100周岁,投保时按年龄对号入座。
保费方面,计划一每年398元,计划二每年558元,保险期间都是1年。
被保险人要满足几个条件:年龄在50到100周岁之间,有完全民事行为能力,说白了就是生活能自理、能自己做决定。
长期卧床、完全丧失自理能力的状态,不在承保范围内。
承保职业限定在1到3类,退休老人、家庭主妇、办公室职员通常都在这个范围内。
建筑工人、矿工、特技演员这类高危职业,不在承保范围内。
投保关系上,投保人只能为本人、配偶、父母、配偶父母投保。子女可以给自己爸妈和岳父岳母各买一份。
同一个被保险人,在同一保险期间内只能投1份,多投无效,也不会重复赔。
生效时间要特别留意:缴费成功后第7天零时(T+7)才生效,不是当天买当天保。
如果老人近期有出行安排,最好提前几天投保,别卡在出发前才想起来。
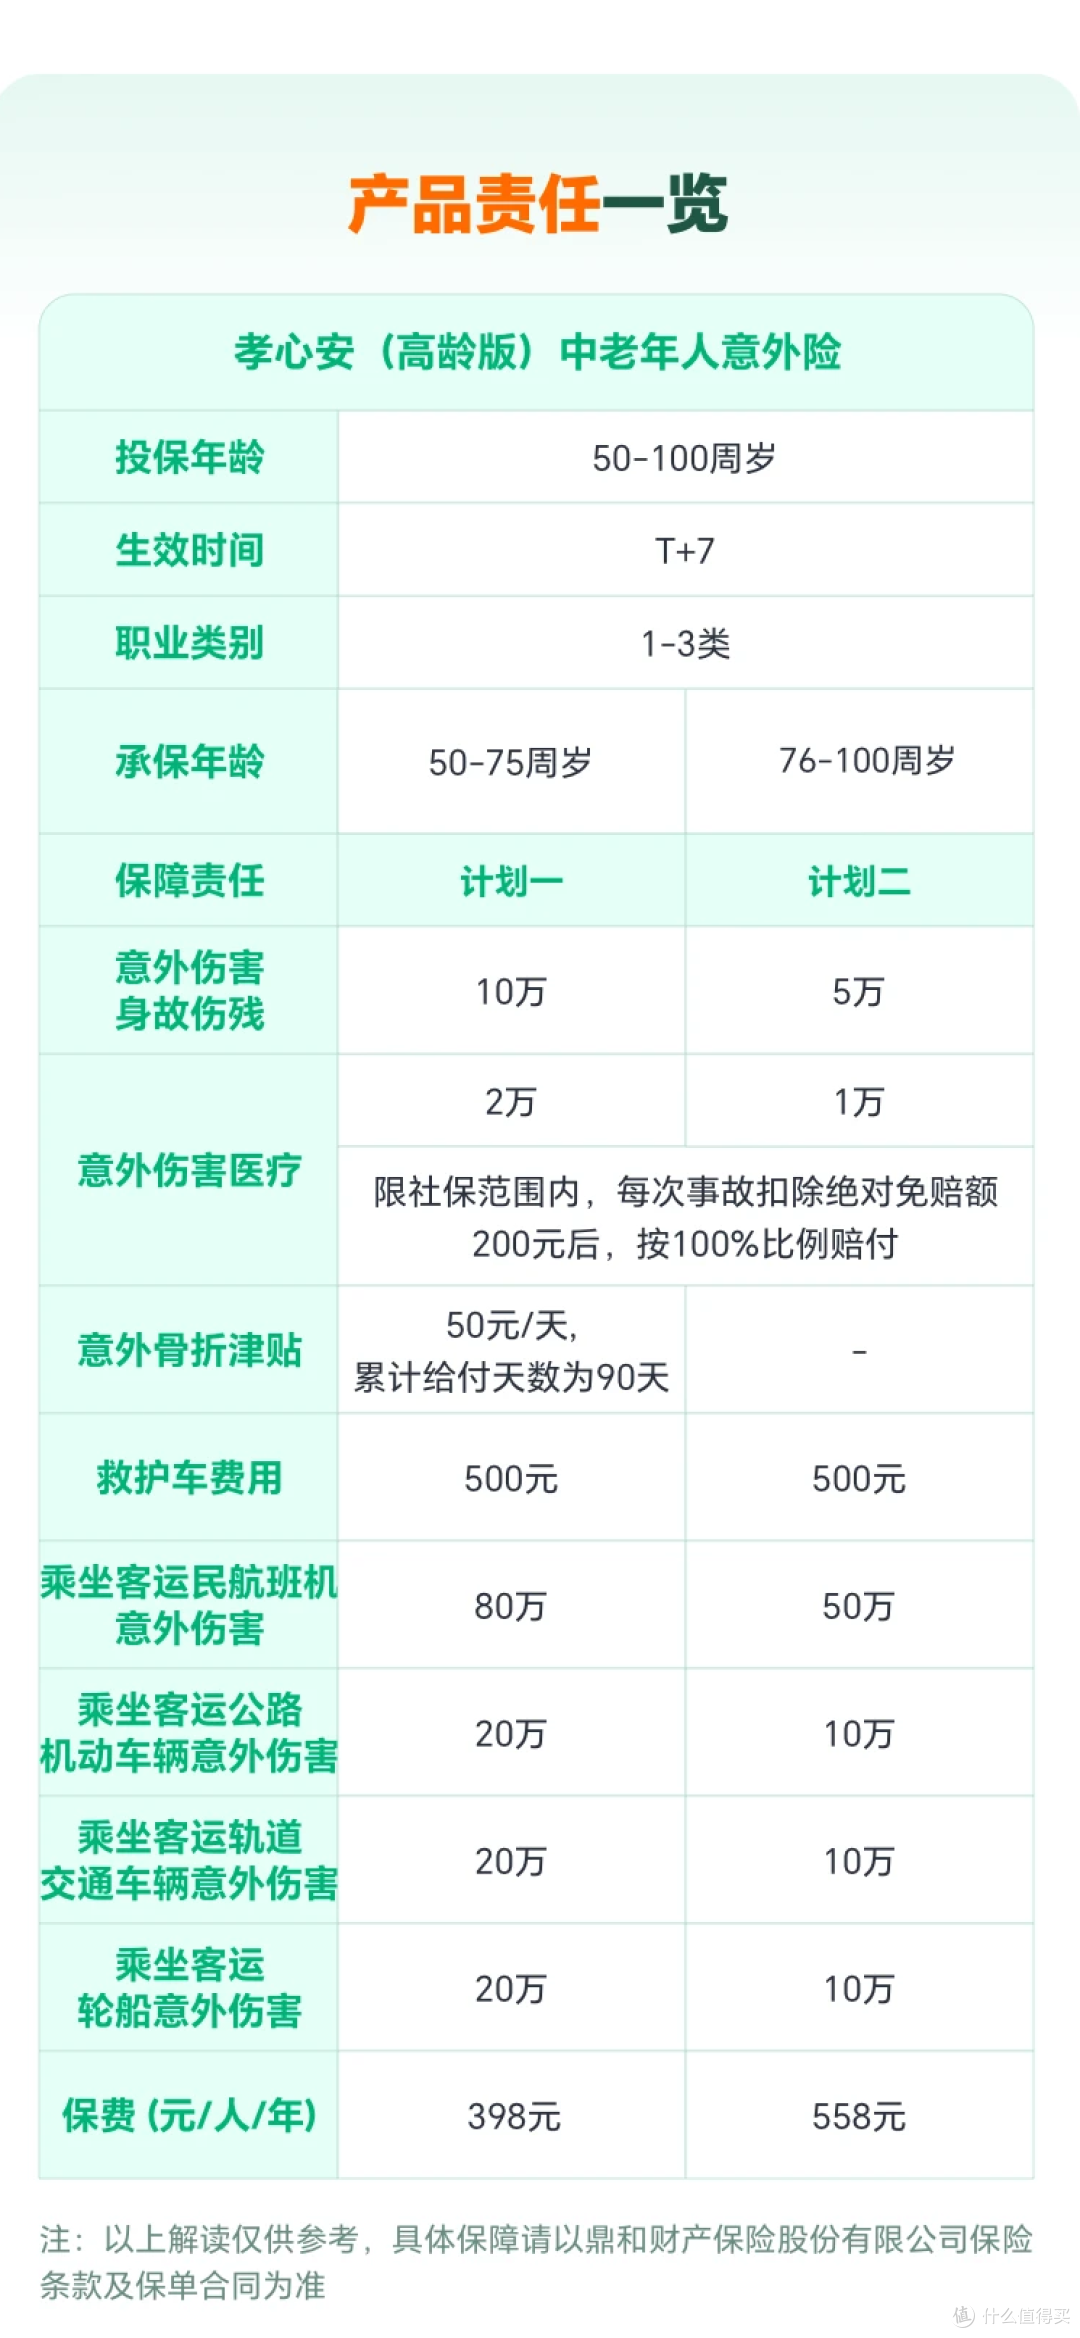 孝心安高龄版保障责任表
二、孝心安高龄版意外医疗怎么样?摔一跤去医院能赔多少钱?
意外医疗是这款产品使用频率最高的一项责任。计划一保额2万,计划二保额1万,两个计划的报销规则完全一样。
限社保范围,每次事故先扣200元绝对免赔,剩下的100%报销。
老年人最常见的意外是摔倒、磕碰,此外还有烫伤、被猫狗抓咬、切菜割伤、交通事故。
这些意外造成的医疗费用,都在意外医疗保障范围内,门诊和住院都能用。
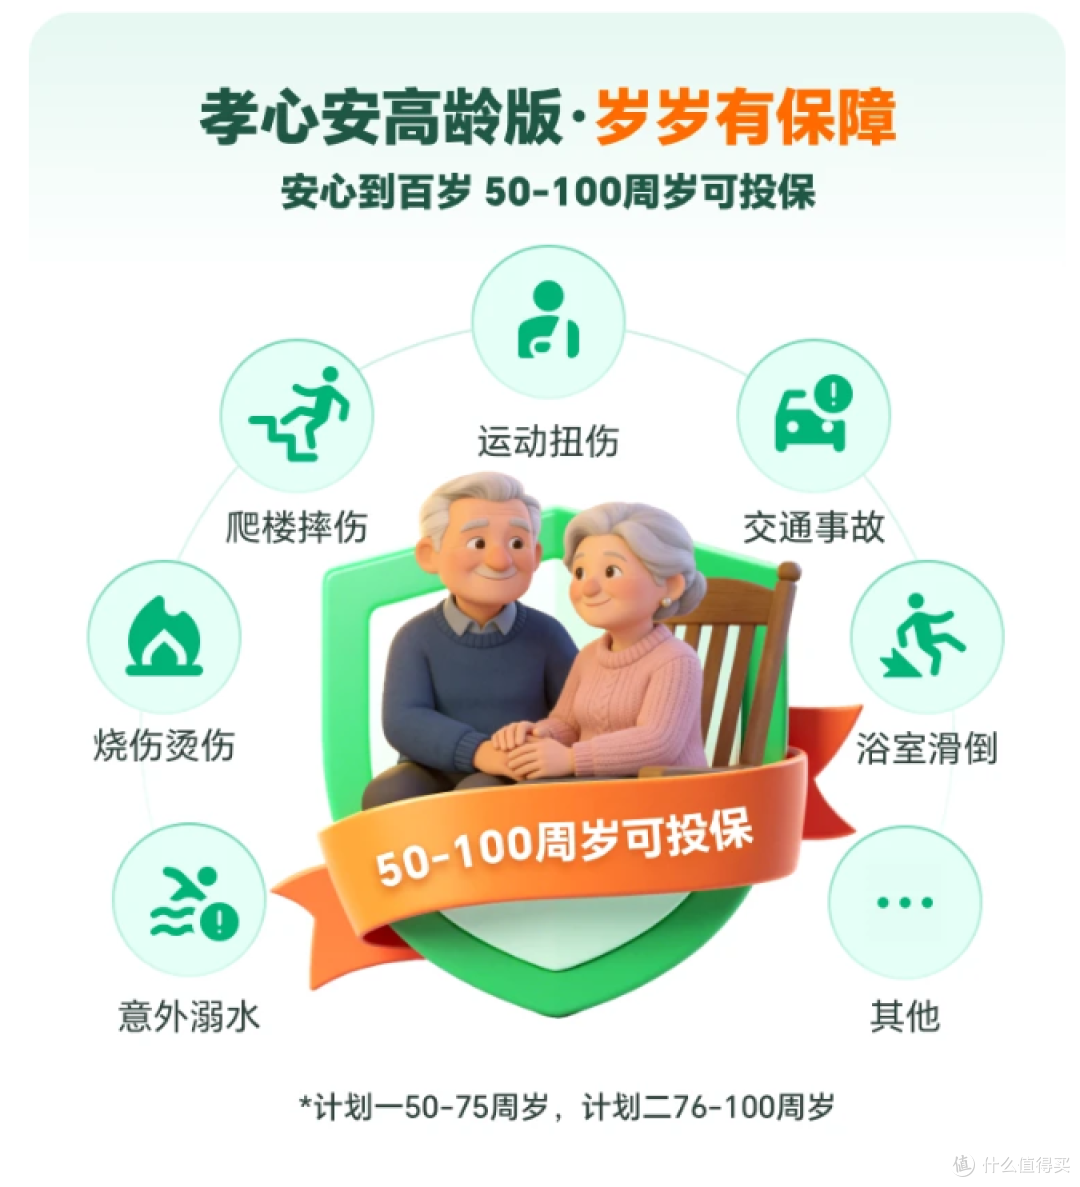 常见意外有哪些
限社保范围的意思是,社保目录里能报的药品、检查、治疗项目,这款产品也认。
社保不报的进口药、自费耗材,比如部分进口钢板,就要自己承担。
骨头断了打钢钉、上钢板,用到的材料价格差别很大,缴费前最好请医生确认一下是不是社保内的。
200元绝对免赔的意思是,每次意外不管花多少钱,先扣200元自己出,剩下的部分按100%赔。
举个例子。王阿姨在家滑倒摔了胳膊,去二级公立医院治疗,一共花了3000元,全部在社保范围内。
先扣掉200元免赔,剩2800元,计划一的意外医疗保额2万,远未触及上限,这2800元可以全额报销。
如果买的是计划二,保额1万,同样在限额内全额报,超过1万的部分要自己承担。
还有两条容易被忽略的规则。一是补偿原则:已经通过社保或其他商业保险赔过一部分的,这款产品只赔剩下的部分。
各项补偿加起来不会超过实际花费。比如住院花了5000元,社保报了3000元,剩下的2000元再扣200元免赔,最多再报1800元。
二是治疗延续:保险期间届满时治疗还没结束,住院最长可以延续到意外发生后的第180天,门诊最长延续到第15天。
这对骨折这类需要长期住院的情况比较友好。保单到期时老人还躺在病床上,只要在意外发生后的180天内,住院费用仍按约定报销。
三、孝心安高龄版意外身故伤残,人走了或落下残疾能赔多少?
计划一的意外身故或伤残保额是10万,计划二是5万。前提是意外发生之日起180日内身故或伤残,超过这个时间就不在责任范围内。
伤残赔付依据是《人身保险伤残评定标准及代码》(JR/T 0083-2013),伤残程度分10个等级。
1级最重,按100%保额给付;10级最轻,按10%给付;中间等级按10%逐级递减。
换算成钱更直观:以计划一的10万保额为例,最轻的10级伤残赔1万,5级伤残赔6万,1级伤残赔10万。
有几个细节也可以了解一下:
1、同一意外事故造成两处及以上伤残,等级不同的按最重的那一项算。
2、等级相同的,最多可以晋升一级,最高晋升到第一级。
3、投保前已经有伤残,同一部位伤残程度加重时,按加重后的等级给付,但要扣掉原来那部分对应的金额。
4、身故金和伤残金也不是简单叠加。身故前已经领过伤残金的,身故保险金里会把已给付的部分扣掉。
四、孝心安高龄版意外骨折津贴,一天能领多少钱?
骨折津贴是孝心安高龄版针对中老年骨折高发场景专门设计的一项责任。
摔伤骨折住院期间,除了医疗费能报销,还能额外领一笔按天计算的补贴,用来覆盖住院期间的伙食、陪护零花这类开销。
规则是按骨折部位和严重程度,每天给50元,累计最高90天。
给付天数看的是《骨折津贴给付比例表》,表里列了20类骨折,每类分完全折断、不完全折断、骨骼龟裂三种程度,赔付天数依次递减大约一半。
举几个老年人最常见的骨折部位:肋骨完全折断赔20天,折合1000元;锁骨28天,折合1400元;踝骨40天,折合2000元;股骨颈60天,折合3000元。
股骨颈骨折俗称胯骨轴骨折,是老年人最怕的一种,卧床时间长、护理要求高。按最高60天算,这笔津贴加上意外医疗的报销,能帮着减轻一部分压力。
有四条限制要提前知道:
1、同一意外事故造成多处骨折的,只按赔付天数最高的那一项给,不叠加。
2、免赔天数没有固定标准,条款里写的是由投保人与保险人约定并在保单载明,下单前留意保单上的天数。
3、最重要的一条:病理性骨折,或者被诊断为骨质疏松的,不赔。
条款原文是病理性骨折或被诊断为骨质疏松,这是并列关系,不是要求骨折必须由骨质疏松直接导致。
4、只要被保险人被诊断为骨质疏松,意外摔骨折也不在保障内;投保前同一部位已经骨折过的,同样不赔。
五、孝心安高龄版救护车费用,叫一次120能报多少?
这项责任,两个计划的保额都是500元,规则也一致。
意外事故发生之日起24小时内,因抢救需要呼叫120急救中心或999紧急救援中心派出的医疗救护车辆,产生的车辆使用费按100%给付。
要注意,这项责任的赔付范围很窄,只保车辆使用费。
医生的诊疗费、检查费、医药费、担架费、等候费,以及转院过程中产生的费用,都不在这500元里。抢救费用超过500元,超出部分要自己承担。
换句话说,这500元只认车费,随车抢救和治疗花的钱要另算,这部分可以看看能不能走意外医疗报销。
六、孝心安高龄版交通意外,坐车坐飞机能多赔一笔吗?
孝心安高龄版的交通意外保障,是在基础意外身故或伤残保额之上额外叠加赔付的。
也就是说,基础保额照赔,交通意外再单独加一笔。
举个例子。张大爷72岁,买的是计划一,坐飞机去外地探亲,途中发生航空事故不幸身故。
基础意外身故赔10万,客运民航班机意外再叠加80万,合计90万,家属实际拿到的就是这个数。
四类公共交通的叠加额度:客运汽车含网约车,计划一20万、计划二10万;轨道车辆同样是20万和10万;客运轮船20万和10万。
民航飞机最高,计划一80万、计划二50万。基础保额和交通意外怎么叠加成一笔钱,可以看下图。
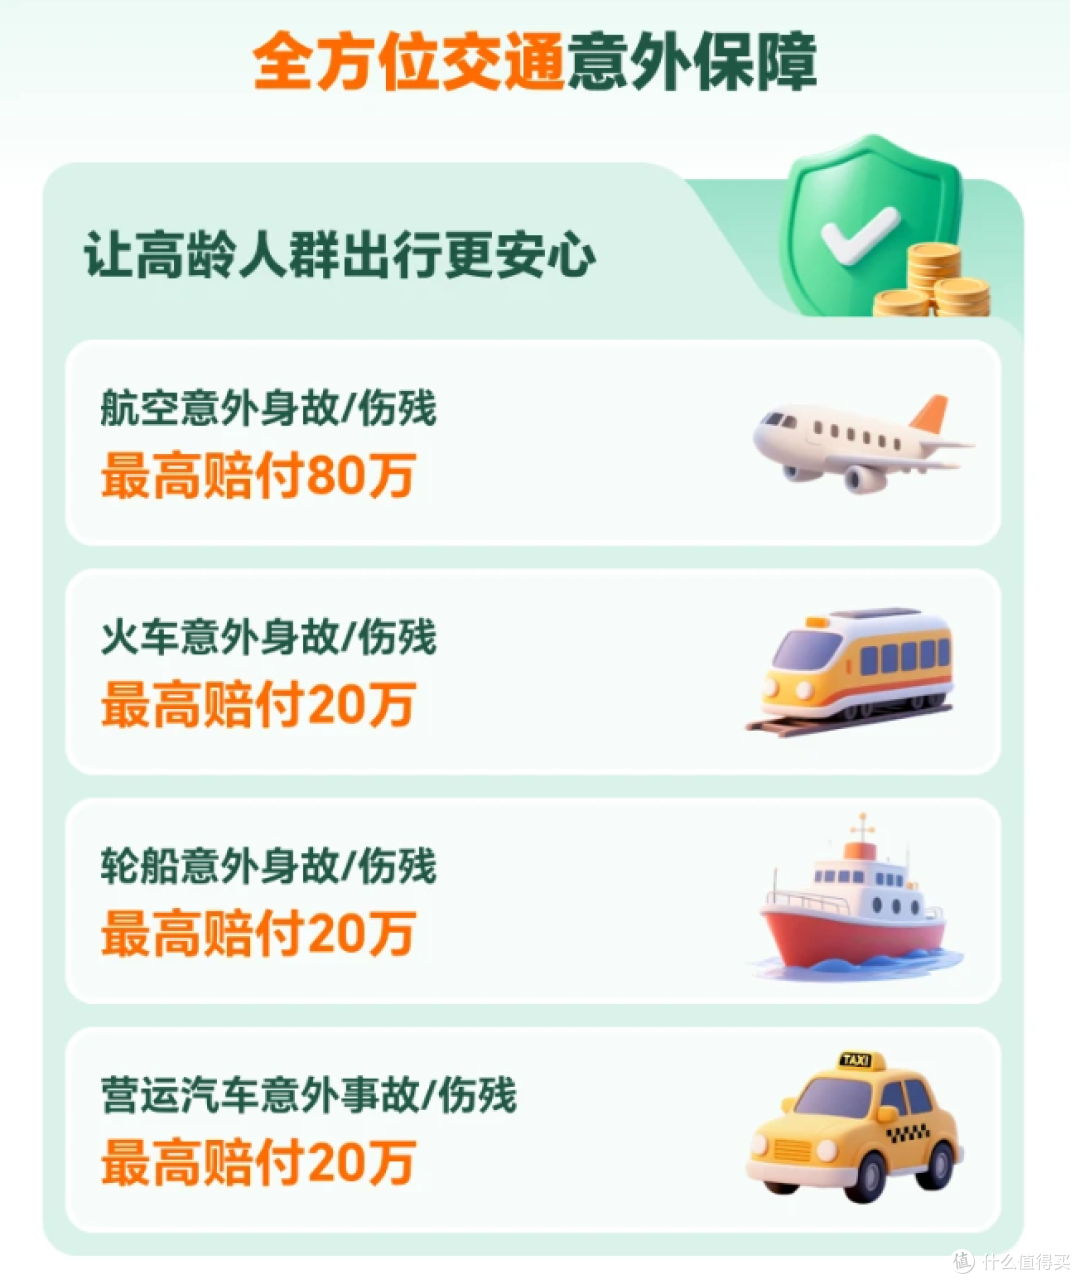 交通意外叠加赔
自驾不在保障范围内,一定要记牢。
这条责任只认持有效客票或订单乘坐合法营运的公共交通工具,自己开车出事故只能按基础保额赔付,拿不到叠加部分。
另外条款还明确,驾驶超过核定载重重量或核定载客人数的机动车期间发生意外,不承担赔偿责任。
五项基础责任的赔付方式各不相同:意外医疗按次扣免赔后按约定比例报销,骨折津贴按天给付,救护车费用按实际费用给付。
身故或伤残按保额和伤残等级一次性给付,交通意外则在基础保额上按出行方式再叠加一笔。
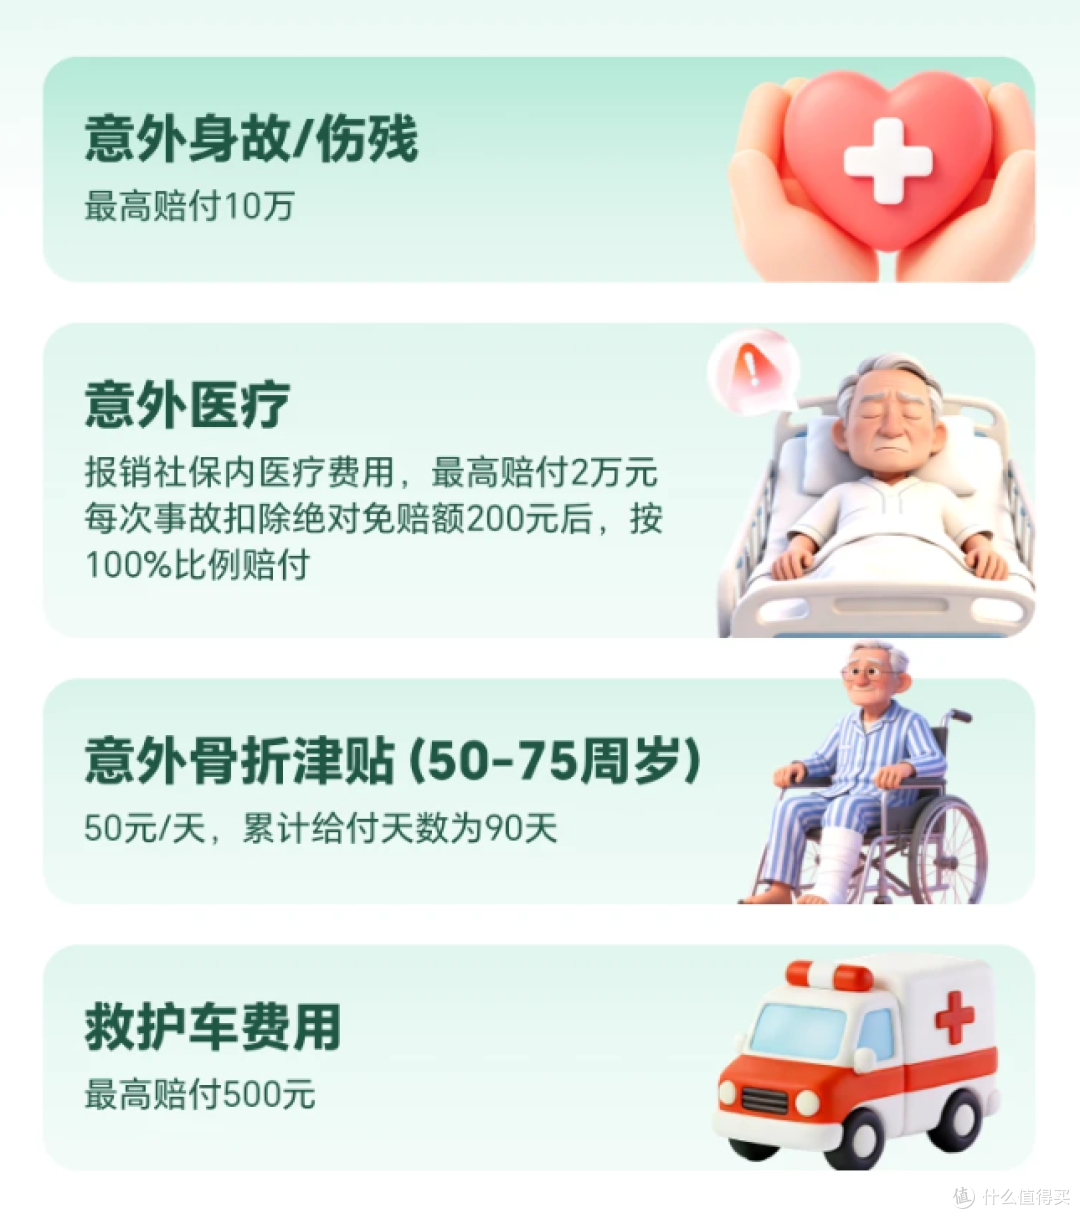 不同责任赔付规则
七、孝心安高龄版增值服务,陪诊护工怎么约?哪些情况用不了?
年轻人在外打拼,最怕的就是爸妈在家摔一跤、出点意外,自己赶不回去。
老人一个人去医院,最头疼的往往不是看病本身,而是不会用自助机、找不到科室、检查要跑好几栋楼。
孝心安高龄版附带的四项服务,就是冲着这些场景设计的,全部包含在保费里,不需要另外购买。
四项服务的次数、启动条件和覆盖范围,先看下表。
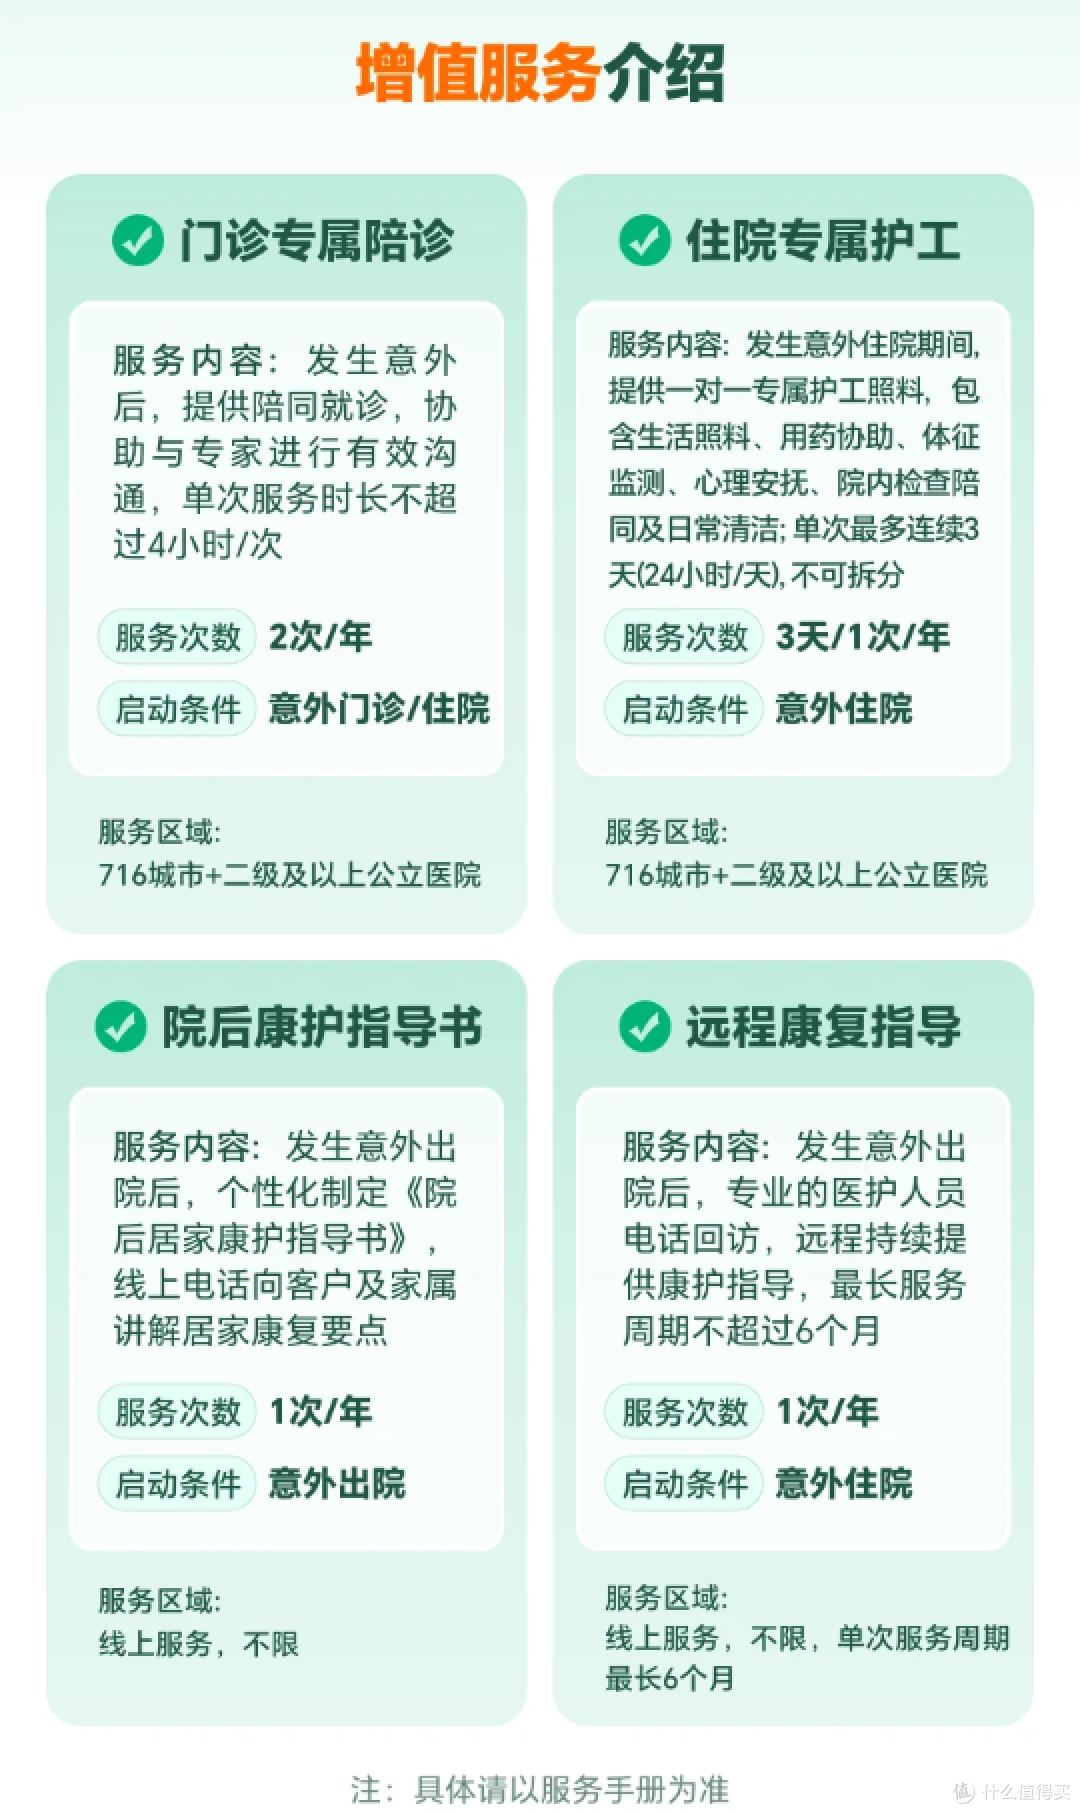 增值服务表
门诊专属陪诊,一年2次。启动条件是意外门诊,注意不是住院。
服务内容是有人帮老人取号、交费、陪着看诊、做检查、取药,把院内流程走完,单次服务时长不超过4小时。
覆盖716个城市的市区,限二级及以上公立医院。
预约方式有两种:关注一要健康微信公众号,从底部菜单保单服务进入,或者拨打咨询电话。预约需提前2个工作日提交申请,1个工作日内落实。
有几项不含:急诊陪护、急诊留观陪护、住院陪护、住院期间的检查陪同、入院协助。
CT、MRI、造影、PET-CT、放疗定位这类有辐射风险的检查,陪同人员不会进检查室。
住院专属护工,一年1次、最多3天。启动条件是意外住院。
服务内容是一对一护工照料,包括翻身、喂饭、擦身、协助用药、体征监测、心理安抚、院内检查陪同、日常清洁。
骨折术后头几天最难熬,家属又要上班又要守床,这3天护工能顶上一阵。单次最多连续3天,每天按24小时计,不可拆分。
同样需提前2个工作日申请,资料审核通过后48小时内到岗。
限制也比较明确:仅限本次住院,出院后不能继续用,转院或院外服务不提供。危重症、ICU、CCU、健康体检、隔离治疗、医美类项目都用不了。
院后康护指导书,一年1次。启动条件是因意外住院后出院。
专业医护做综合评估后,48小时内出具一份个性化的《院后居家康护指导书》,再用电话向客户和家属讲解。
内容包括伤口怎么护理、康复训练怎么做、饮食怎么安排。老人出院后最怕家属手忙脚乱,这份指导书相当于把回家后该干什么写清楚。1个工作日内响应,2个工作日内落实。
远程康复指导,一年1次、最长6个月。同样在因意外住院、出院之后启动。
专业医护人员定期电话回访,持续提供康护指导,最长服务周期6个月。
出院后一个月、两个月都能接到回访电话,问问恢复情况,给点具体建议。对独居老人来说,这通电话有时候比什么都实在。
四件事务必记清:
第一,服务对象只能是被保险人本人,不能转让给家属。
服务有效期和保单一致,保单生效(T+7)后就能申请,没有等待期。
第二,服务次数按保单年度计算,当年没用完就作废,不会累计到下一年,也不折现、不报销费用。
第三,医院挂号费、诊疗费、检查费、药费、护理费、治疗费这些都要自己付给医院,增值服务只提供服务人力,不承担医疗费用。
第四,取消要提前:陪诊和护工需提前12小时,院后康护需提前24小时,没按时取消的视为该次服务已使用。
另外春节法定节假日,也就是除夕到初七,不提供服务。
八、孝心安高龄版投保门槛,下单前有哪几个坑要避开?
第一是地区和医院限制。承保区域是中国境内,不含港澳台,另外有12个地区不承保。
北京的平谷区、密云区、怀柔区;天津的滨海、静海、北辰;江苏的徐州、南通;辽宁除沈阳和大连以外的地区。
吉林全省;黑龙江除哈尔滨以外的地区;河北的沧州、秦皇岛、唐山、廊坊、承德;河南全省。
山东除青岛、济南、临沂以外的地区;四川的宜宾、雅安;内蒙古全区;福建的南平。
投保时要如实填写长期居住地,双城居住的以一年中居住时间较长的地区为准。
医院方面只认二级及以上公立医院的普通部,私立医院、特需病房、VIP病房都不算,另有一批具体医院被明确排除。
老人平时常去哪家医院,投保前先帮老人查一遍名单,比出险后才发现不在范围里要省事得多。
第二是职业和免责条款。出险时职业类别超出1到3类的,保险公司不承担赔偿责任。
职业或工种变更,投保人要在变更发生之日起10天内书面通知保险公司。
免责条款里比较常见的不赔情形包括:故意自伤或自杀、挑衅导致的打斗、猝死、疾病、中暑、高原反应、食物过敏。
细菌或病毒感染,意外伤口感染除外;酒驾、无证驾驶、吸毒、违法犯罪、服刑期间。
潜水、跳伞、攀岩、探险、赛马、赛车等高风险运动,以及发生在精神和行为障碍期间、艾滋病期间的意外。
这些条款是行业通用的,看清楚就行。正常生活中的摔倒、碰撞、烫伤都在保障范围内。
第三是没有犹豫期,退保有损失。这款产品不设犹豫期,保单生效后退保直接产生损失。
最低现金价值按净保费乘以[1减去已生效天数除以保险期限天数]计算,其中净保费等于保费乘以(1减25%)。
翻译成大白话,刚买就退大概能拿回75%,买之前先想好。
所以投保前想清楚,别买了又退。
另外提醒一句,出险后要在48小时内拨打95393报案。故意或重大过失延误导致事故原因说不清的,无法确定的部分不赔。
九、孝心安高龄版健康告知,三高老人到底能不能过?
健康告知是投保的必经环节,全部选否才能通过。
孝心安高龄版一共4个问题,其中第四个问题含3项子项,合计6项问询,在同类产品里算宽松的。
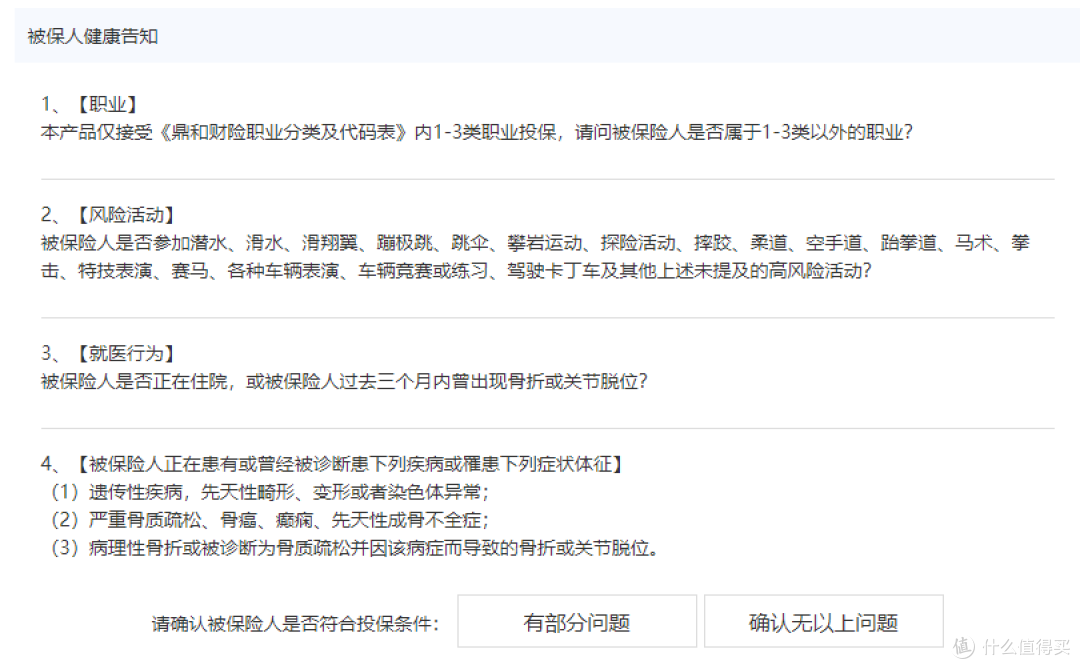 健康告知
第一个问题问职业:被保险人是否属于1到3类以外的职业。
普通退休老人、家庭主妇、办公室职员都属于1到3类,可以过;高危职业不行。
鼎和的职业分类表有2625条细类代码,覆盖1到6类,大多数普通职业都在1到3类里。
第二个问题问高风险活动:是否参加潜水、滑水、滑翔翼、蹦极跳、跳伞、攀岩、探险、摔跤、柔道、空手道、跆拳道、马术、拳击、特技表演、赛马、车辆表演、车辆竞赛或驾驶卡丁车等活动。
广场舞、太极、钓鱼、爬山这些日常活动都不算高风险。
第三个问题问就医行为:是否正在住院,或过去三个月内曾出现骨折或关节脱位。
现在没住院、近三个月没骨折或脱臼就能过;三个月前骨折但已经康复的,可以投保。
第四个问题问疾病,含3项子项:一是遗传性疾病、先天性畸形或染色体异常。
二是严重骨质疏松、骨癌、癫痫、先天性成骨不全症。
三是病理性骨折,或被诊断为骨质疏松并因此导致骨折或关节脱位。
翻译成大白话:先天性疾病过不了,严重骨质疏松过不了。
不是摔出来而是骨头自己断的病理性骨折过不了,有骨质疏松病史且因此摔骨折过的也过不了。
这里有个关键点:条款写的是严重骨质疏松,不是所有骨质疏松。
如果只是骨密度偏低、医生没有下严重的判断,老人有机会投保,投保前建议跟客服确认。
三高不在健康告知范围内。只是有高血压、高血糖、高血脂,但没有上述严重疾病的老人,大概率能过。
十、孝心安高龄版保费,一天一块多这钱花得值不值?
先看价格。计划一(50到75周岁)每年398元,折算下来大约1.09元一天;计划二(76到100周岁)每年558元,大约1.53元一天。
一天一块多,差不多是一瓶矿泉水的钱。
放在同类产品里比较,50到75周岁这个年龄段,每年398元的定价属于中间偏下的水平。
把骨折津贴和四项增值服务算进去,性价比会更明显。门诊陪诊市价一次要几百元,住院护工一天也要两三百元,两项各用上一次,保费基本就回来了。
当然,服务一年只能用那么几次,不能拿它当回本工具。真正托底的还是意外医疗和身故伤残这两项基础责任。
两个计划的保费差异主要来自年龄档位:计划二保费更高,对应的保额和责任设计也更保守,这符合高龄人群的理赔规律。
对老人来说,能不能买到合适的保障才是第一位的。这款产品把承保年龄做到了100周岁,本身已经跨过了多数产品卡在80岁或85岁的那道门槛。
如果家里老人正好在75周岁前后,可以提前规划投保时间,让保障落在最合适的那一档计划上。
需要提醒的是,这不算一款一步到位的保险。意外医疗仅限社保范围。
如果老人平时治疗经常需要自费药、进口器械,建议搭配一份医疗险一起用。意外险管意外,医疗险管疾病和住院,两者互补。
十一、孝心安高龄版官方投保入口在哪?下单前要核对什么?
孝心安高龄版由鼎和财险承保、慧择独家定制,最权威的购买渠道是慧择保险网。
慧择可以为你提供产品解读、协助投保等服务,后续如果发生意外,慧择还提供协助理赔服务,让理赔过程更省心、省时。
投保前可以在产品页核对职业类别、常住地区和医院名单,确认符合再下单。
官方投保入口在下方,点击链接可以直接预约顾问,一对一协助投保;想按父母的具体年龄、身体状况定制方案,或者逐条核对条款细节,也都可以问顾问。