












8
10
稳健增长与购买力保护
2026-03-23 18:37:48
0点赞
0收藏
0评论
理财的核心在于资金分类管理,通过科学的资产配置实现财富的稳健增长与抗通胀目标。
1. 基础防御:现金管理(占比10%-20%)
这是财务安全的“蓄水池”,建议保留3-6个月的生活开支,存入流动性极高的货币基金(如余额宝或南方现金增利)。这类产品虽然收益率固定在2%左右,但能确保资金随时取用,是缓解财务焦虑的基础。
2. 核心增值:稳健固收(占比50%-70%)
作为资产的压舱石,应追求波动可控的绝对收益。
• 债券基金:重点配置纯债基金。由于主要投向国债和金融债,风险极低,预期年化收益通常可稳定在4%左右。
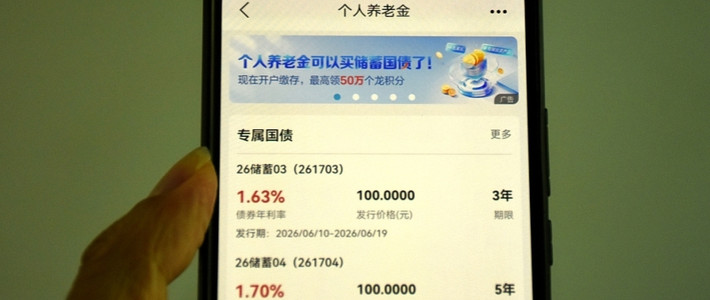
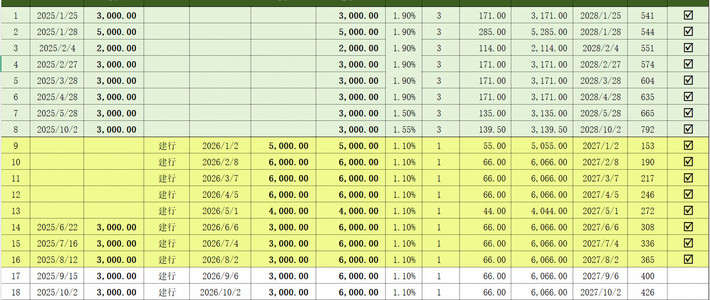
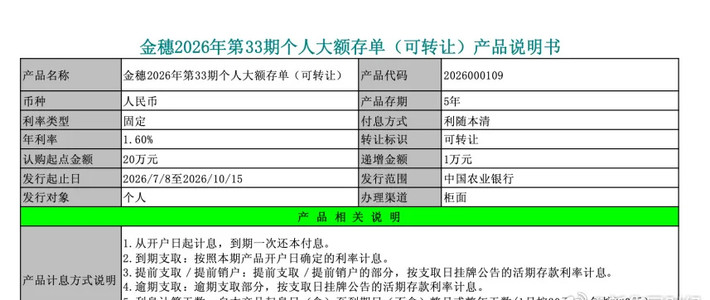
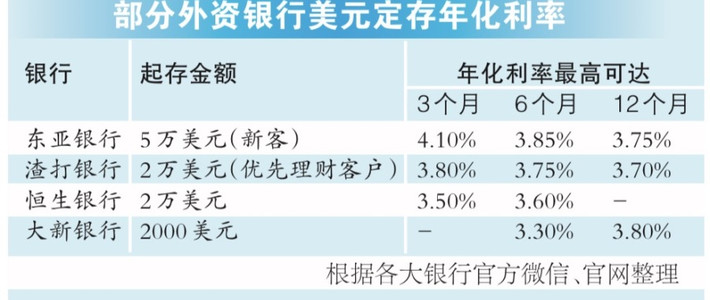
• 国债/定期存款:对于追求极端安全的资金,建议通过锁定长达3-5年的固定利率来对抗未来可能的降息风险。
3. 进阶动力:权益投资(占比10%-20%)
利用基金定投参与股市红利。建议选择沪深300等宽基指数基金,通过“每月固定日期、固定金额”的方式平摊成本,利用时间复利获取超额回报。
4. 风险兜底:保险屏障
在实施任何投资前,应优先配置重疾险、医疗险及意外险,防止因病致贫导致理财计划中断。
------
你想了解如何根据你的


月收入,定制一份具体的“无痛攒钱”配置比例表吗?