


















12
18
DDR5 16G一年涨了300%,还会继续涨下去吗?
2026-10-09 15:27:08
0点赞
0收藏
0评论
“都说堪比金条,但回头看看黄金才涨多少。”这应该是大多数从业人员和爱好者的心声。
10月7日,深圳广电报道,华强北内存条价格一年涨了300%以上,DDR4 16G从100多涨到600多,DDR5 16G从200多涨到1400以上。
这轮涨价从2025年8月份到现在也超过了一年时间,到今年三季度,市场行情已经不再是头都不回的疯涨,速度明显慢了下来。
先来看价格走势
TrendForce的数据统计显示,PC上主流的DDR4 8Gb颗粒,6月均价21美元,7月24美元,8月25美元,9月26美元,创下2016年开始跟踪以来的最高记录,当年基准价只有2.9美元。再看涨幅,7月环比上涨14%,8月涨幅减缓到4.17%,9月只剩下4%。
DDR5情况也差不多,根据韩国产业通商资源部的官方数据显示:16Gb颗粒合约价7月45美元,8月46.50美元,9月48美元;现货价格几乎没有波动,10月7日DDR5 16Gb现货均价58.40美元,一天涨0.40%;DDR4 8Gb(1Gx8)46.357美元,一天涨0.08%。
NAND则更加明显,128Gb MLC颗粒合约价7月30.05美元,8月30.48美元,9月30.61美元,月度涨幅从7月的4.26%滑到8月的1.42%,9月只剩0.44%。
总体来说,价格虽然还在涨,但看起来已经有涨不动的迹象了。
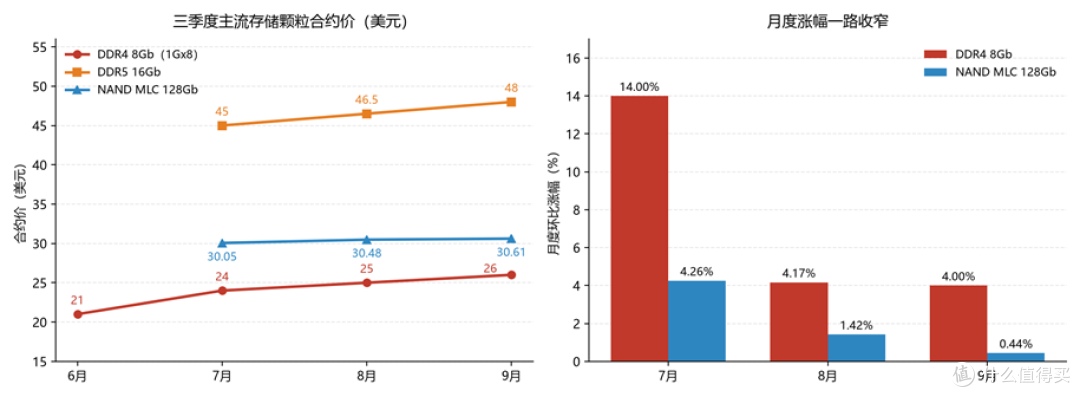 2026年三季度主流存储颗粒合约价与月度涨幅
为什么会涨不动
Counterpoint Research的数据显示,2026年二季度全球手机出货同比下降11%,创下2013年以来同期新低。集邦咨询把今年笔记本出货预期下调到同比下滑14.8%,PC厂商则开始砍主流机型的SSD容量,目的自然是降低整体价格来保销量。
供给端,三星、SK海力士、美光则不断地把产能调整到HBM和服务器DDR5上,留给PC和手机的份额越来越小。不少PC厂商预期2027年的存储供应比2026年还要紧,现在已经开始囤货的大有人在。
再把三个季度的数据放到一起做对比,趋势一目了然。一季度DRAM合约价环比涨超90%,二季度大幅回落却也超过60%,三季度则已经出现“涨不动”的情况。半年之内,涨幅回落近八成。
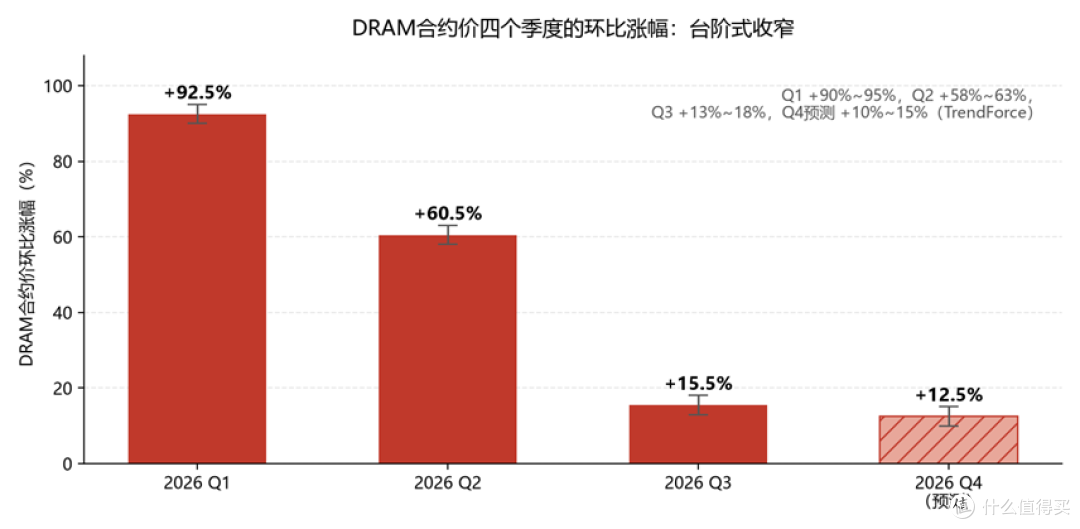 2026年DRAM合约价环比涨幅四个季度收敛
TrendForce在9月30日的报告里预测:四季度一般型DRAM合约价预计环比涨10%到15%,NAND Flash涨15%到20%,企业级SSD预计涨23%到28%,2026年Enterprise SSD位元需求同比增幅将超过80%。
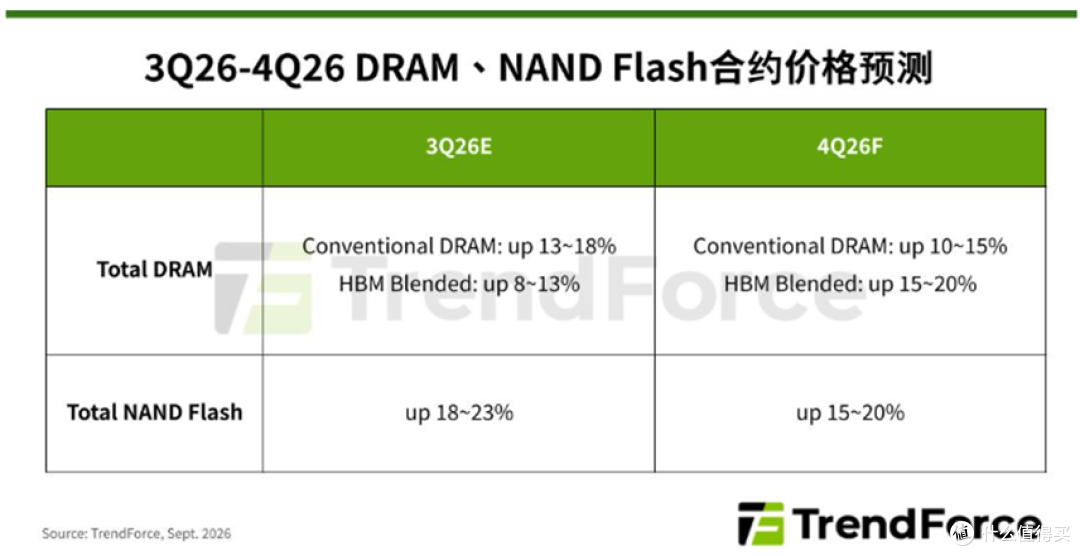
AI数据中心大量采购的是企业级SSD和HBM,对于消费级的刺激并不大。产能的调配也已经趋于稳定,所以消费级市场这边涨得慢,是消费端真的买不动了。
厂商目光已经锁定未来
三星10月8日的业绩预告显示,三季度营业利润预计107.4万亿韩元,这大约是去年同期的9倍,但内存营业利润率仍是76%,和二季度持平。价涨并没有带来利润上涨,答案就在长约上。据路透社报道,三星已经与全球前五大数据中心客户签了锁定协议,计划把总产能的60%到70%放在长期合同上。
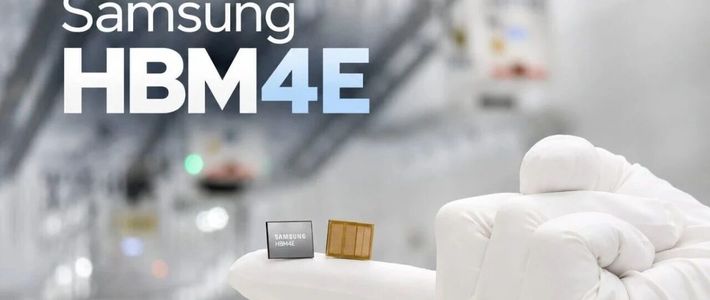
SK海力士的判断则相对激进,官方预计2027年可能是存储行业历史上供应最紧张的一年,紧张状态可能延续到2030年以后,而动作上HBM4在二季度已经量产。美光9月底给客户发了暂停报价一周的通知,CEO Sanjay Mehrotra表示2027、2028年供应会更紧张,据GamersNexus统计,它已经报了16份长约,覆盖20%的DRAM和三分之一的NAND。
闪迪9月率先把NAND提价10%以上,SK海力士旗下的Solidigm在筹备赴美IPO,彭博社报的估值上限1000亿美元。
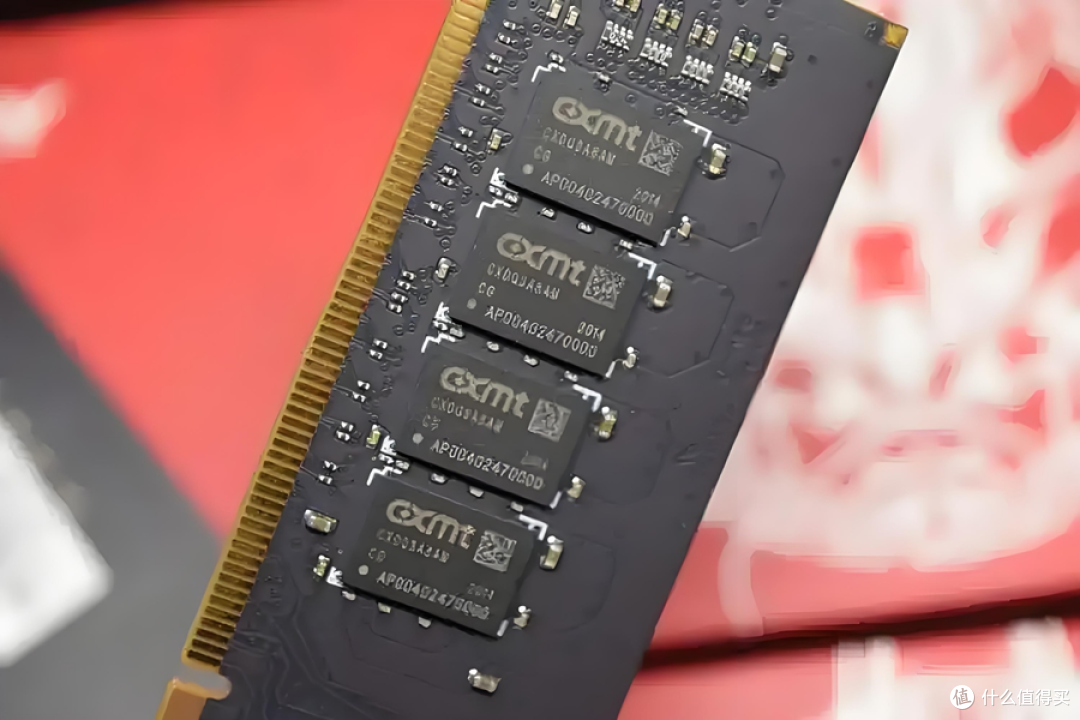
长鑫科技(科创板688825)的产能规模已经逼近美光,DRAM月产能约30万到32万片,2026年底预计到35万片,美光同期约38.5万片,但长鑫营收只有美光的五分之一。长鑫表示将继续扩大产能,2027年计划月产能目标是42万片,远期将达到60万片。同时产品也在提高,今年9月进入第五代制程平台量产,每片晶圆的晶粒产出提高至少50%,重心从DDR4转向DDR5和LPDDR5,二季度全球DRAM营收份额从7.6%升到9.5%。同时HBM,HBM2已经量产,上海HBM3产线建设中,机构预计2028年HBM月产能将达到10万片规模。
另一家国产大厂长江存储则正好相反。二季度NAND出货量份额14%,首次升到全球第三,但按销售额统计则只排在第五位。究其原因产品主要卖给了手机和消费级市场,企业级SSD业务今年才开始起步。10月6日长江存储宣布提价,把重心转向利润更高的产品,同时科创板IPO拟募资330亿元,超过长鑫的295亿元,是科创板最大的一单,而募得资金主要投入武汉三期工厂。新产线计划2026年底运行、2027年提产,全部投产后产能将翻倍,目标是2027年底前做成全球最大的NAND厂。
最后
宏碁董事长陈俊圣认为,判断存储价格什么时候回稳,关键看中国DDR5产能落地的时间。2027年上半年会也许就是分化的开端。
这轮存储的定价方式正从现货行情改成看长约脸色,价格的底部比以前更难等,产品分档也会更明显,高端和入门的价格走势可能背道而驰。
你更关心大容量升级,还是解决眼下够用的问题?评论区聊聊。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~





