一位车主前两天在微博上算了自己家的账:之前开小丰田,每年保费大概4500元;去年换了新能源车,首年保费6800元,本以为是首年才贵,结果刚一问续保,今年反而涨到了7500。而“没出险、没违章,保费却涨了”的抱怨,近期在社交平台上并不少见。微博
车主这边觉得“越来越贵”,另一边的数字是:10月27日公布的行业数据显示,今年前三季度新能源商业车险保费1290亿元,同比涨了18.6%,签单件数增长27%。而整个车险大盘微降0.03%——全行业的增长,几乎全靠新能源撑着。北京商报
收了这么多钱,保险公司赚到了吗?并没有。中国精算师协会与中国银行保险信息技术管理有限公司发布的新能源车险赔付信息显示,2025年新能源车险承保亏损56亿元。429个规模车系里,143个赔付率超过100%——每收100元保费,赔出去超过100元,这还没算人力和管理成本。界面新闻新浪保险频道
车主嫌贵,险企亏损,两头都觉得亏,这账到底哪算错了?
不是事故多,是修起来太贵
很多人以为电车保费高是因为事故多。《绿色交通保险白皮书》给出的结论有点反直觉:现有国际研究,并没有形成电动车事故频率显著高于燃油车的一致结论。真正的差异出现在事故之后——一次碰撞到底要花多少钱。
德国保险协会的车型配对研究显示,电动车案均赔款比同类燃油车高约15%-20%。原因不复杂:新浪保险频道
电池是最贵的部件,底盘磕一下可能就要整包更换;
一体化压铸车身,变形了大多只能换,不能钣金;
摄像头、激光雷达全装在保险杠附近,小磕小碰就是上万的维修单,还包含标定费。
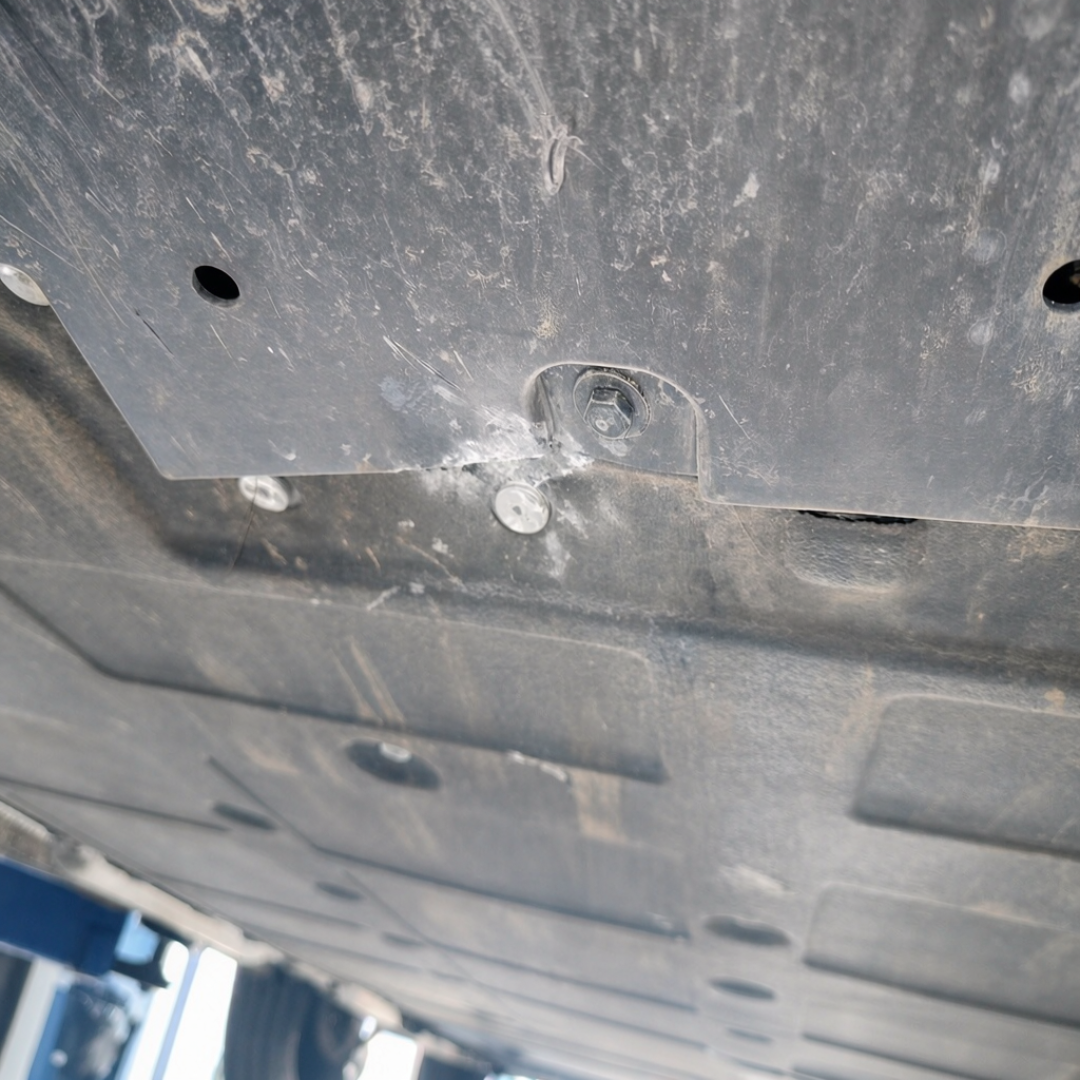
车可能只卖十几万,修起来却按几十万的标准计费。而保险公司的定价模型,很多还停留在燃油车时代的数据上,这就是“定价模型滞后”的直接后果。
没出险,凭什么也涨价?
另一半答案在定价规则里。车险综改之后,保费不再只看你个人的出险记录,车系整体赔付率、地区数据、行驶里程都会进入测算。如果你开的车系恰好在那“143个赔付率超100%”的名单里,哪怕你是五年没出险的老司机,也可能被车型“连坐”。界面新闻
更大的背景也在收紧:金融监管总局数据显示,2025年交强险经营亏损230亿元。赔付支出增速11.6%,跑出了保费增速5.2%的两倍多。全行业的成本压力是真实的,但这不等于所有人的保费都会涨——开得越稳,越有谈判筹码。微博
续保前的三个实际动作
保险公司已经开始抢“优质车主”了。每日经济新闻调查发现,新能源车续保返现差异极大:无出险无违章的车主,有人拿到近千元返现,有人只有200元,有人一分没有。要提醒的是,车险返现本身是监管明令禁止的行为,别把返现当投保依据,多问几家官方渠道报价才是正路。微博理财
具体到操作:
守住无出险记录。无赔款优待系数是车险里唯一“稳赚”的东西;
续保前至少找3家报价。同一台车,不同公司报价能差出几百上千,别只听4S店的;
高阶智驾车型的车主要注意,部分带激光雷达的车型会遇到拒保,续保前先确认保险公司是否承保。现行新能源车险的车损险已包含三电和自燃责任,不必额外再买“三电险”,三者险建议300万起步。微博
公安部的统计显示,新能源车保有量已接近4400万辆。新能源车险已占车险大盘的两成,这个盘子只会越来越大,保险公司迟早要把模型按新能源的数据重算一遍;而在那之前,开得稳、多比价,是每个车主唯一确定的正确答案。新浪保险频道