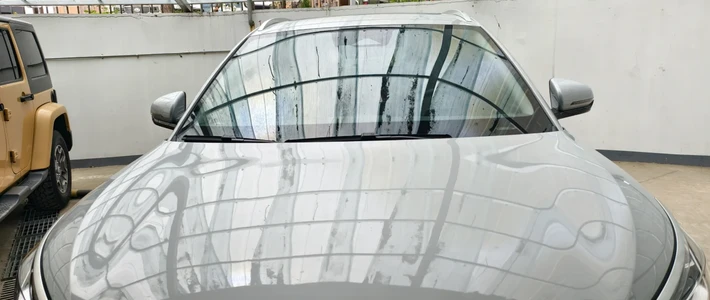
9月26日中秋节后,呼和浩特突降冰雹,内蒙古天气消息给出的最大冰雹直径超过2厘米,几分钟内地面铺白一层,大量露天车辆被砸出成片凹坑。有车主在社交媒体上晒出现场:车全是包,幸好风挡没碎,第二天去定损,4S店那条街堵得水泄不通——而他真正纠结的是那句"车衣不知道能不能保住"。知乎微博
这不是孤立事件。回看2026年的夏天:6月初济南冰雹,"终究是车衣承受了一切"上了同城热评;6月北京、河北一带强对流大冰雹频发,红星新闻报道防雹车罩销量暴增,有商家日均出货数千单。7月22日西安突降冰雹伴11级大风;而北京那位晒出"20多个冰雹坑修复账本"的车主,从5月13日被砸到7月30日才终于排上无痕修复。华北、西北的露天停车党,这一个季度是被冰雹连着点名的一群人。抖音
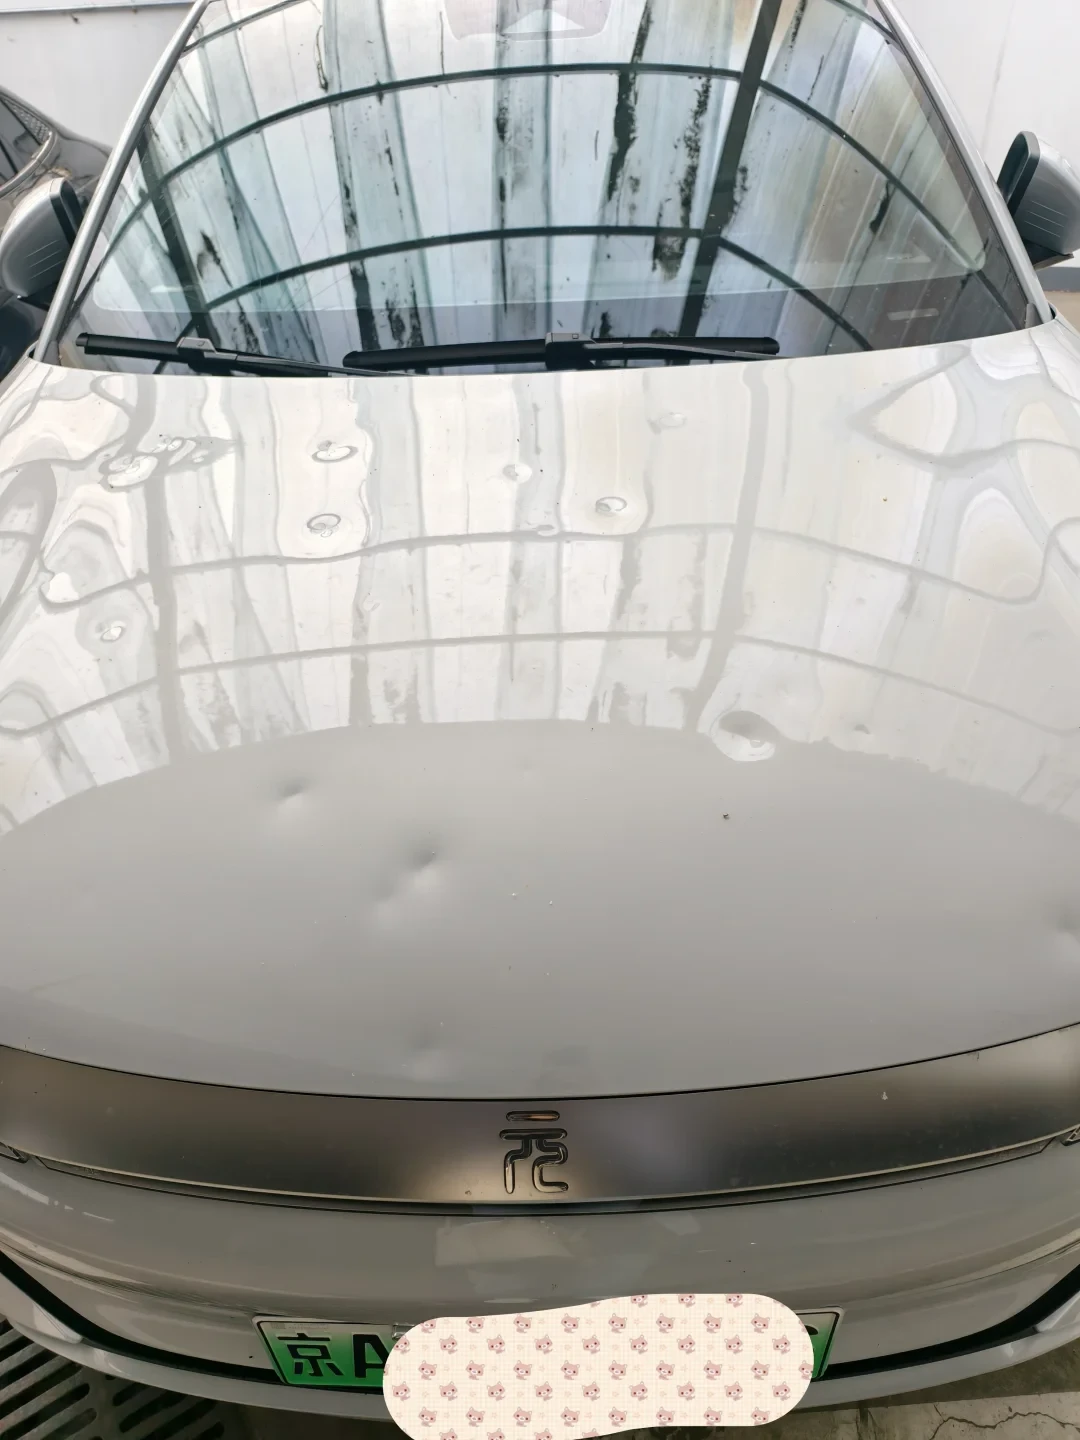
对已经贴了XPEL这类隐形车衣的车主,冰雹砸下来的那一刻,脑子里冒出的往往是同一句话:我这套万把块的车衣,能护住我吗?把这笔账拆开算,答案和直觉不太一样。
第一层:车衣防的是"漆",不是"坑"
先把最容易被销售话术糊过去的物理事实说清楚:隐形车衣是0.2毫米量级的TPU薄膜,它的自修复能力只对洗车纹、细划痕这类"漆面摩擦级"伤害有效(门店实测口径是"有一定效果",但仅限轻微划痕)。冰雹的动能直接作用在钢板上,膜挡不住凹陷——该出坑还是出坑,这一点不要有任何幻想。小红书
但膜在冰雹灾里的价值恰恰不在"防坑",而在"保漆"。冰雹坑修复行业里公认的最优解是免喷漆凹陷修复(PDR):纯物理顶撬、逐点找平,前提条件是漆面完好、没有开裂掉漆。贴了膜的车,冰雹砸完漆面大概率完好,等于给这台车保住了做PDR的资格;没贴膜的车一旦漆面被砸裂,就只剩钣金、刮腻子、喷漆这条贬值的回头路——修完之后,这台车在二手市场就从"原厂漆精品车"降级成"全车喷漆车",而贬值这类间接损失,保险一分不赔。一位被砸后走了4S传统钣金工艺的车主复盘很扎心:“修完的车跟原厂状态差太远了。”知乎知乎
所以2026年这波冰雹里,车衣真正兑现的是这张"原厂漆合格证"。坑照样有,但坑是可修的,漆是不可逆的。
第二层:修复时"保不保膜",交车前必须问死
坑要做PDR,膜怎么办?顶撬、热熔会让膜起皱、白化甚至崩边破洞,这就是呼市车主9月底到10月中旬还在刷的问题。呼和浩特本地XPEL门店"香车驿站"这段时间的接待话术是"想保住车衣还想把坑修了",并打出"损伤车衣、免费补膜、保留原车衣"的承诺。 但这属于单店促销政策,不是行业标准。各地做法差异很大:有的店无痕修复顺带处理膜面,有的店直接把受损部位裁掉重贴,重贴费用另计。哔哩哔哩
交车进厂之前,把三句话问死:修复会不会伤膜?伤了膜谁出钱、怎么补?单片重贴按什么价?尤其是机盖、车顶这种大面积单片,重贴报价可以差出好几倍。知乎那个514万浏览的"贴了车衣的车主后来都怎么样了"问题下,有位车主的账本很典型:四年前花3700贴的膜,机盖破损后全车更换花了3200,折算下来一年800到1000的持有成本。 前提是每一片膜的更换都花得明明白白。知乎
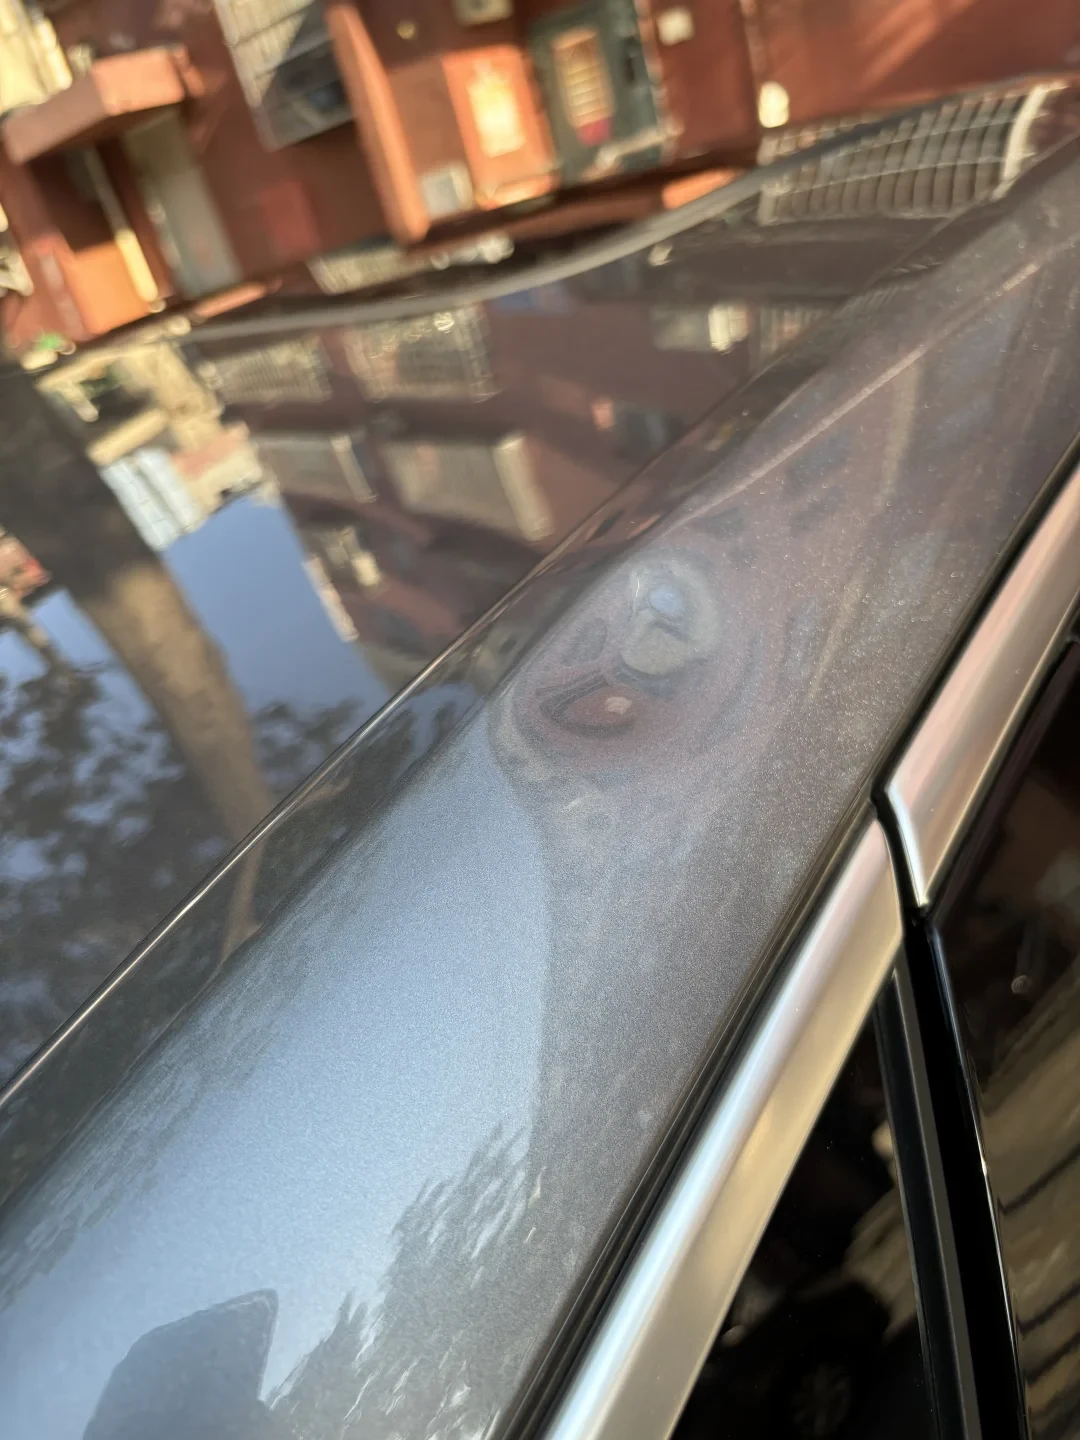
第三层:最大的盲区——车损险赔坑,不赔膜
这是整件事里最反常识、也最花钱的一条。
先说能赔的。《中国保险行业协会机动车商业保险示范条款(2020版)》第六条把雷击、暴风、冰雹这类自然灾害明确写进了车损险的保险责任。 中国新闻网今年7月援引司法人士的口径同样明确:2020年车险综合改革后,只要投保了车损险,车辆被冰雹砸都能赔,只买交强险的不赔。 所以车身凹陷、玻璃破损走车损险是有依据的——北京那位被砸出20多个坑的车主,4000元无痕修复费就是保险直接打到他的账上。知乎中国新闻网小红书
再说不能赔的:隐形车衣在保险合同里属于"后期加装的新增设备",不在标准车损险的保障范围内。呼市冰雹后流传最广的那份理赔指南写得很直白:非原厂的昂贵车衣、车膜等附加设备的损失,通常不在标准车损险保障范围内,除非单独投保了"新增设备损失险"。有判例显示,车主自行加装的光伏板被冰雹砸坏,保险公司拒赔获得法院支持。换句话说,一场直径两厘米以上的冰雹过去,坑保险公司管,砸穿的那片膜——如果你没上新增设备险,全部自费。知乎
新增设备损失险的账其实很小:门店口径的保费约为车衣总价的1%到2%/年,一万元的膜一年一两百块。 投保时上传车衣发票、把车衣录入保单设备清单,出险后按购置价逐年折旧赔付(常见口径一年折旧10%到20%),搭配不计免赔可以不付免赔额。另外记住一个例外:如果事故是对方全责(冰雹不算,碰撞算),车衣修复更换费用走对方的交强险财产损失限额加三者险,跟你自己有没有新增设备险无关。知乎
但这两年这道门正在变窄。自车衣骗保案被集中判处之后,车衣在承保端成了"敏感设备"——有从业者在知乎上直言:现在车衣骗保猖獗、坏一点就要求换整车,申请增保车衣会有不少障碍,就算同意保,保费也可能被核得很难看。原因不难理解:膜是"坏一点就得换整车"骗保案的重灾区商品,核保端必然收紧。这直接改变了贴膜的凭证习惯:增值税发票、施工单、质保记录,从今天起不只是维权材料,而是这份设备能不能进保单、出险后按什么价定损的前提。贴完膜不开发票、只留一张电子质保截图的车主,出险时会被压低定损价甚至拒赔。知乎
第四层:这次要不要报保险,是个数学题
报保险不是无成本动作。上面那位北京车主的账本里还有一行小字:走理赔之后,未来3年商业险上涨10%。4000元的修复费 vs 三年保费上浮,坑少的时候这笔账未必划算;而且冰雹季全城都在修坑的时候,还会碰到定损价覆盖不了修理厂报价的情况——他那台车在修理厂等了整整3个月。顺带一提,4S店基本只做钣金喷漆、不接无痕修复,想保原厂漆就得自己找靠谱的PDR工作室,这本身又是一道筛选成本。小红书
一个简单的分档:坑少、膜无损,先问修复报价,低于保费上浮成本就自费;坑多、膜有破损,第一时间报案——行业条款惯例是事故发生后48小时内;那份呼市理赔指南还特别提醒,报案前擅自清洗车辆或移动车辆,可能导致无法准确核定损失,从而影响理赔。 报案前后把全车受损、膜面破损的多角度照片和天气记录留全:冰雹停歇后可立刻用手机拍摄视频,详细记录车顶凹痕、玻璃裂纹,最好同步拍摄路面的冰雹堆积厚度,然后再报案。车衣本身破损,查一下保单有没有"新增设备"这一栏:有就一并报,没有就只能和门店谈补膜价。知乎中国新闻网
给不同人的一句话
已经贴了XPEL、停在露天车位的:华北、西北的强对流天气说变就变,天气预报的冰雹预警往往只有半小时缓冲。 这半小时里,别指望膜替你抗雹,地库、加棉车罩才是防坑的;膜的作用是让砸完之后还能保住原厂漆和PDR资格。然后把"新增设备险能不能补、核保要什么材料"这件事,在晴天里问完。知乎
正在纠结要不要贴膜的:冰雹高发区的露天停车用户,贴膜的保值逻辑(防喷漆大修、保原厂漆残值)真实存在,但要按"膜本身也要花钱维护"的口径算总账,别把它当一次性投资。
膜在冰雹里已经破了洞的:先分清损伤类型再谈钱——膜破漆没破,谈补膜;膜漆俱损,先走车损险修坑,膜的部分按保单条款单独争取。
冰雹季的高峰已经过去,但呼和浩特、北京一带的修复门店里还排着被砸的车,明年4月的第一阵强对流也不会打招呼。值得盯的信号有两个:一是各家公司对车衣类新增设备的核保松紧——今年贴膜时的那张发票和施工单,价值已经超过它们本身;二是门店"修坑保膜"的报价口径正在卷向哪种默认条款。这个冬天把保单翻到"新增设备"那一页看一眼,比任何车衣广告都实在。