你以为二手车里最干脆的买法是全款:钱一次付清,跟金融方案零接触,车商总该给你最实在的价了吧。贵阳的尹女士就是这么想的,结果被热搜上了一课——她和姐姐花6万买了一台二手电动车,付了1.4万多首付等放款,贷款批不下来;此时摆在面前两条路:退车,扣约5520元;全款提车,加价3000元。车商销售说得很直白:这笔贷款原本能给车行带来约5%、两千多元的"金融返点",返点没了,损失得她来补。微博
最终协商结果,扣1080元交强险和680元充电桩费用后退款收场;律师把边界划得很清楚:交易无法继续履行,把责任全让消费者承担,法律上不会支持;而"金融返点"这类收益不受法律保护,甚至可能涉嫌商业贿赂。百姓关注
这件事之所以值得每个四季度看车的人停下来,是因为它把一个大家默认存在、却很少被算明白的东西摊开了:车商嘴里的"贷款价",本来就不是给你的优惠,是返点补贴出来的获客价。 车价的账你可以砍,返点的账你看不见——而后者才是这单生意里车商真正要赚的部分。银行给车商的返佣,从业者公开的说法是6-8个点。 解放日报的调查把机制说透了:由于总贷款金额越高、抽取的佣金越高,销售会"极力做高贷款金额"。 你看到的"分期比全款便宜几千",正是从这条链条里预支的。微博中国经济网
所以真正的问题不是"贷款买车危不危险"——知乎那个浏览量两千多万的问题下面,高赞结论其实很干脆:二手车尽量全款,外面分期套路较多,增加手续费、GPS费、利息、捆绑保险,真要贷只做厂家金融和正规银行。 真正的问题是:如果你打算分期,钱会从哪几本账里漏走。 把近期几个公开案例和报道拆开对,漏点就三本。知乎
第一本账:本金——月供没变,基数被人动过
解放日报报道里的徐先生,买一台东风风行T5L二手,车价50800,付15800首付,谈定贷款35000;还款时才发现,从银行放出来的本金是44080元:3600元GPS费和5480元"车商权益包"被直接塞进了贷款本金,三年利息按44080算,总额20699.08元。 按这份还款计划倒推,实际年化约27%——他以为自己在贷3.5万,实际在为一笔4.4万、利率近三成的钱打工。利息按虚高基数滚,这一步比"利率高低"杀伤力大得多。中国经济网
同一套路放大到十几万的车上更狠:本周知乎车贷话题下的热门回答引用公开报道,一台二手捷途自由者,谈价时销售报11万多,签完合同车价那栏写17.67万,分60期、总还款超20万,中间大约9万由金融服务费、GPS费、担保费、续保押金和打包保险逐笔叠出来。 面签时你问申请金额为什么比谈的高,标准答复是"这是包含利息的,不用多管"——而它通常连利息都不是。知乎
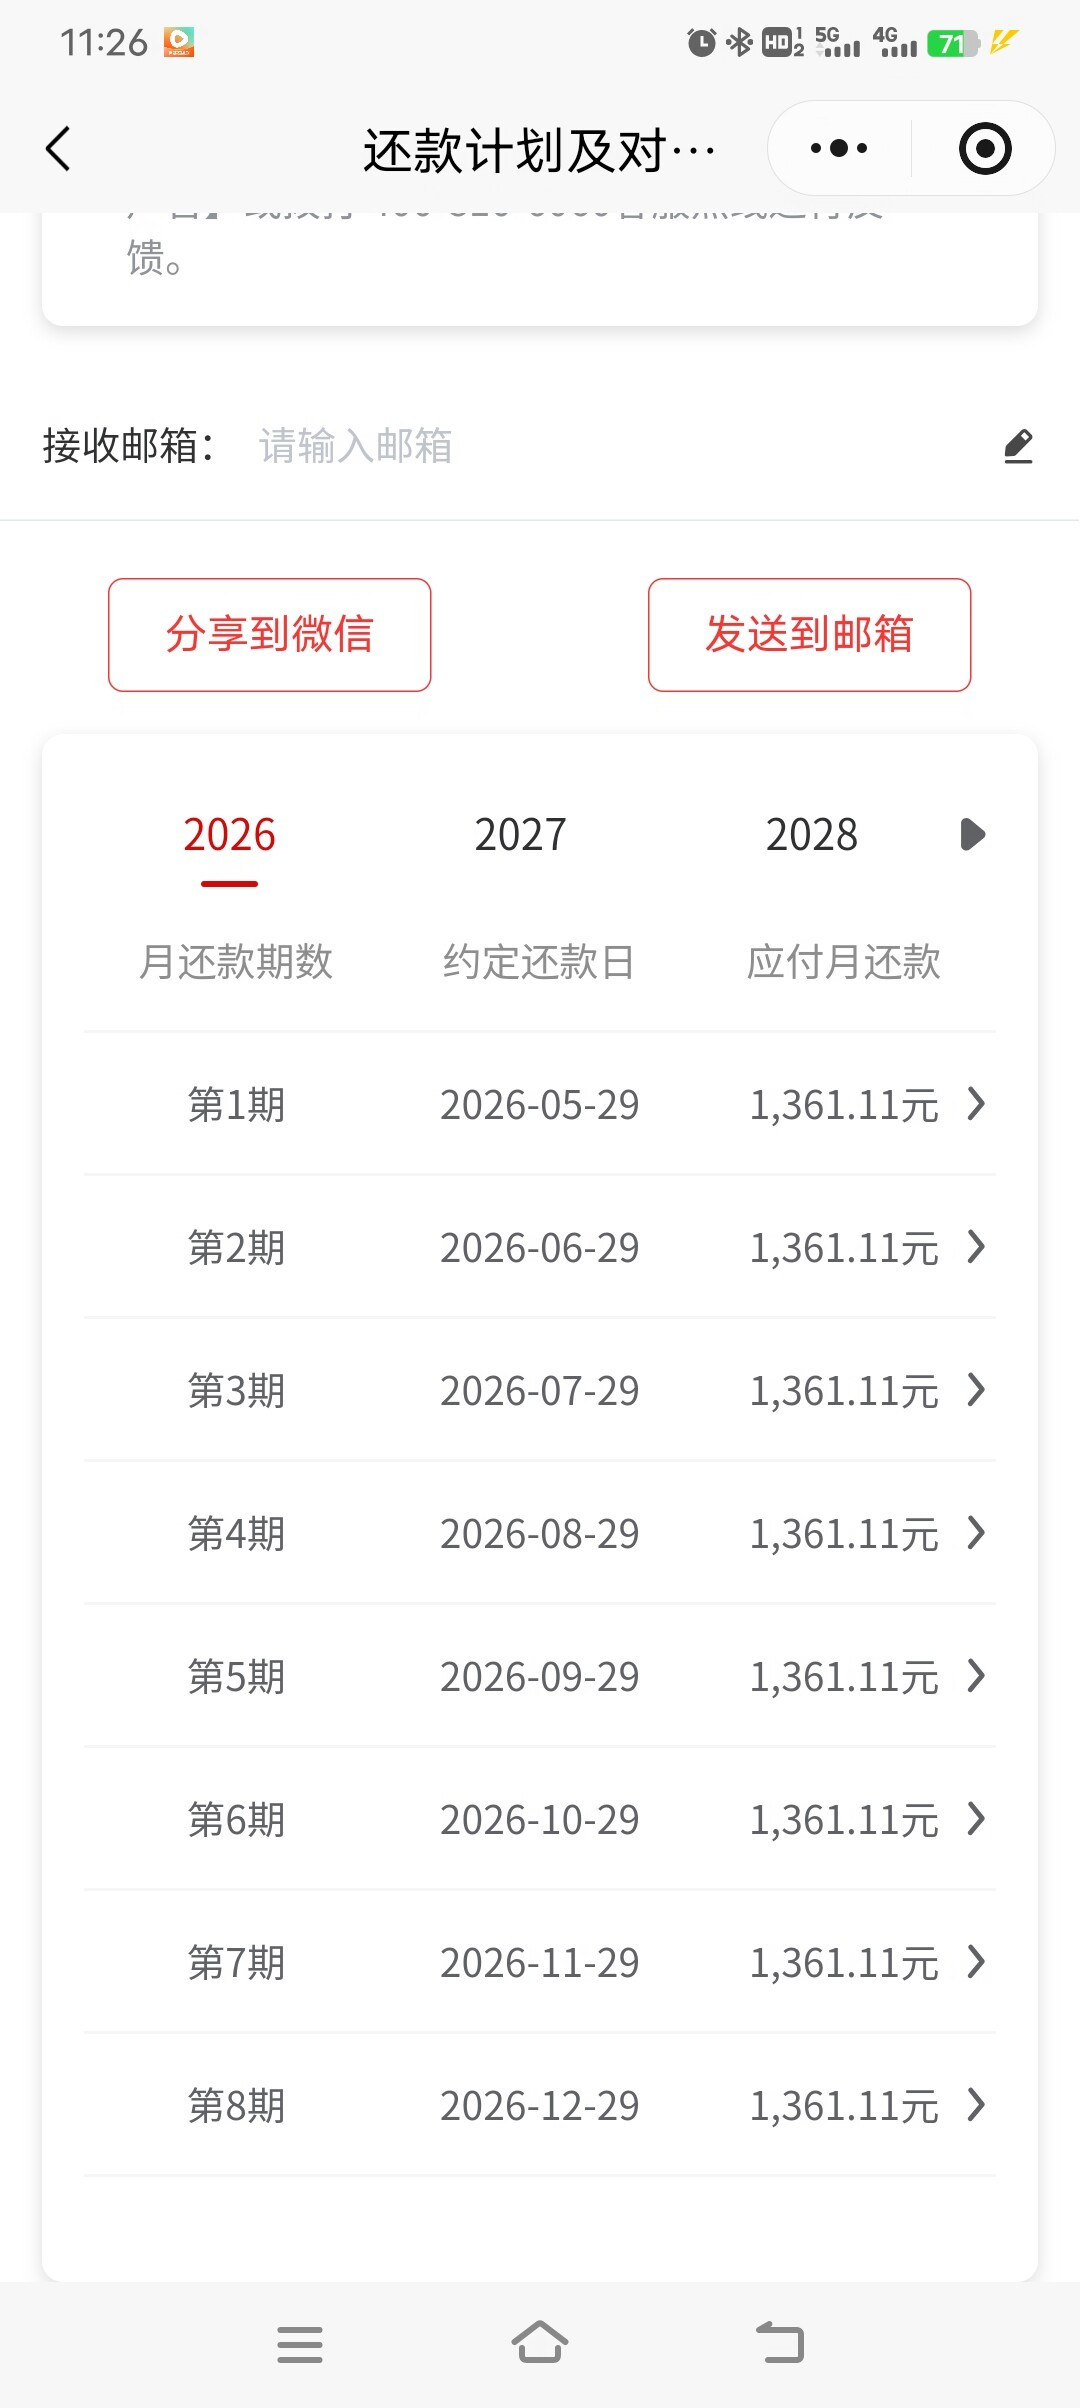
签字前别看月供,月供是这套账里最容易被做手脚的数字。 期数一拉长月供就下来,总还款反而上去;60期比36期月供低一大截,总数可能多出好几万。 要核的是借款合同本金那一栏跟"总价减首付"对不对得上,对不上,先问差在哪、差的钱挂什么名目。知乎
第二本账:费率——"3厘、5厘"和年化利率不是一回事
二手车行谈利率习惯报"厘":3厘5就是月费率0.35%。听起来便宜,但它是按全额本金从头收的,本金还得一部分照收不误,换算成真正年化,数字接近翻倍:
车商口径(月费率) | 名义年化 | 按36期实际IRR年化 |
|---|---|---|
3厘5(0.35%) | 4.2% | ≈7.9% |
5厘(0.50%) | 6.0% | ≈11.1% |
还有一条政策线可以拿来试水:"零首付开走"在二手车这里基本踩线——按人民银行、金融监管总局2024年4月的车贷政策通知,二手车贷款最高发放比例70%不变,也就是首付最低三成。 店内把首付做得比这还低的,多半不是普通银行二手车购车险,费用结构按第一本账的办法逐笔问。另外警惕报道里的细节:2300元"银行评估费、抵押资料管理费"直接微信转给了业务员——凡是不走对公、扫码给个人的费用,先默认它进不了你的维权证据链。中国新闻网中国经济网
第三本账:退出——提前还款的钱,口头承诺不算数
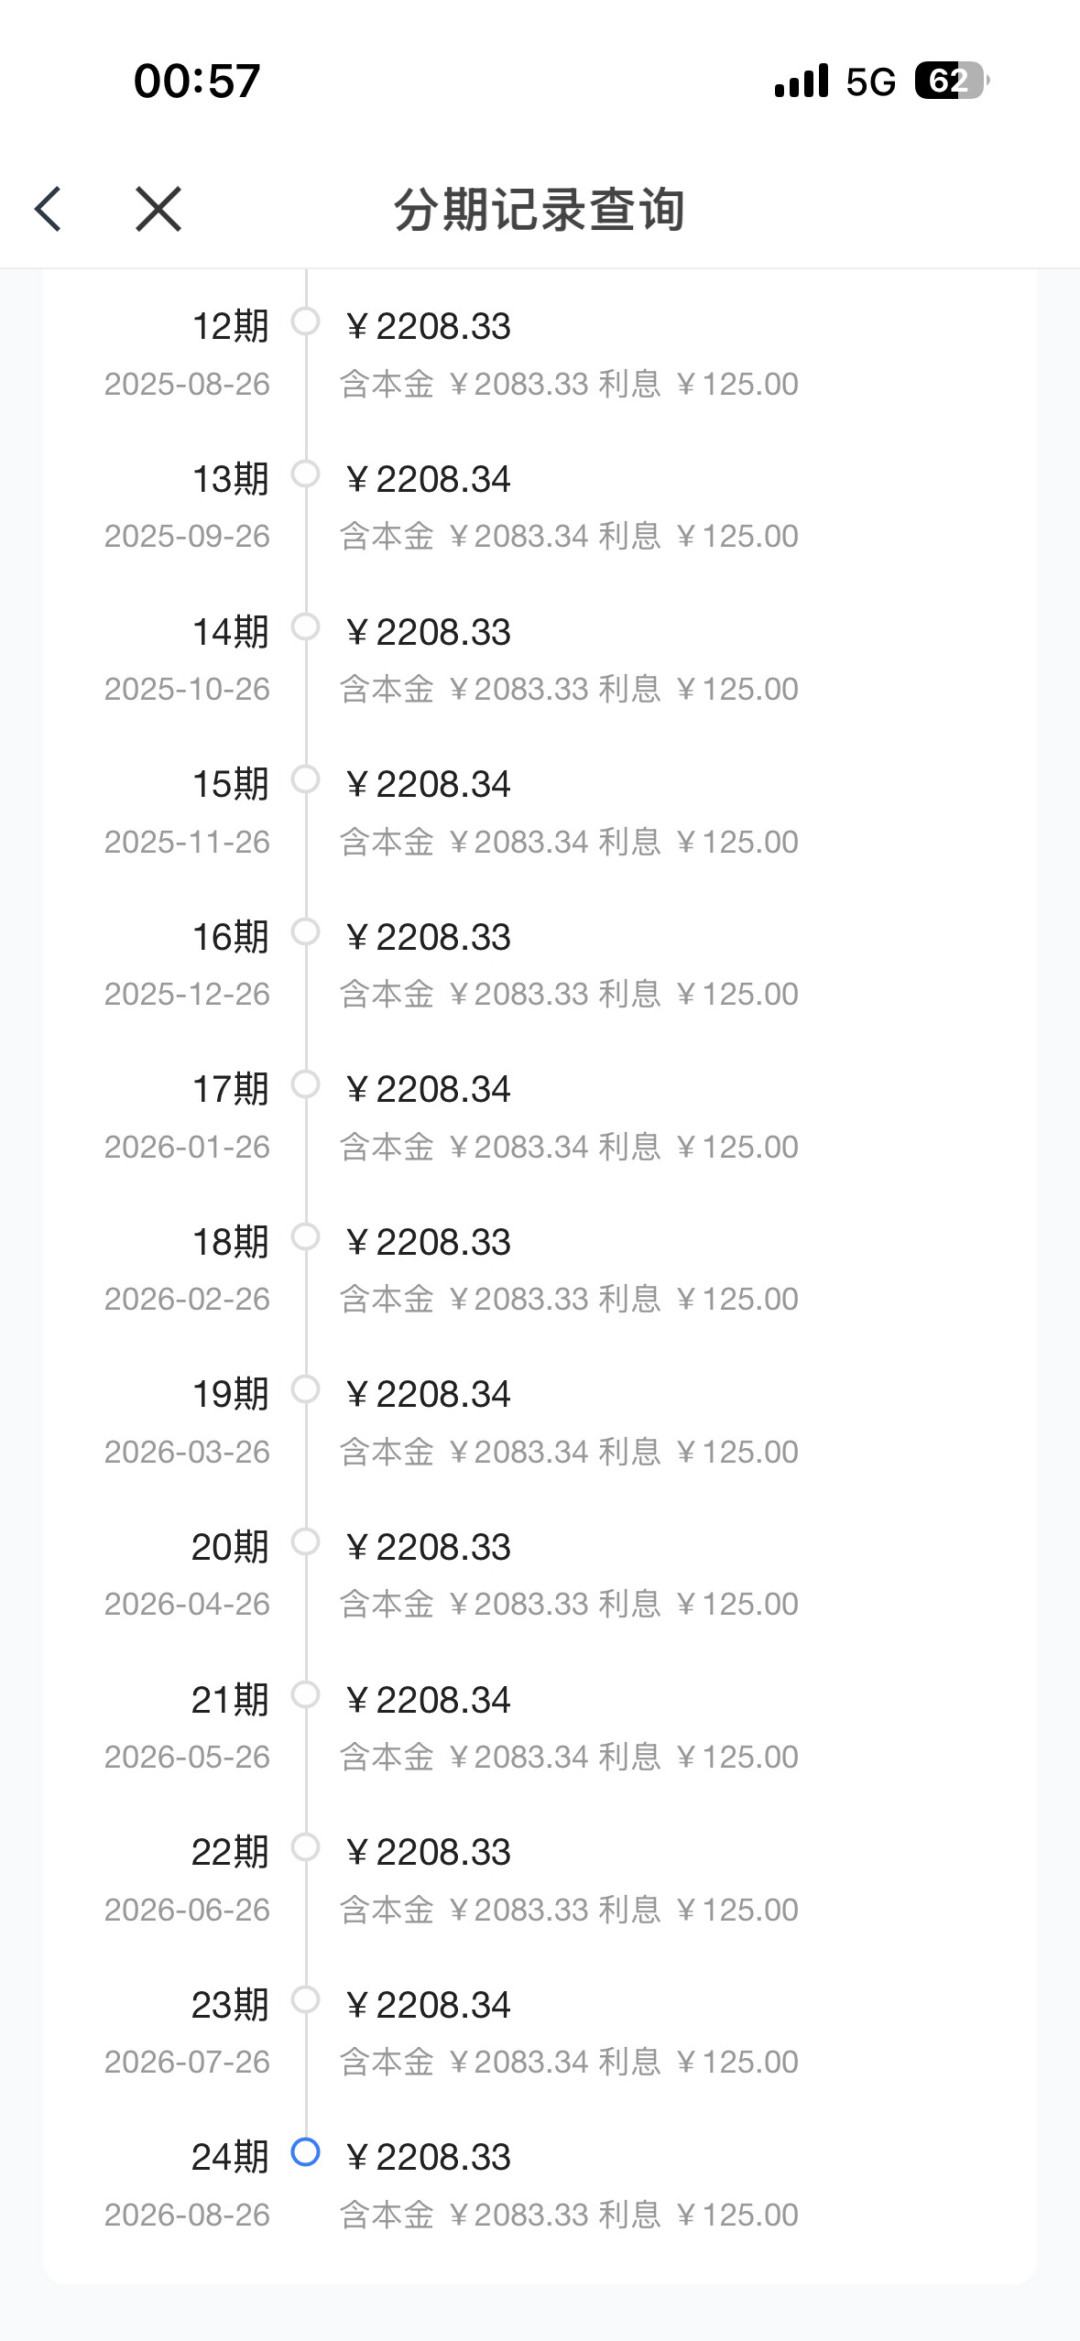
这批案子还有个共同时间点:坑不是在买车当天爆的,是还了几个月、一年之后才炸的。报道里张先生首付一万多、贷3万、36期,业务员口头承诺"一年之后可以提前还款,但需要支付违约金,大概1000多元";等他真去结清,银行说不能提前还、必须付完三年近1.6万利息,找业务员要合同,人已离职、合同调不出来。 B站上周另一位从业者讲的案例更直接:贵州买家征信良好却被办了高息方案,提前结清违约金好几万,一年亏了近十万。中国经济网哔哩哔哩
银行从业者的通行口径是:贷款不满一年提前还,大多数银行要收提前还款金额2%-5%的违约金;满一年后一般不收——但前提是贷款文件上白纸黑字写了规则。 结清之后还有一脚:办过抵押的车要拿回登记证书、去车管所办解押,才算真正变成你名下干净的资产——报道里那笔350元解押费,就发生在结清当天。中国经济网
监管其实已经动过:2024年10月底,上海三家行业协会联合发布汽车金融倡议书,明确要规范佣金支付,并在合同里写清消费者提前还款时、汽车经销商应当退回相应佣金。 方向是往透明走,但你手上那份合同不会替你等新规。中国经济网
什么人怎么行动
能全款的:按贵阳事件的逻辑,全款本来就该是你谈价的权利。看车第一句就报全款价,把"贷款价和全款价的差额"当成谈价空间——但注意律师划的边界:如果合同事先写明贷款、全款两套价,车商有权拒绝你按贷款优惠价全款提车;没写明的,"补返点"式加价可以拒绝,已扣款想退的,全部损失由消费者承担不会被法律支持。
必须分期的(预算5万内代步单、现金流紧的单子):只走银行或厂家金融;签约前把三张纸对完——销售的报价落在微信文字里、购车合同车价那一栏、借款合同的本金+期数+月供,三处数字互相加不回来就不签。总利息倒算实际年化,超过两位数就回头比第二家。
打算一两年内结清或置换的:先翻合同里提前还款和违约金条款,满一年前后结清可能差一笔2%-5%;结清当天问解押流程和时限,登记证书没到手之前别付尾款。
不适用:这篇讲的都是"车商代办的金融方案";平台自营分期和厂家金融的费用结构、投诉分布不同,不能套同一张清单,但"三本账"的检查顺序通用。
大盘也站在"会算账"这边:2025年全国二手车交易量达到2010.8万辆,首次突破2000万辆,四季度成交和置换本来就是高峰,也是这类纠纷的滞后爆发期——投诉规律是还了一年左右才炸。 接下来值得盯的信号:上海倡议书之后,本地汽车金融返佣规范会不会跟着扩围;银行系车贷对车商的返佣模式会不会继续收紧。至于现在,先回答最值钱的那个问题:车商报给你的那个"分期价",扣掉他到手的返点之后,到底还剩多少便宜?新华网