又到续保季,电车车主群里开始互相比价保险单。
有人的特斯拉第三年续保没出险也不降价;有人算了笔账:同级别电车保费4360元、油车2560元,一年要多掏1800块。小红书上有条帖子说得更直白:“省下的油钱,全被保费吃回去了。”
不是错觉,也不是保险公司专门针对你。把几组数字摆出来,这笔账其实很清楚。
收了1900亿,还亏了56亿
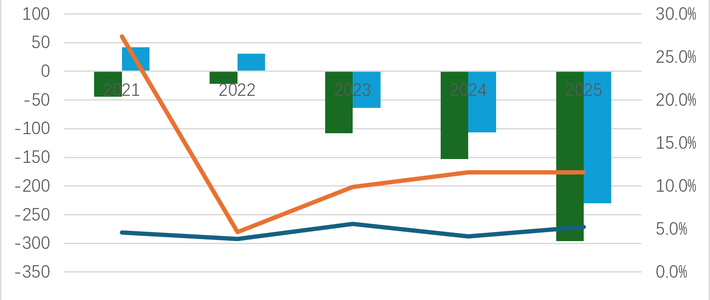
2025年,全行业新能源车险收了1900亿保费,结果亏了56亿。其中143个车系的赔付率超过100%——有些车型,收100块赔出去100多块。伊车驭鉴小红书
亏的不只是商业险。金融监管总局数据显示,2025年交强险承保亏损296亿元,分摊投资收益后经营亏损仍有230亿。官方给出的原因里,有一句格外扎眼:新能源车出险频率高、维修成本高。第一财经

修为什么贵?动力电池零整比均值接近50%——电池包磕一下,换一块的钱接近半台车。再加上一体化压铸车身"一撞毁一片"、三电部件行业惯例"只换不修",小伤也容易定出五位数。行业数据更直接:新能源车车均风险成本约为燃油车的2.2倍,但车均保费只有1.7倍——保费涨价,跑不过赔钱的速度。伊车驭鉴知乎
没出险的"你",为什么也跟着涨
这是最反直觉的部分:车险定价正在从"看你个人"变成"看整个群体"。
你所在城市、你这款车型整体出险多、赔付率高,保险公司就会上调这个地区或车型的基准保费,你个人再小心也会被"平均"进去。车险数据还与交管联网,违章记录会算进风险评估;出险记录追溯3年,前年出的险,今年依然在影响你的折扣。知乎
还有一个隐性原因:「报行合一」严格执行后,过去业务员给的返佣、送的礼品卡消失了。报价单看起来没动,实际到手价却高了。知乎
政策已经动了三刀,什么时候能便宜
今年6月23日,商务部等九部门发文,建立保险车型综合分级制度、提供"基本+变动"组合产品、探索"车电分离"保险模式,对着新能源车险动了三刀。第一财经
车型分级。安全车型保费低、高风险车型保费高,让开得稳的人不再补贴开得猛的。
“基本+变动”。基础保费覆盖通勤代步,里程和用车场景决定变动部分。家用车不用再和网约车共用一套费率。
“车电分离”。车身和电池分开投保。对换电车型,电池由换电企业统一批量投保,车主只保车身,业内测算一年能省2500元左右,深圳、重庆已经开始落地。伊车驭鉴
方向是对的,但别指望明年保费立刻腰斩。变动定价需要车企开放驾驶数据;车电分离后,撞了到底算车身还是电池的定损标准还没统一。从文件到你手里的报价单,中间还有一段路。
现在就能做的三件事
提前30天报价,多问几家。保司最多可提前30天出续保报价。同样的保障,不同公司差价可能上千,别等到最后一天匆忙续上。知乎
小刮蹭自费。一次出险影响的不只是明年,可能是连续3年的无赔款优惠。几百块的补漆,自费更划算。

买车前多查一步。目标车型的赔付率口碑、维修成本,买前先查查;有换电版本的,顺便问清车电分离保险怎么算。
保费高的根源——修车贵、数据不通——不会一夜解决。但至少这次续保,你可以不糊涂地交钱。