


















1
1
央行前三季度金融数据出炉!新增住户存款 9.39 万亿
2026-10-15 10:50:56
0点赞
0收藏
0评论
免责声明:本文仅为资讯解读,不构成任何投资建议,理财有风险,入市需谨慎。
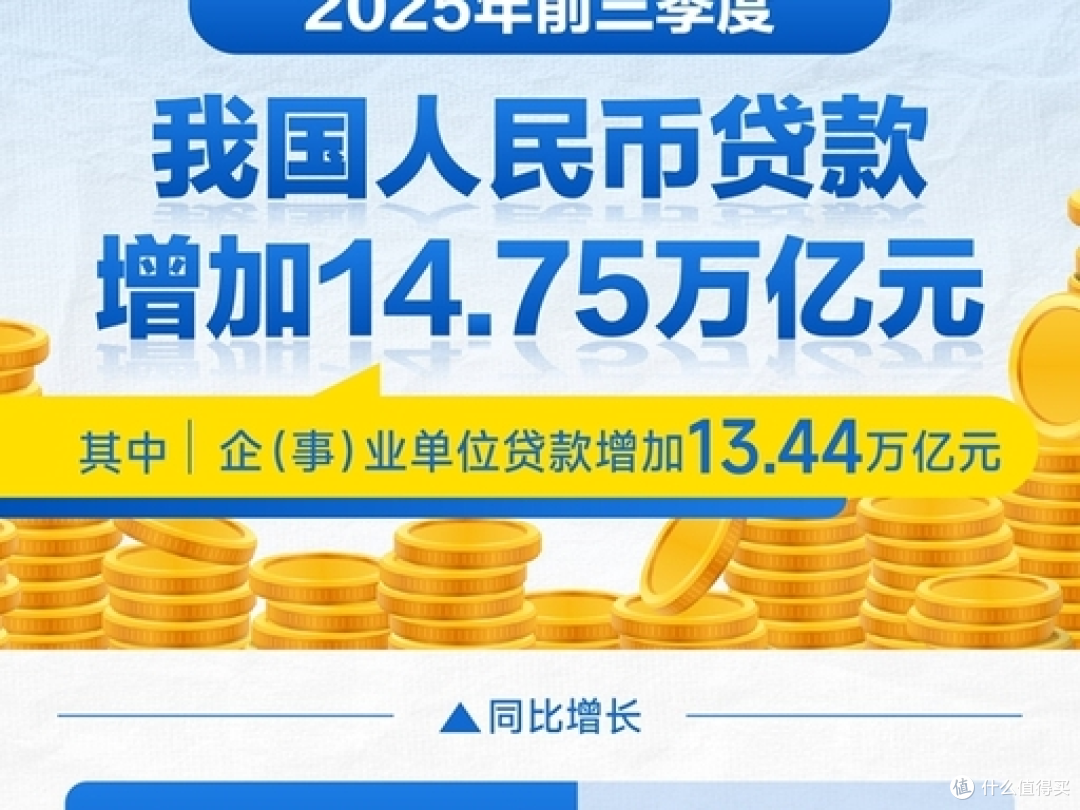
🔥央行最新前三季度金融统计数据来了,先划核心数字: ✅人民币贷款增加 11.52 万亿元 ✅人民币存款增加 20.76 万亿元 ✅住户存款增加 9.39 万亿元
一句话总结:企业在借钱扩产,老百姓在存钱避险。
一、看懂这组数据到底是什么意思
很多值友看到万亿级别数字容易懵,拆成大白话:
总存款大增 20.76 万亿,居民存款占了 9.39 万亿 前三季度大家疯狂存钱,居民部门新增存款接近 9.4 万亿。 背后的心态很简单:大家更偏爱确定性,宁愿放银行拿低息,也不愿贸然消费、买房或者投入高波动投资。
补充一个关键细节:住户贷款前三季度是减少 1.03 万亿,简单说居民整体在降负债,提前还贷、少办消费贷、谨慎买房。借钱的意愿偏弱;新增贷款主要是企业贷款,资金更多流向企业端,支持实体、制造业等方向中证网。
贷款合计新增 11.52 万亿 信贷总量保持增长,但结构分化明显:企业愿意贷款经营,居民借贷意愿保守。
二、对咱们普通人有哪些影响?
✅1、存款利率很难大幅反弹
大量资金涌入银行存款,银行存款供给充足,存款利率大概率维持低位。 如果还在死磕长期大额定期,要权衡:流动性和利率,不要全部资金锁死 5 年长期。 👉值友实操思路:资金拆分
应急金(3-6 个月生活费):活期 +、货币基金,随取随用
稳健闲钱:短期限定期、国债、固收理财,兼顾收益 + 流动性
✅2、消费 & 买房更理性,不用盲目上车
居民主动降杠杆,提前还贷、减少大额负债。
买房:量力而行,不要硬扛高月供;
消费:非刚需大件,优先蹲好价,不冲动透支消费贷。
✅3、资金偏好 “稳”,稳健理财更适配当下
现在市场环境,大部分人的优先诉求是保住本金,而不是博取高收益。 不要看到存款多,就觉得市场马上大涨;大量储蓄,代表资金观望情绪重。
三、给值友的资产配置小建议
先预留应急资金,放流动性好的产品,避免急用钱被迫提前支取存款损失利息;
存款分散,单家银行控制在存款保险保障范围内;
不把全部资金押单一产品,存款、固收、少量权益均衡搭配;
远离高收益保本宣传,高收益基本都伴随风险。
四、写在最后
9.39 万亿住户存款,反映的是当下大家求稳的心态。存钱本身不是坏事,做好资金分层,兼顾安全、流动性,再考虑增值。