从年初盯着固态硬盘价格叹气的人,这周终于能喘口气了。
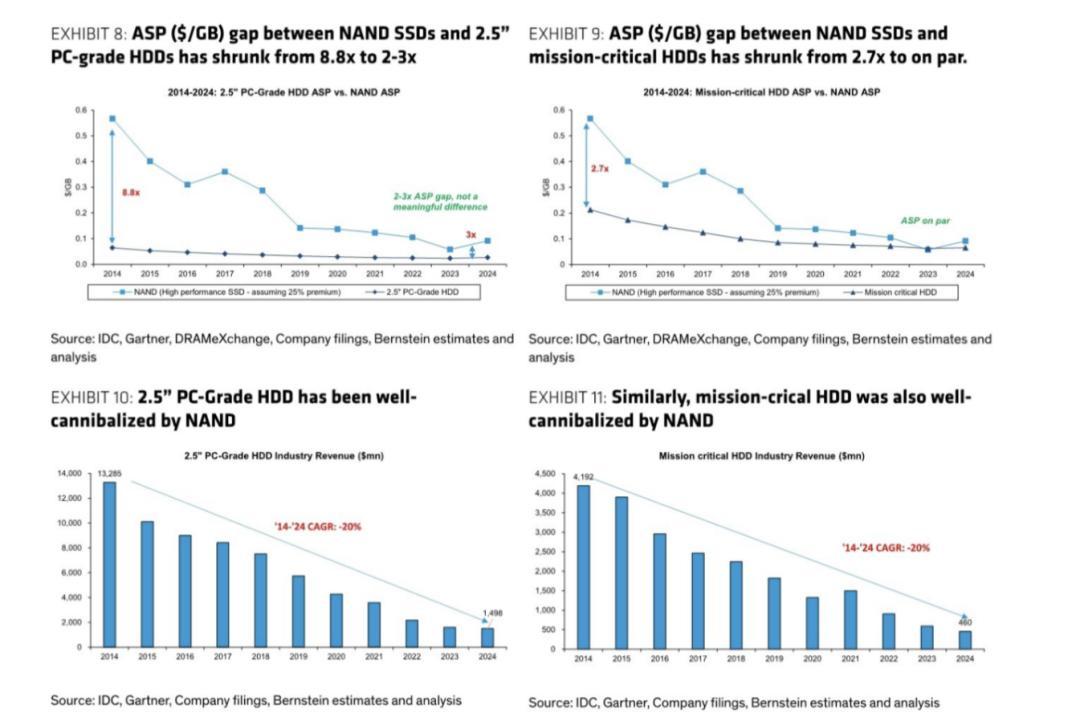
10月27日,CFM闪存市场发布的渠道报价显示,本周渠道SSD全面下调,低容量、旧接口产品跌幅居前:120GB SATA单周跌了11.76%,256GB PCIe 3.0跌了13.16%,连跌幅最小的2TB PCIe 4.0也下调了4%。不是某个型号的促销,是整个渠道的集体松动。前期涨得有多高,看一张SSD价格走势的图就明白了。中国经营报财联社
先看这半年发生了什么。
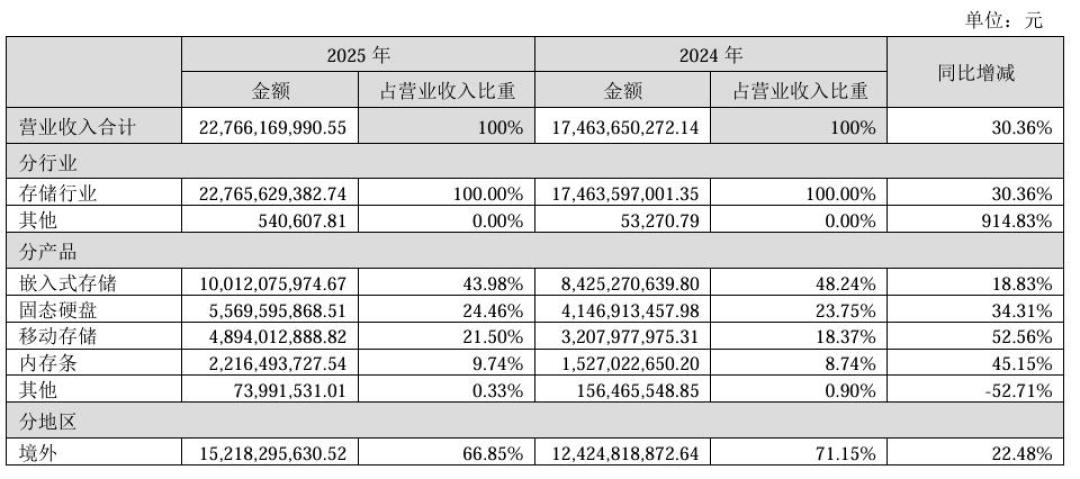
这轮涨价从去年四季度起步,根子在AI。AI服务器对内存的需求量是普通服务器的8到10倍,全球约七成先进存储产能被AI吃掉,三星、海力士、美光把产线转向利润更高的HBM,消费级颗粒被挤到墙角。反映到价格上:华强北DDR4 16G内存条一年前100多元,如今600多元起步,DDR5 16G从200多元涨到1400元以上;SSD这边,三季度256GB TLC的大宗交易价冲到134.2美元一个,连续六个季度上涨刷新历史最高,一年涨了303%。涨价周期的钱是真金白银流进了厂商报表——A股存储模组龙头江波龙预告2026上半年归母净利润最高暴涨743倍,在A股历史上都罕见。凤凰网财经知乎36氪
那这周为什么降?
答案不太浪漫:不是产能回来了,是渠道扛不住了。
SSD这条线上,今年Q3中下旬个别渠道厂商为缓解业绩压力率先杀价抢单,国庆后中小厂商相继加入,越来越多厂商被动降价推出货,资源价格也有所松动,多因素叠加,本周全面下调。Q4本是存储厂商冲刺全年业绩的最后窗口,货再不动,利润就变成库存。财联社
内存那条线更戏剧化。央视财经走访华强北发现:10月以来商家销量普遍下滑20%到30%,流通渠道出现“价格倒挂”——出厂价还在涨,渠道价先跌了,内存条有价无市。逻辑不复杂:渠道商前期高价囤了一堆货,消费者集体观望,资金压力越来越大,只能降价回笼资金;但大家都贵着进的货,谁也不敢降太狠,于是就成了报价坚挺、成交冷清、局部倒挂的拧巴局面。落到零售端,16G、32G内存条回调了20到50元,1T硬盘降了20到30元——幅度不大,整体仍在高位。蓝鲸新闻央视财经财经网
所以,这是清库存,不是价格战。
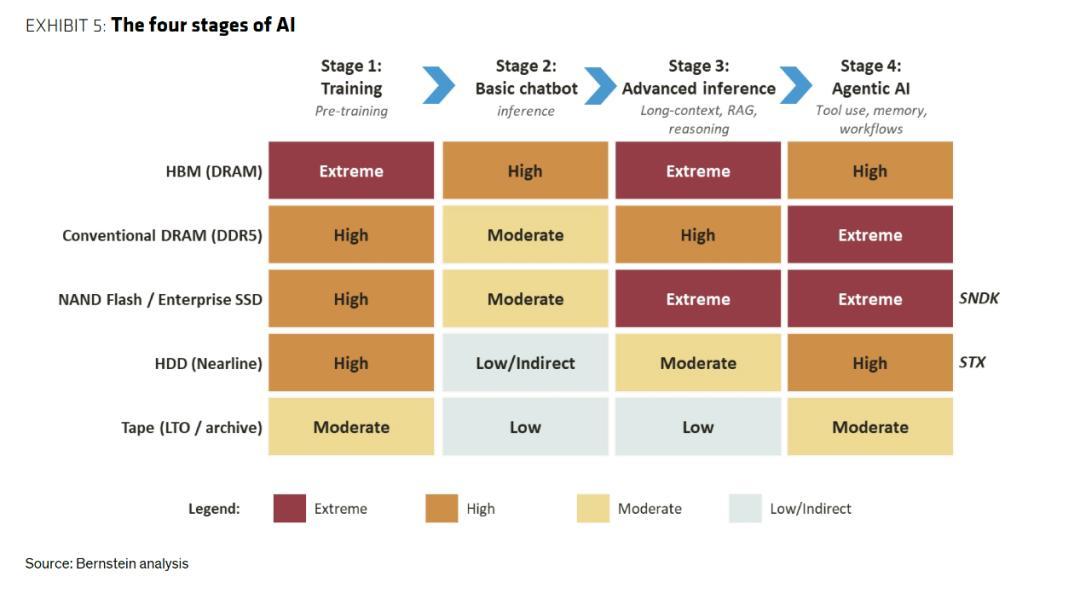
上游格局没变:AI数据中心在签长协锁产能,头部厂商的排期已经满到2026年底。机构预判新产能要到2027年中后期才可能实质缓解,AI各阶段对存储介质的需求强度,决定了原厂没动力把产能搬回来。知乎
这意味着合理预期是“不再涨”或“涨得慢”,而不是回到2023年1TB三百块的价位——那是产能过剩叠出来的异常态,不是常态。别忘了,SSD前期累计涨幅过高,这轮降完,仍明显高于去年涨价前的水平。财联社
双11在即,存储网络玩家怎么操作?
SSD:最值得盯。 渠道清库存和双11大促撞在一起,杀价惯性大概率延续整个Q4。装机、扩容的刚需,看到符合心理价位就可以出手,不必赌最低点——你赌不过厂商的财报节奏。
内存条:继续观望为主。 目前只是小幅回调,倒挂说明渠道有松动,但出厂价还在涨。刚需用户可以专门找急着回笼资金的渠道价,捡倒挂的漏。
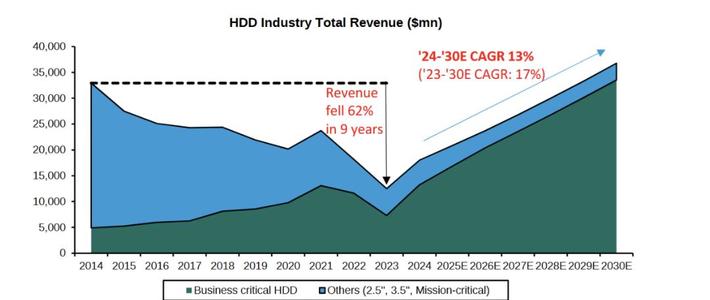
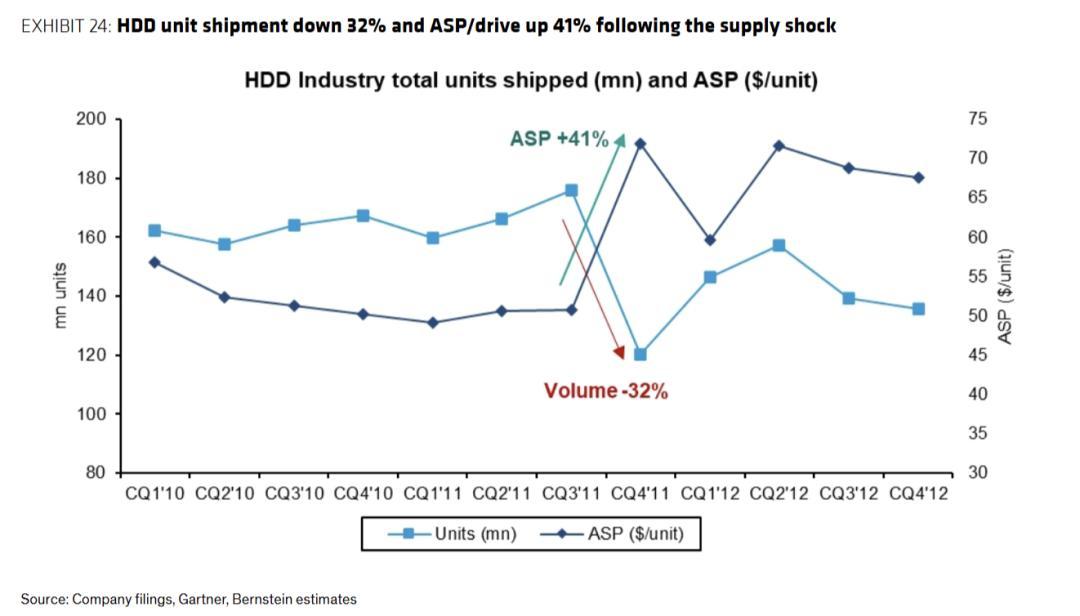
NAS大容量机械盘:别混为一谈。 这轮松动集中在NAND和内存渠道,大容量企业级盘在AI数据中心需求下依然紧张——机构测算近线盘需求每年增长40%-50%,供给只增30%-35%,2026年缺口约300EB。历史上机械盘供给一收紧,售价和利润率就长期坚挺,暂时看不到跟降的明确信号。36氪
警惕清库存的副产品。 价格战末期最容易混进杂牌黑片、虚标容量的货。来路不明的低价固态别碰,二手盘务必录制完整的开箱和检测视频、及时验货。知乎
涨价潮是AI掀起来的,降价的口子是渠道商的资金链撕开的。双11买存储,盯清库存的节奏,别信“原价1299、现在899”的折扣戏法——看同一型号过去两年的真实价格带,才知道这一刀降得有没有诚意。知乎