

【公积金利率下调,现在该买房吗?】2025最接地气分析,算完这笔账再决定!
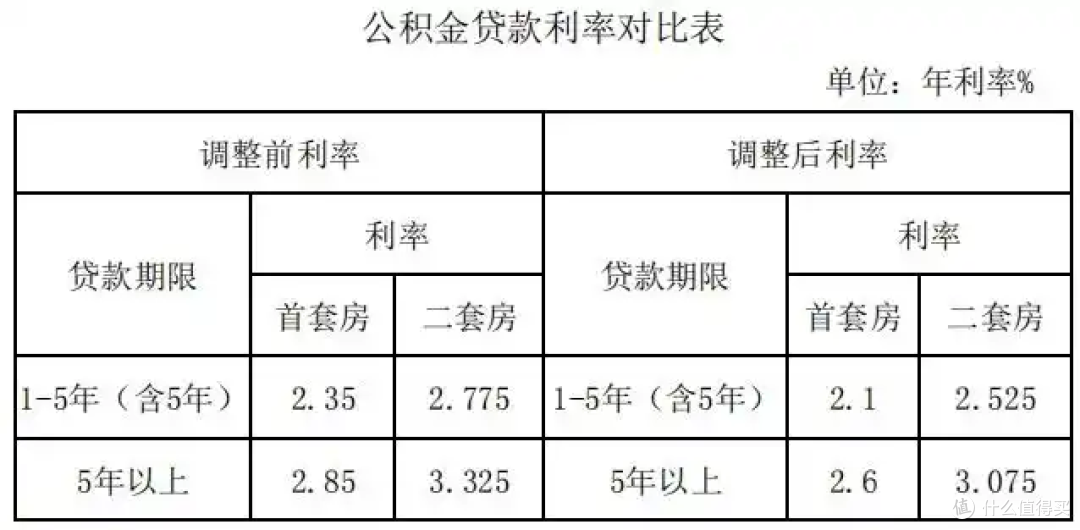
自2025年5月8日起,新发放的个人住房公积金贷款按照调整后的利率执行,即5年以下(含5年)和5年以上首套个人住房公积金贷款利率分别调整为2.1%和2.6%;5年以下(含5年)和5年以上第二套个人住房公积金贷款利率分别调整为2.525%和3.075%。
对于2025年5月8日(不含)前已受理未发放的个人住房公积金贷款,按照调整后的利率执行;对于2025年5月8日(不含)前已经发放的个人住房公积金贷款,本年度内执行原利率,自2026年1月1日起执行调整后的利率,国家另有规定的除外。,朋友圈中介又开始刷屏“史上最低利率,不买就亏了!”但普通人现在到底该不该出手?今天就用人话+真实数据,帮你算清楚这笔账!
💰 利率下降能省多少钱?
调整前后对比
100万元30年期首套房贷款:月供减少132.17元(等额本息),总利息节省约4.76万元
60万元30年期二套房贷款:总利息减少2.9万元
✅ 省的钱能干啥:
买辆五菱宏光MINI EV
覆盖5年物业费
给孩子报3年兴趣班
⚠️ 注意:
已放贷的明年1月才调整,不用急
商贷利率还是高,能用公积金尽量用
🏠 现在该买房吗?看这3个关键问题
1. 你买房是为了啥?
结婚/孩子上学(刚需):利率低确实能省点,该买就买
投资/保值:小心!二手房可能砸手里(后面会讲)
跟风焦虑:先冷静,别被中介忽悠
2. 你所在城市房价在跌吗?
一线城市核心区:抗跌,利率下调算利好
二三线非热门区域:很多地方房价还在阴跌,省的利息可能抵不过房价跌
四五线城市:除非自住,否则慎重
📉 真实案例:
朋友2021年200万买的房,现在同小区挂牌120万,利率降了但血亏80万本金
3. 你的工作稳定吗?
公积金贷款前提是持续缴存,如果失业断缴,银行可能要求提前还款
现在大环境裁员多,背上30年房贷前先掂量下
📉 中介不会告诉你的风险
1. 二手房流动性变差
现在挂牌量激增,很多城市二手房要降价20%才能卖出
未来可能出台“房产税”,持有成本增加
2. 新房可能烂尾
开发商资金链依然紧张,优先选现房/国企楼盘
3. 工资增长放缓
过去20年收入涨得快,房贷越还越轻松
现在工资不涨甚至降薪,月供压力会持续更久
💡 普通人行动指南
✅ 建议买的情况
首套房,公积金能贷满(100-120万)
收入稳定,月供不超过家庭收入40%
所在城市核心区新房/次新二手房
❌ 建议再等等的情况
纯投资需求(租金回报率普遍<2%)
工作不稳定或行业在裁员
城市库存量大,房价还在跌
🔢 算笔账再决定
假设买300万房子:
首付90万(30%)
公积金贷款100万+商贷110万
月供约7500元(公积金4223+商贷3277)
灵魂拷问:
首付会不会掏空家底?
每月7500供30年,生活质量会不会暴跌?
万一失业,存款能撑多久?
🎤 最后说大实话
利率下降就像“外卖满30减5”,划算的前提是你真的需要吃饭!
如果是刚需,现在确实是近几年最好的贷款窗口
如果为了投资,可能还不如存银行定期(3%利率无风险)
当前文章无评论,是时候发表评论了