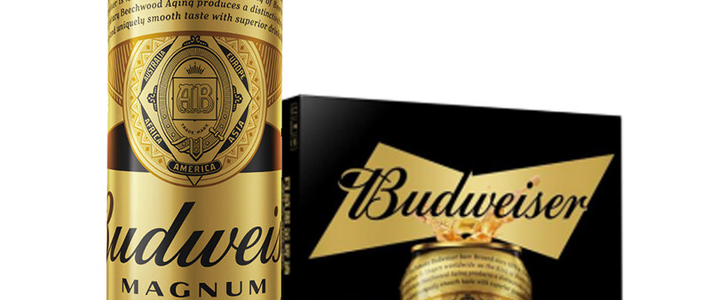
百威亚太近期业绩承压,中国市场销量大幅下滑。但这并非品牌价值的消亡,而是“困于经典”的困境:品牌沟通未能与年轻消费者同频,渠道策略滞后于消费场景变迁。本文深入剖析其核心优势未损的真相,探讨其如何通过品牌重塑和渠道变革,将“经典”从包袱转变为最深厚的护城河。
 智能速览
2025年前三季度百威亚太净利润骤降近20%,中国市场是主要拖累。
其高端产品结构带来了超50%的毛利率,盈利能力依然领先行业。
百威的挑战在于品牌形象固化为怀旧符号,而非与年轻人持续对话的文化母体。
消费场景从夜场转向客厅,非即饮渠道占比已超60%,百威正加速渠道转型。
百威需要用年轻人的语言,重新讲述品牌故事,激活“经典”资产。
 精华内容
面对销量下滑,百威的品牌价值真的在消退吗?深入剖析会发现,其核心优势依然稳固,真正的挑战在于如何唤醒经典。
盈利优势稳固
尽管销量下滑,百威的盈利质量并未受损。2024年,其毛利率高达50.4%,显著高于华润啤酒的41.1%和青岛啤酒的40.11%,这一优势在2025年第一季度依然保持在51%。
同时,成本控制能力也展现了其运营韧性,2024年上半年每百升成本减少0.6%。此外,亚太市场的多元化布局起到了缓冲作用,当中国市场调整时,印度和韩国市场均实现了双位数增长。这表明,百威的销量下滑并非竞争力崩塌,高端定位和跨市场运营能力为其赢得了转型的时间窗口。
品牌活力缺失
啤酒作为即时性、社交驱动的消费品,其品牌活力需要与年轻潮流持续共振。百威的问题在于,“经典”形象逐渐固化为“怀旧符号”,而非能与新一代对话的“文化母体”。
百威、科罗娜等品牌建立的“高端啤酒=百威系”心智是巨大优势,但当年轻人更追求个性化、本土化时,略显保守的品牌形象就显得不够“酷”。就像可口可乐联名潮牌重获新生,百威需要的不是单向灌输历史,而是与年轻人共创品牌意义的机制。
渠道结构重塑
中国啤酒消费场景正经历深刻变迁,非即饮渠道占比从2024年的52%升至2025年上半年的60%。过去依赖餐饮、夜场等即饮渠道的百威,曾被誉为“夜店之王”,如今正面临挑战。
百威中国非即饮渠道占比虽略超50%,但已在加速追赶。其战略核心正转向加大对非即饮渠道、即时零售及电商的投入,并通过加密经销网络,让产品更多出现在年轻人的生活场景中,从酒吧转向客厅。
销量的下滑是旧模式红利的终结,而非品牌价值的崩塌。百威的核心竞争力依然完整,其战略转型方向也已明确。经典从未过时,它只是等待被用新一代的语言重新翻译。这场价值重构之战,百威能否成功唤醒经典,重回增长快车道?