

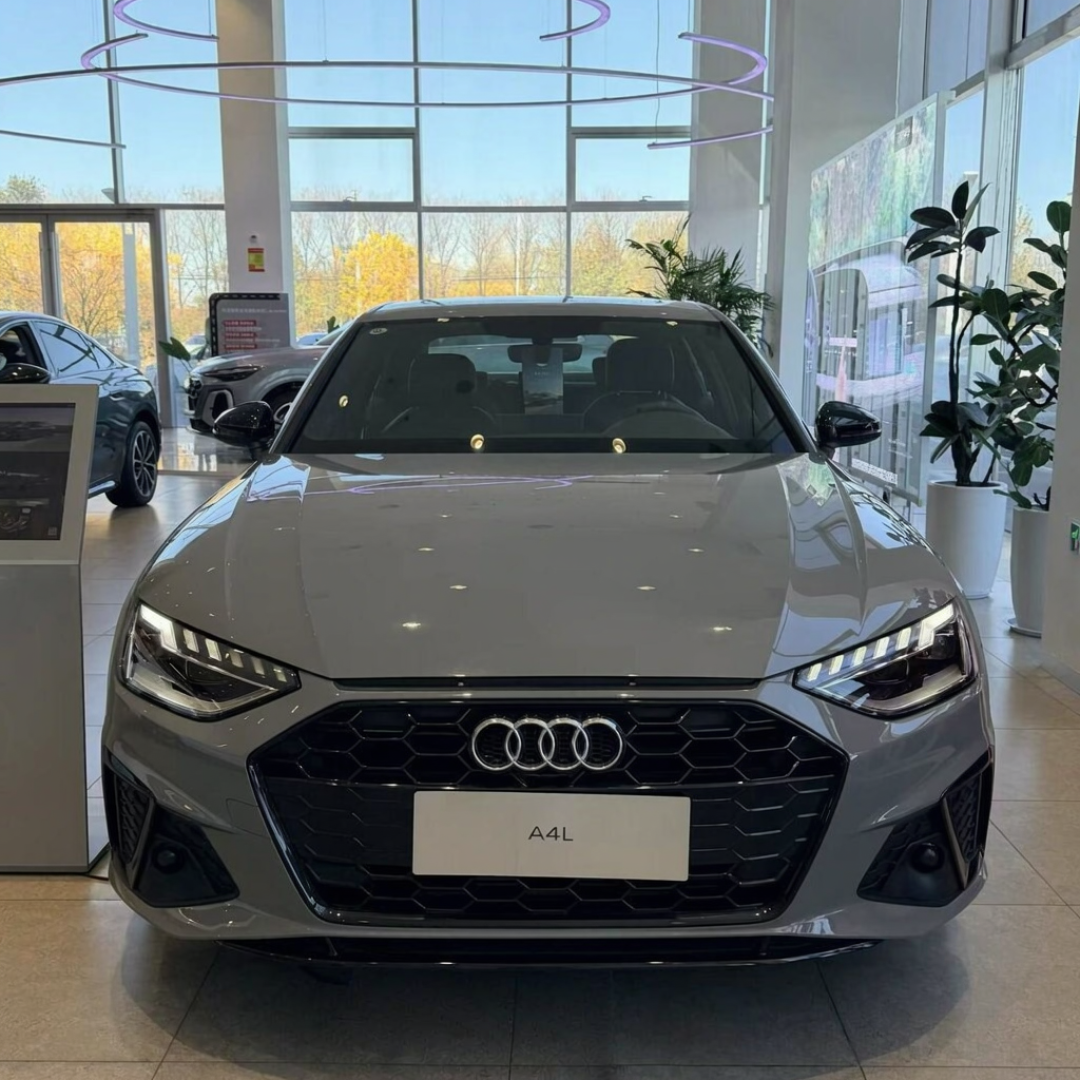
年底的奥迪,降价消息一个比一个猛:A6L从45万跌到26万区间,A4L裸车摸进20万以内,A3十万出头就能落地。四个圈突然变得人人够得着,很多人心动到准备刷卡了——结果进店才发现,真正难的不是砍价,是销售不让你全款。知乎知乎知乎
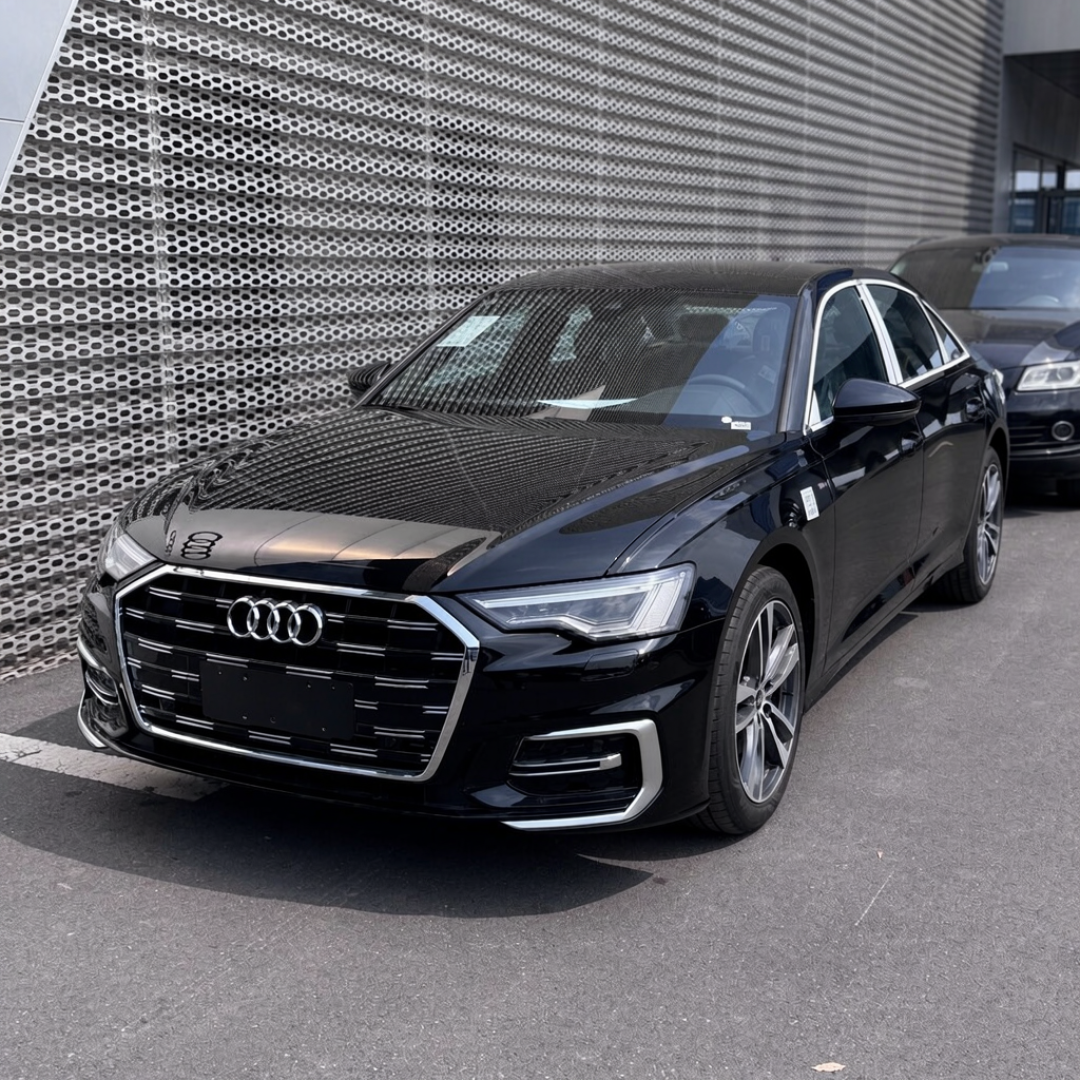
有车主吐槽得很直白:店里贷款渗透率的考核指标是九成以上,还留下一句被1.7万人点赞的原话——“我们全款,后来态度就变了”。知乎小红书
便宜从哪来?先看懂“高息高返”
为什么销售宁可劝你贷款,也不想要你的全款?因为贷款方案里藏着他们的利润:银行或汽车金融公司按利息给经销商返点,利率越高、返得越多。小红书上一个算不明白A3落地价的帖子里,高赞评论一针见血:“这是厂家金融,高息高返,先息后本,不划算”。知乎小红书
于是就有了那个熟悉的套路组合拳:车价再给你便宜五千,条件是做个五年分期,两年后提前还清没利息。听着像白捡,实际上“两年没息”大概率是贴息话术,前两年利息要么藏进了月供结构里,要么等着你违约。知乎
有人晒出经历:说好满两年还,结果“只能三年后全部还清,而且意义不大,前三年已经还了三万多的利息”。小红书
签字前,把这3个问题问到合同纸上
第一问:真实年利率到底是多少?
销售嘴上说“利息不高”,你就让他按贷款本金和月供倒推。一个可参考的经验档位:单利口径下年化3%以下算良心,3.6%左右是正常,4.8%以上就偏贵。贵下来的部分,本质是你用多付的利息替经销商完成了返点任务。更要警惕“等本等息”:名义上每年利息6000、听着只有5%,按等额本息倒推真实年化接近9%,实际利率差不多是名义的两倍。知乎知乎
第二问:贴息是抵扣车价,还是事后返还?
“免息”通常是厂家或经销商替你贴息,方式分两种:直接从裸车价抵扣,或者提车后按月/一次性返还。抵扣式的要防“本来就能便宜这么多”的双簧;返还式的必须写清到账时间和违约条款,口头承诺等于没说。真想占便宜,就认准“0利息+0手续费+不捆绑装潢”三者齐全的官方方案——比如有的车型厂家金融能给出“2年0息0手续费”,这种才值得做。知乎小红书
第三问:提前还款有没有违约金,写在哪份合同里?
这是重灾区。一条2.8千赞的评论就是踩坑现场:“说是无利息,提前还款除了还利息还有违约金”。记住,违约金是银行收的,写进购车合同没用,必须写进贷款合同。而且不少银行要还满三年才免违约金,中途提前结清的比例最高能给到3%;做“五年贷两年清”的,必须在还满24期后一次性结清,拖到后面,利息和违约金一起吃掉你全部优惠。小红书知乎
最后拿一张纸算总账
别只看裸车价。全款落地总价 vs 分期总成本(每期月供×期数+结清尾款+首付后剩余本金+手续费+保险和上牌差额),让销售把两边的“全包落地价”写在同一张纸上逐项对比。指导价让得越狠的地方,越会从利息、装潢、上牌费上找回来。“羊毛出在羊身上”,这话在评论区被重复了无数遍。知乎知乎小红书
年底是奥迪一年里价格最好谈的时候,但省下来的钱能不能守住,看你签字前问没问这三个问题。价格再香,也要按合同说话。
你今年年底看奥迪了吗,全款还是分期?评论区聊聊你拿到的方案,我帮你算算有没有坑。
当前文章无评论,是时候发表评论了