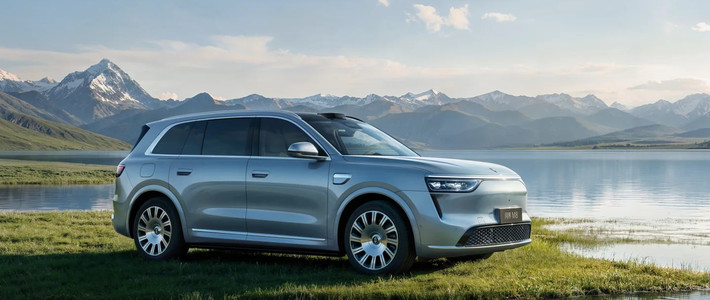
11月1日,鸿蒙智行交出10月成绩单:当月全系交付33537台,成交均价超过40万元,累计交付突破160万台。 但把去年同期的68216台摆在一起看,同比降50.84%,“差近一半”毫无水分。 问题出在谁,同比减量是能算的:问界10月销量22105台(赛力斯汽车口径),智界交付6090台,刨除两员老将,尊界、尚界、享界三个新界在交付盘子里只剩5342台。 按各家快报公布的降幅倒推,问界本月少卖约2.7万台,智界少卖约0.7万台,两家合计贡献鸿蒙智行总降幅的九成五以上;三个新界加在一起只少卖约一千台。“腰斩”的“腰”是问界和智界跌出来的,三个新界没有怎么跌,问题是它们太瘦,接不住问界腾出来的坑。知乎微博微博
问界:跌幅最深的那块减量
赛力斯11月1日产销快报把处境摆在明面上:10月新能源汽车销量24921辆,同比下降51.57%,其中赛力斯汽车(问界为主力)销量22105辆,同比下降54.69%。 这个跌幅比鸿蒙智行整体还深,1—10月累计销量同比降21.48%,曾经撑起新势力头名的基本盘成了最大的减量来源。真正的变量是经营机制:9月15日双方官宣,问界仍留在鸿蒙智行体系内,但产品定义、品牌营销、渠道零售改由赛力斯主导的“专属专营”团队操盘,“分家”传闻贯穿了整个10月订单季。 赛力斯随后反复安抚:10月31日公告称与华为是“长期、稳定、互信的战略合作关系”,问界用户已突破120万。 一个用户体量超百万的老将品牌,在换操盘机制的窗口期遭遇同比腰斩,这是问界自己的考题,也是华为渠道体系第一次被单独考校。微博微博微博
智界同步腰斩,享界靠G9一款车反弹
智界跌得和问界一样深,却不是没有产品力:智界V9上市五个多月,连续四个月位居细分市场销量第一,10月29日办了三万台交付仪式,单车成交均价达50万元。 问题出在其余产品撑不起量——9月智界V9自身单月销量就环比回落4089辆,一款爆款的波动足以击穿整个品牌。微博微博
享界则反弹在单品上:媒体引述上市公司快报,享界10月销量6174台,按比例算下来刚上市不久的享界G9单月交付4200台以上,而享界S9与S9T两款车合计交付只有2000台左右。 反弹是真的,但一条腿走路意味着销量随G9产能爬坡大起大落。微博微博
尚界、尊界:不是跌没了,是没长出来
最该走量的尚界反而最尴尬:6月终端销量10941辆,7月被统计为“超过1万辆”,而按10月交付口径,尊界、尚界、享界三者合计只剩5342台,尚界的收缩肉眼可见。 尊界的体量更边缘:三季度终端销量3789辆,单店月均仅5.64辆,9月还曾被舆论视作五界里的亮点,但亮点始终没变成规模。微博微博微博
压到尊界头上的是“踏板门”:10月8日,懂车帝尊界V800制动测试曝出刹车踏板支架断裂,演变成测试是否规范的双方之争;10月15日,工信部等三部门成立联合调查组,截至11月1日调查历时17天,官方结论仍未公布。 问界那边,神木139km/h撞击起火的争议与“分家”传闻在同一时段叠加,鸿蒙智行相关热搜前后挂了将近一个月。 近一个月的负面舆论,恰好压在高客单价品牌最依赖的信任上。微博微博微博
算不平的账:口径打架,透明度本身成了问题
有意思的是,五界10月的账面上连加法都完成不了:赛力斯汽车22105台、智界6090台、享界6174台,三份上市公司快报各自披露。 三个数字相加得34369台,比官方总交付33537台还多出832台,被网友做成了“算不明白”的数学题热梗。微博小红书
对不上的根源是口径:上市公司快报是“销量”口径,鸿蒙智行海报是“交付”口径,而尚界、尊界从不单独披露,除问界外“四个品牌加起来只交付了一万多辆”只能靠媒体倒算。 数据混乱还殃及了专业创作者——11月1日,汽车博主陈震误把去年10月的销量海报当成新数据发布,被网友指出后删除并道歉。 对全系均价超40万元的品牌群来说,披露体系的可信度本身就是销量的一部分。知乎微博
车越铺越多,单车越卖越少
把镜头拉远,鸿蒙智行不是缺车,而是车在稀释产出:在售车型数量从2025年10月的10款膨胀到2026年10月的18款,总量却从68216台掉到33537台,单车月均交付从约6800台缩到不足1900台。 同月新势力榜单上,零跑交付106127辆,小鹏、小米均超5万辆,蔚来34246辆,鸿蒙智行的33537辆已被挤到中游——问界、智界、享界、尊界、尚界五个品牌加在一起,输给了小米的三款车。微博微博
接下来的验证点已经排好:尊界“踏板门”调查何时出结论,享界G9与尚界能否把量做回来,享界V8预售32.98万至44.98万元的订单能否兑现。 赛力斯则重申问界将全面进入欧洲市场、拒绝价格战和规模内卷。 问题出在问界还是其他四界,接下来两个月的数字比10月的海报更有说服力:问界要证明机制切换不掉量,三个新界要证明自己不只是凑齐的排面。知乎微博