

上海证券报11月16日的调研里有个个案:一位新能源车主一年没出险,续保报价反而贵了近2000元。小红书
不是孤例。武汉徐先生车险快到期时线上比价,14家保险公司一家都没给出承保报价。第一反应往往是“我哪儿得罪系统了”,其实没有,只是保费的算法今年真变了。汽车服务世界
公式里只有一项跟着你走
商业车险保费 = 基准保费 × 费率调整系数,而费率调整系数 = 自主定价系数 × 无赔款优待系数(NCD)× 交通违法系数。备胎说车
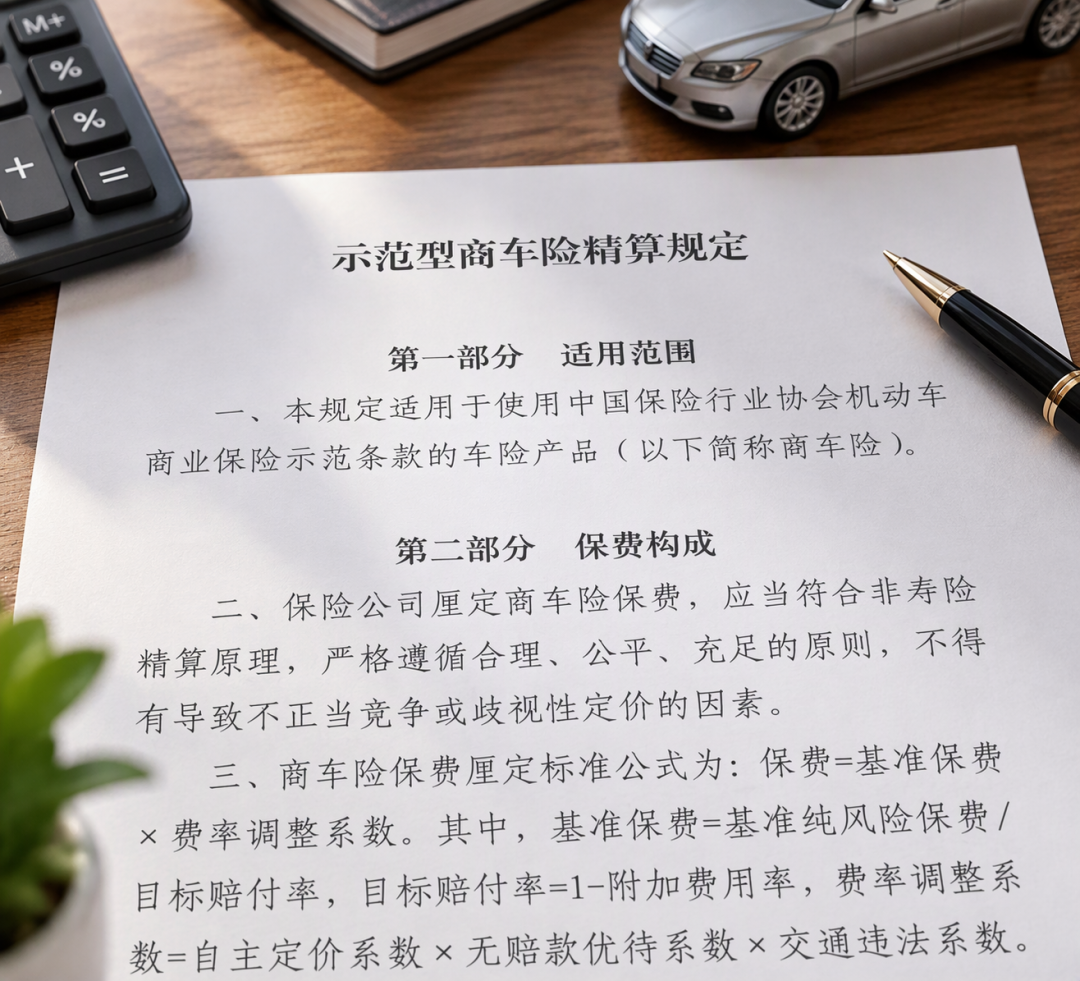
NCD就是“没出险给你打折”:连续1年85折、2年7折、3年6折;出险1次折扣全部清零回到原价,出险2次上浮25%。6折封顶,再不出险也不会更低——这是整个公式里唯一完全跟着你走的一项。保识策研
麻烦的是基准保费:折扣不是打在去年保费上,而是打在基准保费上,而这个基准每年都在变。基准由中保协按地区、车型、险种给出,大约每季度调一次。基准涨了,折扣照打,账单照样比去年高。备胎说车
三个新进来的变量
违章开始算钱。 2026年3月起车险系统与交管数据全国联网,异地违章查得到,换家保险公司也躲不掉。各地浮动标准并不统一:上海饮酒后驾驶一次交强险上浮15%、醉驾一次上浮30%;北京闯红灯超过3次商业险上浮5%、5次及以上上浮15%。一次闯红灯,早就不止200块罚款加扣分。南方都市报小红书经济观察报
用途识别变严。 家用车跑网约车、顺风车,轻则加费,重则商业险直接关门。湖州的唐先生车价26万多元、一年跑了4万多公里,续保时系统直接把他的车判成“营运车”,保费报到1.5万多元,他没续,把车卖了。曹某按家庭自用投保后私下跑网约车,半年多7万多公里、120余单,出事后商业险拒赔;法院认定使用性质已变为营运、风险显著增加且未告知,驳回全部诉讼请求。汽车服务世界经济观察报
车型群体画像,最扎心。 保险公司按某城市、某车型的理赔大数据算预期赔付率:某款车型被大量拿去跑网约车,即便你买来纯家用代步,这款车的基础保费也会受群体赔付数据的影响而水涨船高。某城市这款车赔付率恶化,当地同款车主系数一起上调,哪怕你从没出过险。保单上写的是你的名字,定价用的是一群人的数据。汽车服务世界
险企为什么这么算
2025年新能源车险保费收入1900亿元、同比增长34.94%,行业整体仍在亏损,赔付率超100%的规模车系有143个。不是电车更容易出事,是单次赔得更狠。经济观察报
中保协测算,一体化压铸车型中等事故维修成本约为传统结构的3.8倍;中保研数据显示,纯电车型动力电池包单件零整比均值约50%,换块电池接近半辆车价。南方都市报
自主定价系数的口子还在放:燃油车是0.5到1.5,新能源车目前执行0.55到1.45,行业预计还要进一步向燃油车看齐。区间越宽,同一辆车在不同公司报价差得越多——比价这件事,今年比去年值钱。备胎说车中国经济网
刚过审的新条款,先别指望
11月11到13日,中保协在海南召开第六届常务理事会第六次会议,审议通过《智能网联新能源汽车商业保险示范条款(试点地区)》等五个示范条款,针对智能驾驶、电池安全这类新型风险场景作出规范。第一财经新浪保险
注意“试点地区”四个字——它还是行业底稿,落到保单上要时间,不会立刻把保费压下来。更值得盯的是车电分离保险:把车身与电池责任拆开,有望让车身险保费降约30%,仍在试点。经济观察报
续保前,这五件事在你手里
提前30到15天开始比。 别在最后一天被“额度有限”“优惠即将截止”这类话术催单,约四分之一车主遭遇过续保窗口期内的报价明显波动。南方都市报
比到手价,不比报价。 逐项核对三者险保额、有没有医保外责任、附加险是否被默认勾选。总价一样的两张单,保障可能差很多。
续保前把违章清掉。 这是少数完全归你管的变量。
核对使用性质。 别为省保费按家用车投保去跑营运,出险可能直接拒赔,来年还会被标高风险。
线上不给报价,别认。 上海保险交易所运营的“车险好投保”平台2025年1月25日上线,上线一周年累计承保新能源汽车132.21万辆。它为高赔付风险新能源车开了线上投保窗口,接入的保险公司不得拒保。也可转线下人工核保,部分情况加费承保;收费有疑问拨12378。中国经济网快科技
最后一句:业务员口头承诺的返现、油卡、保养券,别算进“便宜账”。保单之外的现金补贴、口头让利不符合车险“报行合一”监管规定,不受保险合同保护。南方都市报
同款车那群人你管不了,违章、出险、用途这三样你能管。至少现在你知道,报价单上那个数字,不是冲你一个人来的。
当前文章无评论,是时候发表评论了