10月30日,英特尔开盘就往下走,盘中一度跌超30%,收盘跌28.58%,收在65.76美元。这是1974年以来第二惨的单日表现,仅次于1974年7月5日的29.9%。36氪
前一天晚上,它刚交出一份矛盾的季报:营收165亿美元,同比增长21%;GAAP净利润33亿美元,比上年同期的41亿美元少18%;non-GAAP净利润28亿美元,同比增长169%。第一财经36氪
同一份财报,两个利润数字,一个在降,一个在涨。市场没有挑好看的那个,直接用28.58%投了票。
服务器把这一季拉了起来
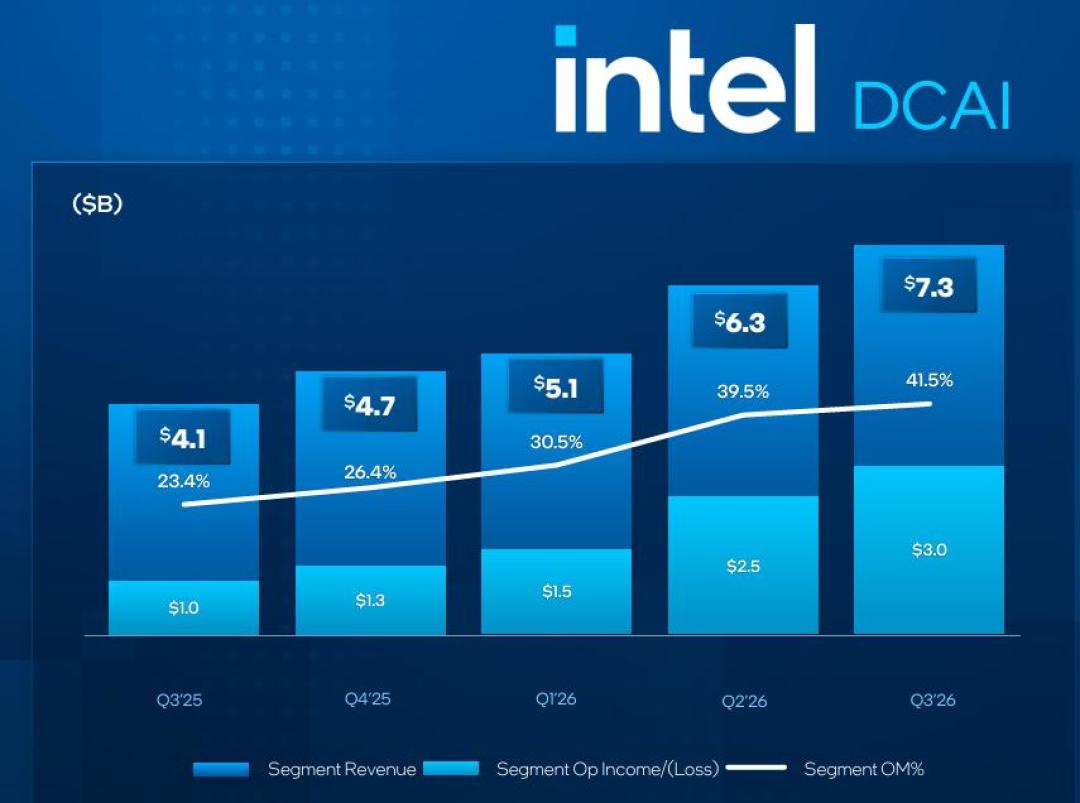
涨的部分,几乎都来自服务器CPU。三季度,数据中心与AI业务收入73.2亿美元,同比增长77.8%,是15年来最强的一次增长。知乎
陈立武在电话会上说,当前首要任务是释放产能,至强服务器CPU供不应求,很多客户想签长期协议锁产能。
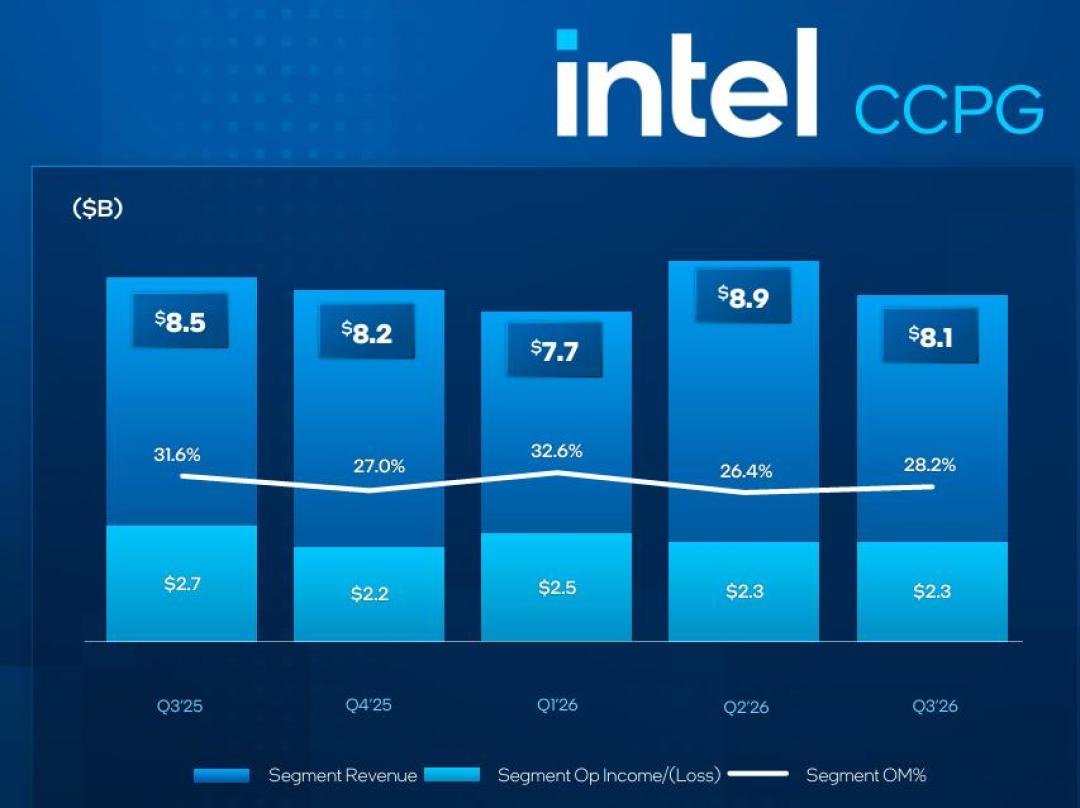
但英特尔不是只有服务器。客户端业务收入81亿美元,同比下降5%,环比下降9%,仍是公司最大的收入盘子。
PC这台发动机,正在往后退。公司预计2026年全球PC出货下滑约12%,2027年再降约10%。
真正让股价崩的,是下一季的指引
英特尔预计四季度营收150亿至160亿美元,分析师预期是170.6亿美元。毛利率38%,比三季度低6个百分点;每股收益0.25美元,只有三季度的一半。36氪
CFO把原因拆成三块:以色列Fab 28工厂爆炸停产,影响四季度约3亿美元收入;PC客户去库存;代工继续投入。
更远一点,2027年被定为“投资年”。资本开支大幅增加,全年无法实现正自由现金流。36氪
8月刚完成230亿美元股权融资,季末现金加短期投资约540亿美元,有息负债约501亿美元。钱够撑过投资年,但股东要多等几年。
代工还在等客户
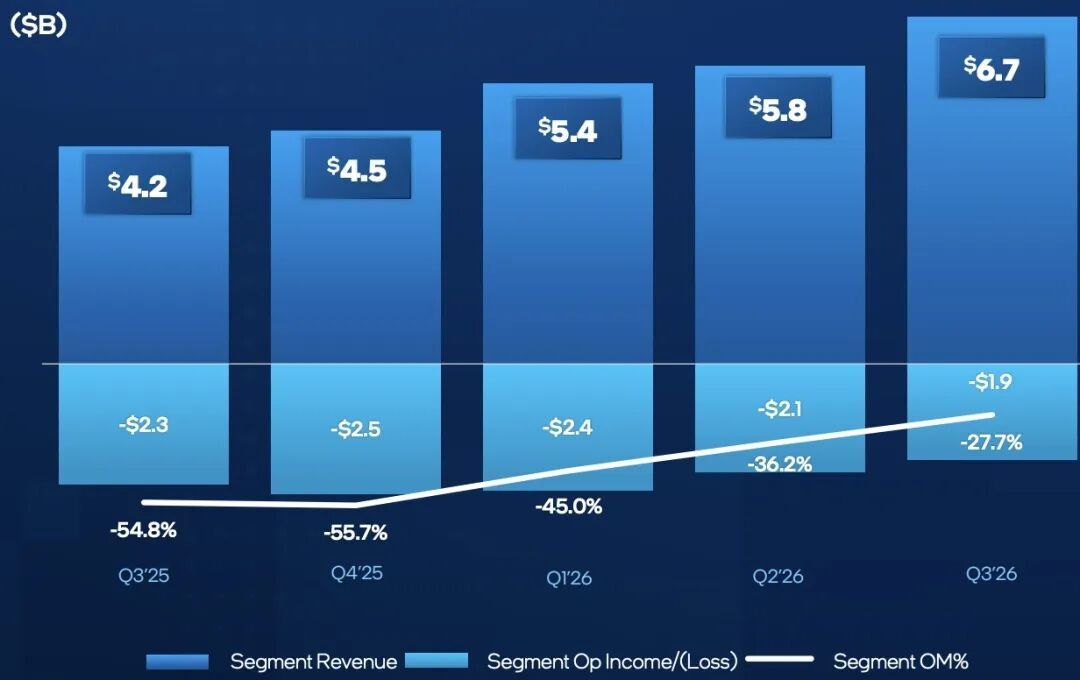
代工部门三季度收入67亿美元,同比增长58%,看上去能补上PC的缺口。
拆开看,62.91亿美元来自英特尔内部,真正的外部客户只有4.11亿美元,部门单季经营亏损18.5亿美元。知乎
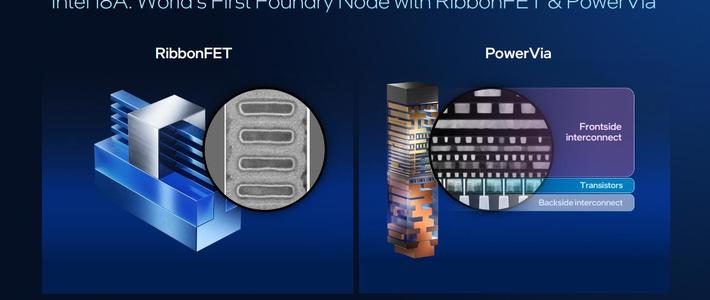
18A良率已经有两位数改善,18A-P年底推出,14A在10月向核心客户发布0.9版PDK,2027年一季度发布1.0版。
陈立武说,多家外部客户正在评估18A-P和14A,未来两个季度会有合作消息公布。但到现在,还没有一家正式官宣的大客户。36氪
跌的不是业绩,是时间表
28.58%的跌幅,不是对三季度的否定。服务器CPU的景气是真的,PC的下滑是真的,2027年要花的钱也是真的。
接下来两个季度,先看外部代工客户能不能从“评估”走到“官宣”,再看明年一季度PC去库存能不能结束。
这家公司已经不缺故事,缺的是一张能按时交出来的客户名单。