11月4日,"吉林小伙在长沙花200多万元买下14套房、年收租21万3千、30岁退休"的消息刷屏网络。但报道里还带着一个容易被划过去的尾巴:当事人明确表示,入局的最佳时机已经过去,决定不再增持房产。一个还在赚钱的投资者亲口劝退跟风者,这比任何分析都更接近这个问题的答案——普通人复制不了的不是"长沙老破小",而是他能批量捡到这些房子的那段时间窗口。新浪新闻知乎
他买的不只是房子,是一段别人没看见的时间
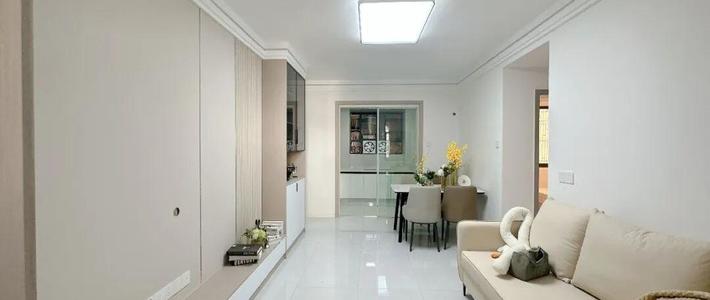
故事的起点是他2023年底签下的第一单:长沙开福区一套54平方米的老破小,20万元全款拿下,单价约3700元/平方米,而当时开福区二手房均价已经破万。此后他专挑长沙核心城区总价15万到24.5万元的老旧小户型,几乎全款入手,简单翻新后以月租1700到2200元出租。据媒体报道,14套房中最贵的一套总价24.5万元、月租2200元,最便宜的一套总价15万元、月租稳定在1700元左右。微博知乎新浪新闻
他分享出来的选房逻辑近乎一套市井口诀:南北通透、有燃气是底线,靠近医院、学校、商圈的优先,因为"有稳定打工人群才有稳定租客源";“房子越破越好”,越破越有砍价空间,装修成本每套压在3.7万元左右。这套生意吃的,正是老破小被二手房市场嫌弃之后、留在那里的偏高租售比。
21万是毛收入,落袋的账离它很远
账面看,21.3万对着两百多万本金,接近甚至超过7%的回报确实扎眼——但这个数字对应的是接近满租的状态。按知乎上的详细拆解,21.3万是满租潜力值,实际出租的只有11套;再扣掉空置(老破小每套每年空一个月是行业惯例)、维修损耗、换租中介费,以及个人出租住房按优惠税率征收的房产税和个税,到手大约只剩10万到11万,真实年化回报缩水到4.5%—5.5%。知乎
他自己晒出的收入构成也是混合账:14套房月租约1.68万元只是其中一块,另外还包含股票分红、理财收益和自媒体收入,"被动收入"远不等于房租。而收租的劳动是实打实的,大河报的算账说法一针见血:租金扣完成本年化约2.8%,跟买国债差不多,还附赠14个随时打来的电话。换句话说,这更像一份用两百多万现金换来的、月薪一万八却没有社保的工作,而不是退休。微博大河报
他自己喊停的理由,正是复制者要面对的第一道门槛
最值得注意的信号来自当事人本人:他在10月底明确表态不会再增持任何一套房产,而他的判断直接挂钩价格——自己这批房子的租售比已从最高时的11%降到6%左右,市场平均水平只有3%,意味着捡漏的人多了,房源被买贵了,长沙核心城区老破小的单价已经涨了一两千元,同样的钱再也买不到当初的套数。 他给后来者留下的警告同样可见:一位朋友今年5月全款买下6套老破小,租金不达预期,其中一套至今没能租出去;成都同类投资者的记录也显示,2024年还能买到5%—7%租售比的房子,2025年降到4%—6%,2026年能达到5%就算优质。供给端的格局也在变:保障性租赁住房以市场价六到八折入市,直接分流老破小最依赖的低价客源;长沙二手房整体仍在下行,按媒体测算,老破小一年跌5%的话,200万五年后账面只剩155万。微博大河报
想复制的人,先对照这三关
把上面的账收拢,这门生意需要的其实不是200万,而是三样更难凑齐的东西。一是本金结构:他几乎全款买下14套,不加杠杆;一旦要贷款,利息成本会直接抹平租售比优势,“以租养贷"在这个回报水平上根本不成立。二是本地信息:选盘靠的是对长沙低房价、高租售比和特定板块租客结构的长期踩盘,换一个城市,单价3700元、总价15万的老破小并不存在。三是时间与承受力:要接受它是生意而非躺赚,接受琐碎管理、空置与租金下行的风险,更要接受退出端的折价——老破小"好租不好卖”,一套房成交的中介费加税费可能占到房款的5%到10%,两百多万本金退出时要再刨掉一到两年的净租金。知乎
所以这个故事最值得带走的不是"21万"这个数字,而是当事人的转身:进场靠的是别人嫌弃老破小时的眼光,全身靠的是赚到钱后承认窗口已关的克制。租售比是一张静态快照,窗口期才是变量。当他在市场还在晒收益的时候说出"窗口期已过,不再增持,别跟风",普通人真正能复制的,其实只有那句老话——别人晒收益时,先把账自己算一遍。微博