1.6%秒光、1.55%比定存白忙:抢工行存单前,先算清这笔账
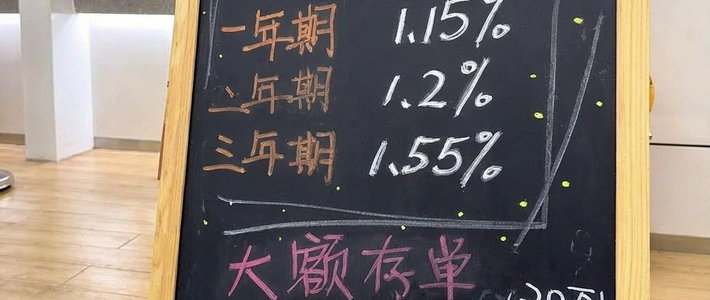
最近打开工行App存钱的人,可能第一次体会到"存钱比花钱难":5年期大额存单,年化1.60%,20万起存,1.6%档一放就秒光。线上蹲不到,只能去网点预约,预约获批还附带条件——一个月内缴款;10月下旬,连3年期1.55%的档都开始显示售罄。财联社股市安吉拉知乎小红书
先把时间线捋直,你就知道这场"抢购"有多反常识:
2025年,六大国有行曾集体下架5年期大额存单,市面上根本找不到。微博
2026年7月起,中行(7月1日)、农行(7月8日)、建行(7月10日)陆续重启,工行8月1日压轴上架,四大行这才集齐。股市安吉拉
结果1.6%档上线即售罄,9月初返场一轮又光速卖完。东方财富网
银行一边"缺货"一边悄悄把产品摆回来,图什么?看一个数字就懂了:工行今年上半年两个季度净息差都只有1.29%。大额存单属于成本较高的存款,贷款利率下行、存款成本若不下调,息差就被挤压。放多少额度、分几次放,本质是负债成本管理。不是不收你的钱,是不想一次性收太贵的钱。消费财眼知乎
所以普通人最该做的不是练手速,是先把三笔账算清:
第一笔账:5年期,值得抢。 工行普通5年期定存挂牌利率才1.30%左右,存单1.60%高出30个基点——20万存满5年,利息差约3000元。而且产品支持可转让、部分提前支取,流动性比普通定存留了后门。TL的风控笔记Steven Li微博
第二笔账:3年期,别硬抢。 工行3年期大额存单1.55%,而它家普通3年期定存上调后最高也能到1.55%——利率打平,你多凑的20万门槛,买到的只是"转让功能"。蹲不到就退普通定存,利息一分不少,纯属给手速减负。天若有情
第三笔账:两个坑,比利率更伤钱。 一是提前支取:支取的部分一律按支取日挂牌的活期利率(0字头)计息,不管你存了多久,急用钱塞进存单等于自己给自己上锁。二是转让区接手:接手别人挂出来的存单,受让价里已包含给原持有人的利息补偿,再提前支取有可能亏本金。买二手存单前,务必看清定价规则。TL的风控笔记知乎问答
实在想要更高利息的,眼下利率洼地确实在中小行:部分城商行、农商行把5年期定存推到1.8%至1.9%,福建华通银行给到2.1%;十月中旬还有银行在App里悄悄挂出年化2%的3年期存单。8月以来湖北监利农商行、蓝海银行等还反向调升部分定存利率,但个别民营银行已开始收紧异地存款。跨着屏幕"薅高息"前先确认收得进。还有一条纪律要焊死:同一存款人在同一家银行,本金加利息50万以内才有全额赔付。Steven Li弘保识知乎TL的风控笔记
写到最后说句实话:1.6%确实跑不赢很多人对通胀的期待,评论区永远会有人说"这还抢?"——但那条点赞最高的评论其实已经把答案说了:“普通人能把钱存住就不错了。” 利率1字头时代,应急的放活期/货基,三年不用的存普通定存,只有长期不动的闲钱,才值得你去跟1.6%拼手速。钱的分工,远比抢的成果重要。