












11
10
以为内存只是周期涨价,其实是 AI 把电脑预算买走了
2026-09-18 12:06:25
0点赞
0收藏
2评论
以为内存只是周期涨价,其实是 AI 把电脑预算买走了
很多人把这一轮内存和固态的涨价当成老剧本,觉得涨一阵、跌一阵,忍忍就过去了。但把时间线拉到一年前再往下看,你会发现这次不一样。它不是周期波动,是算力把消费级的产能和预算,一点点买走了。
半年涨六倍,陈立武为什么敢说 2027 更糟
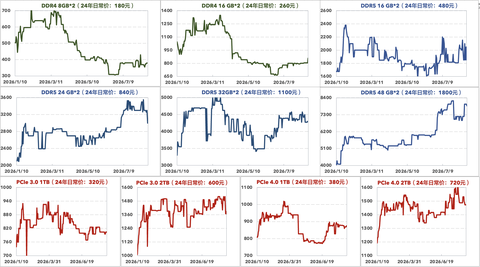
先把纵向的时间线摆清楚。从去年 9 月起,行业 DDR5 次级颗粒和嵌入式 LP 资源的累计涨幅就突破了 6 倍。今年 3 月下旬曾经转跌一个月,随后横盘,到三季度初止跌反弹,直接创出历史新高。现货端涨到这个位置,部分存储厂商已经开始减缓资源采购,因为客户的价格承受度已经逼近极限。
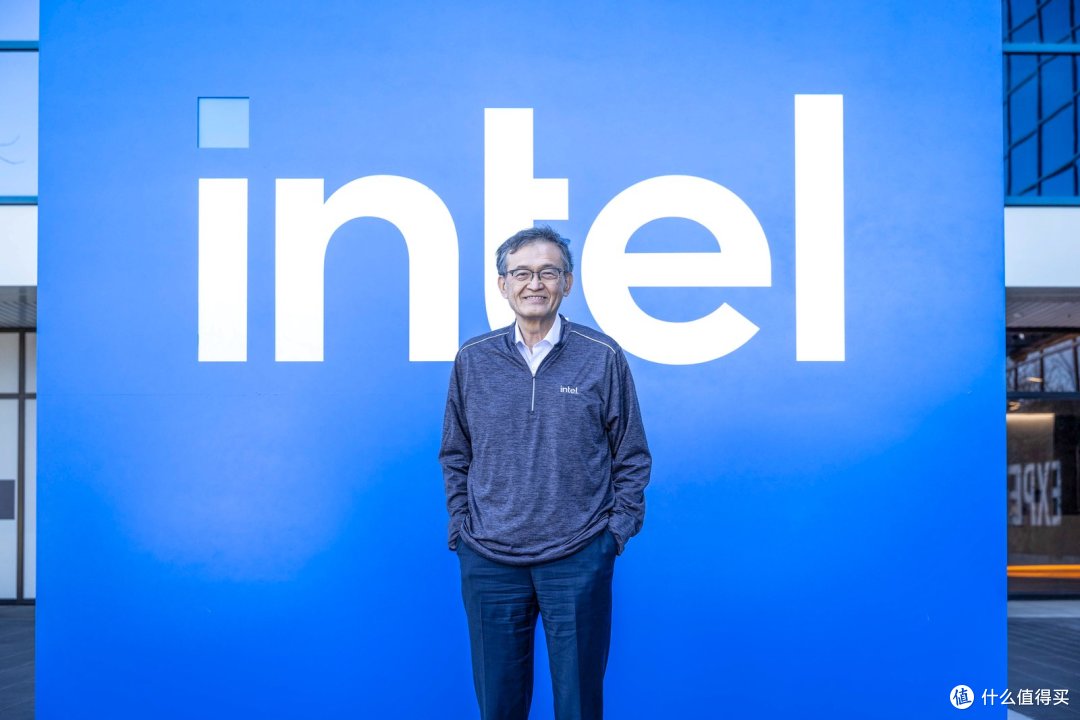
就在这个节骨眼,英特尔 CEO 陈立武在 9 月 15 日的加州圣克拉拉 AI Infrastructure Summit 炉边谈话里把话挑明了,内存价格已经涨到原价的 5 倍、6 倍甚至 7 倍,而且他预测 2027 年供应紧张和涨价会进一步恶化。更刺眼的一个数字是,部分低端智能手机和笔记本里,内存成本已经占到整机总成本的 70% 到 80%。
这不是一个人在喊话。美光将于 9 月 30 日盘后发布 FY2026 Q4 财报,公司自身指引营收约 500 亿美元(约合 ¥3,600 亿元)、non-GAAP 毛利率约 86%、调整后 EPS 31 美元(约合 ¥223 元,去年同期仅 3.03 美元、约合 ¥22 元,差距约 10 倍)。华尔街共识营收比公司指引还高出约 230 亿美元。市场已经在用真金白银给涨价延续投票。
装机店和品牌整机,涨出了两本账
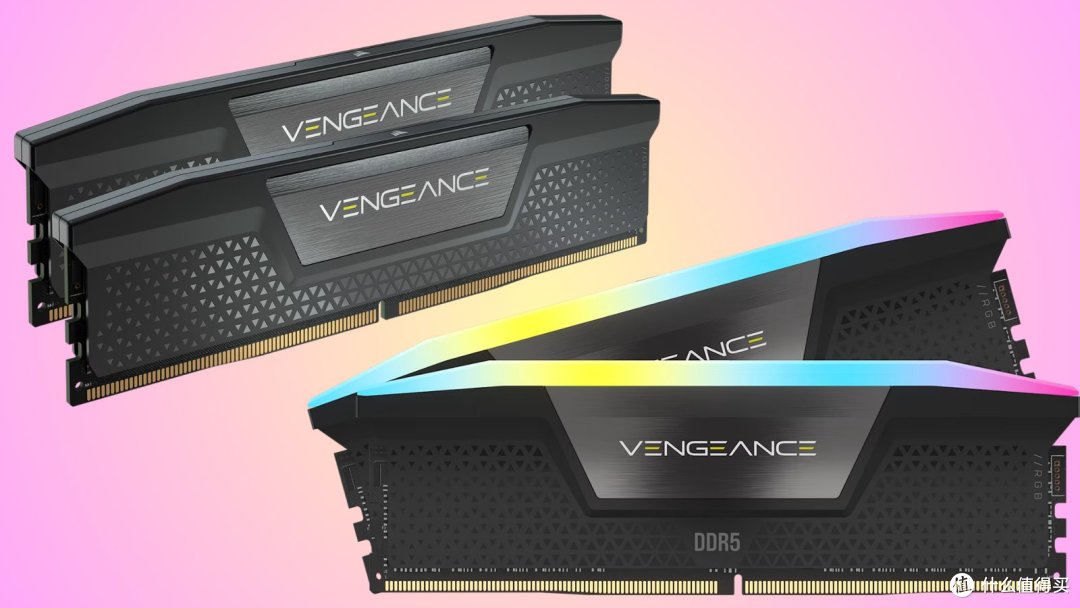
横向看,这一轮涨价在 DIY 和品牌整机两侧画出了完全不同的曲线。
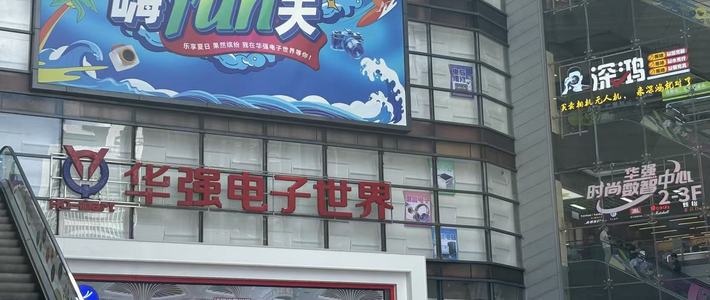
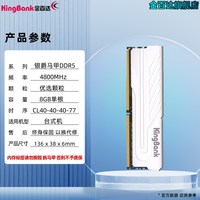
DIY 侧几乎是被正面撞上的。据国内媒体实地走访深圳华强北,非最差档次的 DDR5 内存从约 700 元涨到约 2200 元,金百达 32GB 海力士原厂颗粒内存条从去年 9 月底约 880 元涨到 2480 元且长期缺货,致态 1TB PCIe4.0 固态从最低 300 多元涨破 1100 元。DDR5 整体涨幅约 500%,连国产长鑫颗粒的内存条也翻了四倍,说明这波涨价跟国产还是进口已经没关系,是整条供给都紧。作为对照,海外零售端一条 32GB DDR5-6200 套条标价 419.99 美元(约合 ¥3,024 元),媒体自己都在提醒趁涨价前锁定。
品牌整机侧却像是另一个世界。终端售价普遍上浮 15% 到 30%,而线下组装机动辄接近 50% 的涨幅。更有意思的是,华硕 ROG 部分产品叠上国补后,折后价甚至能低于同配置的线下组装机,这种倒挂过去很难想象。
为什么整机扛得住?答案不在良心,在三条缓冲带。一是库存,HP、联想、华硕、戴尔这些大厂在涨价、缺货前就囤了大量老库存,海外行业报道判断,便宜库存耗尽的转折点大约在 3 月到二季度。二是长约,二线厂商如果没有长期供应协议锁定成本,会在这一轮调价期直接失去竞争力。三是降规,部分厂商把主流笔电内存配置从 16GB 下修到 8GB,在电池、面板等零部件上找替代。联想自己的口径也说得很直白,短期考的是成本消化,长期考的是供应锁定、规模采购和价格传导。
涨价链的根,是晶圆厂把产能让给了 HBM
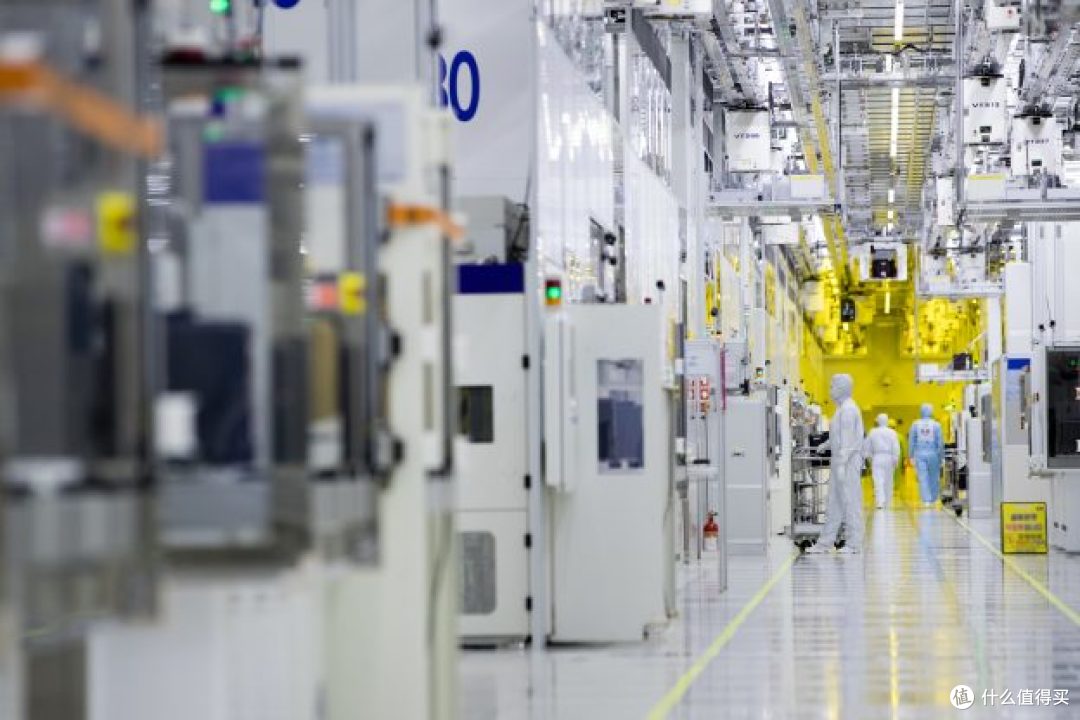
为什么缓冲带总有耗尽的一天?因为这一轮的根子不在需求炒作,在供给被结构性抽走。
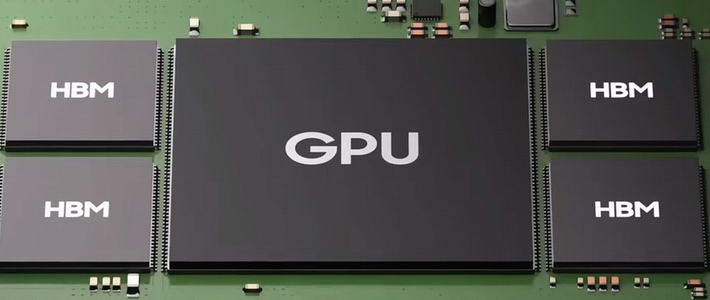
美光高管在财报电话会上说,HBM 产能已经售罄到 2027 年,缺货预计持续到 2027 年以后,公司已经签了 16 份多年期战略客户协议,剩余履约义务约 1000 亿美元。TrendForce 的合约价数据同样指向紧张,常规 DRAM 合约价今年 Q1 环比涨 90% 到 95%,Q2 再涨 58% 到 63%,Q3 涨幅才收窄到 13% 到 18%。
晶圆厂的洁净室里,传统内存模组的产线正在被让给利润更高、需求更刚的 HBM 和高带宽存储。当算力客户用长约把未来几年产能提前买走,消费级 DDR5 和 NAND 就只能排在后面,靠剩余产能和涨上去的价格去平衡。这解释了为什么低端机内存成本能冲到 70% 到 80%,不是厂商想涨价,是消费级在整个产能分配里话语权最弱。
黄仁勋要翻倍,苹果也要自己下场
更值得玩味的是,连最不缺钱、最不愁产能的玩家,也在往这条链上挤。
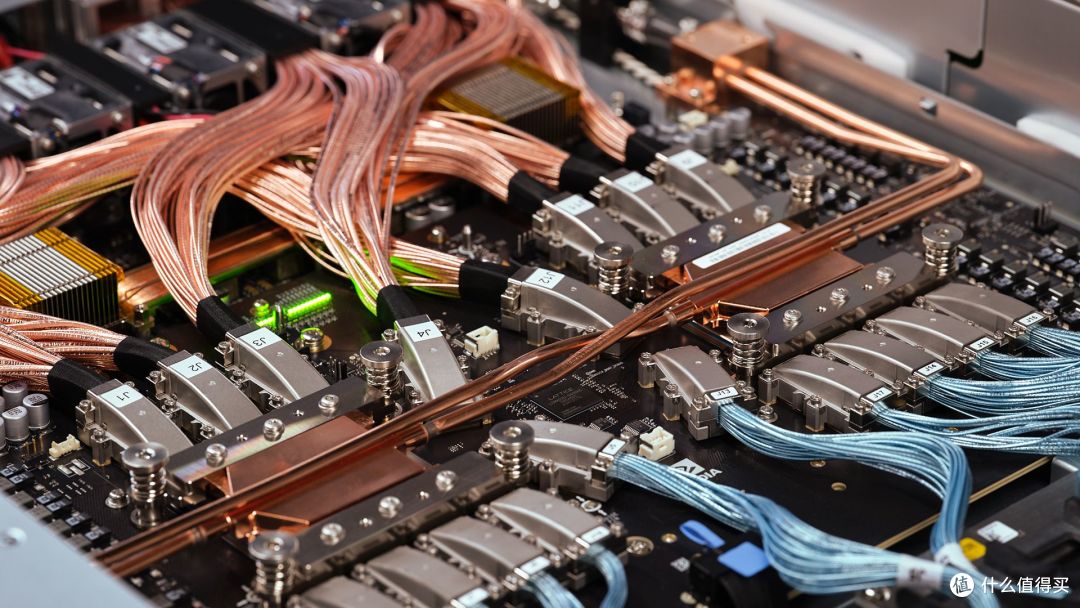
黄仁勋 9 月 17 日在苏格兰一场科技行业高管会议上表示,预计英伟达 2027 年芯片销量约为 2026 年的两倍。这个翻倍的主要载体是已经全面量产的 Vera Rubin 平台,每吉瓦营收机会从 Blackwell 的约 250 亿美元升到约 400 亿美元。英伟达 8-K 文件里的供应义务已经膨胀到 2790 亿美元,主要就与 Vera Rubin 的内存采购相关。注意,这是 2027 年销量约为 2026 年两倍的年度口径,和此前到 2027 年底 Blackwell 加 Rubin 累计销售至少 1 万亿美元的累计口径是两回事,别混为一谈。
与此同时,The Information 援引知情人士称,苹果正在研发面向 AI 开发者、企业和政府的专用 AI 服务器,搭载下一代自研 M8 Ultra 芯片,考虑采用英伟达 NVLink Fusion 互连,最快 2029 年上市。若落地,将是苹果自 2011 年 Xserve 停产后首次重返企业服务器市场。一家做消费电子起家的公司,也要亲自下场抢服务器产能和互连,这恰恰反向印证,算力端的产能争夺已经卷到原本不在这张牌桌的玩家。
谁在替谁买单,以及你现在该不该等
把账算到最后一层,结论其实很清楚。这一轮不是周期涨价,是消费级让位。低端机内存成本占 70% 到 80%,入门级 PC 市场被预测到 2028 年消失,连苹果都在自己抢产能,这些信号指向同一个终点,涨价链的尽头不是等降价,是消费级永远排在算力后面。Gartner 的预测把这条线画得更冷,2026 年全球 PC 出货量降 10.4%、智能手机降 8.4%,到年末 DRAM 与 SSD 整体价格同比涨 130%,PC 和手机价格分别涨 17% 和 13%,PC 内存占整机 BOM 成本的比重从 2025 年的 16% 升到 23%。也就是,消费级不是被涨价拖垮,是被涨价一点点挤出牌桌。
下一个观察节点很近。9 月 30 日美光财报是第一道检验,紧接着英特尔计划 10 月 5 日把 PC 处理器价格再上调约 10%,这已是 2025 年底以来第三次提价。如果美光指引继续上修、Intel 如期提价,那 2027 更糟就不是吓唬人。
至于你现在该不该等,我的判断不喊快买,只给两个条件。如果你是刚需装机、而且机器已经带不动了,这一轮等不到明显回落,该上就上,但优先考虑品牌整机或反向装机,也就是 AM4 平台加 DDR4 这类把成本压住的方案。如果你是囤货、升级,或者能凑合用,那真没必要现在接盘,因为供给紧张的根子在于 AI 产能,不在你等的那个促销节点,你等的那个降价,大概率不会来。
陈立武的原话把张力摆到了台面上,他说 2027 年会更糟。那么问题抛给你,你是现在咬牙上车、把预算交给这条涨价链,还是赌他说错了、硬撑到 2027 看会不会真更糟?你站哪边?
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~











DigitalGame
校验提示文案
DigitalGame
校验提示文案