9月11日到17日这一周,小红书上"中信降额"相关的帖子肉眼可见地多了起来。发帖的人画像出奇地一致:持卡五年、八年甚至十五年的老户,自述从未逾期,账单月月全额还,然后"一觉醒来额度被砍"。小红书
几条细节值得对照自家情况看一眼:
有持卡人额度10万,这个月刷卡用到只剩几百,还完账单收到降额短信,“虽然降得不多,但完全没预兆”;
有人公司内购会刷不了单,才发现在毫无征兆的情况下额度已经被调低;
一位用了15年卡的微博用户反映,收到的短信只说"存在套现行为,风控降额",降到了多少,不告知;
最扎心的一条是9月11日那个热帖的评论区——从上到下二十多楼,全在问同一句话:"怎么恢复?"而每条评论下面跟着的回复,是清一色把人流向私信的黑话。
先说结论:这轮降额不是系统抽风,也不是针对某个人的恶意,而是中信银行半年报里白纸黑字写下的"减量提质",正在落到存量客户头上。 找恢复之前,先把下面这几笔账看清。
一、中报早就把数字放在那了:半年缩水92.4亿
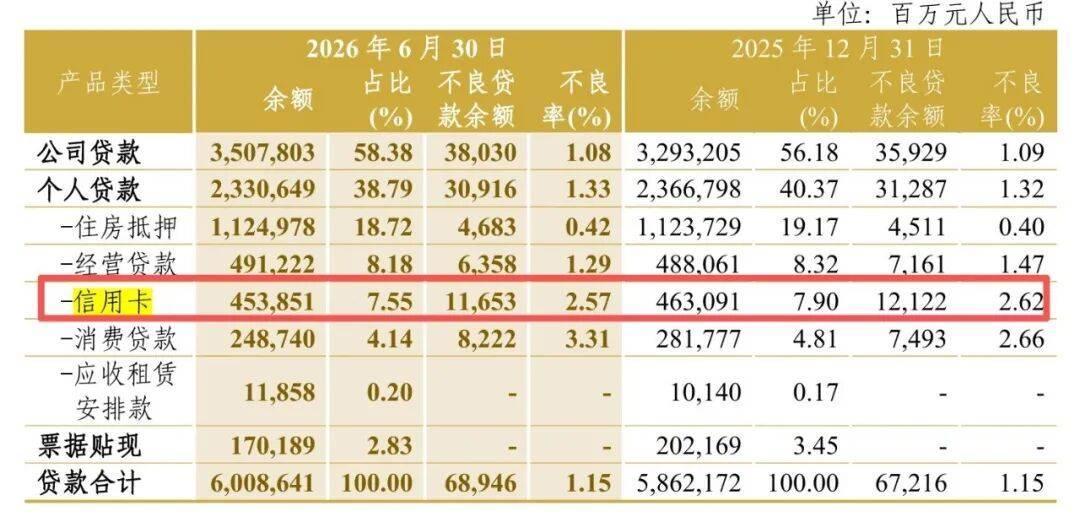
中信银行2026年半年报(集团口径)里,信用卡条线的关键数字是这几个:
截至6月末,信用卡贷款余额4538.51亿元,较2025年末减少92.40亿元;
占全行贷款总额比重从上年末的7.90%降至7.55%;
信用卡不良贷款余额116.53亿元,较上年末减少4.69亿元,不良率2.57%,较上年末降0.05个百分点——但仍显著高于公司贷款的1.08%和个人贷款整体的1.33%;
上半年银行卡手续费收入64.27亿元,同比下降7.83%。
拉长看更清楚:中信信用卡贷款余额2021年摸到5282.61亿的历史高点,2024年末跌破5000亿,2025年末4630.91亿,今年6月末4538.51亿——连续调整,不是短期波动。发卡量倒是还在涨:2025年末累计1.29亿张。但交易量已经回落到2.18万亿,退回2018年前后水平;板块收入从2020年614.98亿的峰值掉到2025年的477.49亿。卡发得越来越多,钱越借越少,手续费越来越薄——这是典型的"盘子还在、活跃度塌了"。子弹财经
半年报里对存量客户的原话是:“强化尾部高风险资产的精准管控与清退,及时回收高风险客户敞口”。“精准管控”"回收敞口"翻译成人话,就是降额和收紧。副行长、风险总监金喜年在中期业绩发布会上把原因说得很直白:纾困政策退出、个性化分期政策变动、部分客户偿付能力不足,信用卡资产质量2026年依然承压——但同时给了一个时间表:“预计年内基本出清”。
所以这一轮降额,是有明确战略指向的执行动作。你以为的"莫名其妙",是银行风控模型的批量输出。
二、为什么"信用好"也会被降:银行砍的不是逾期,是敞口
这是这轮降额里最大的认知错位,也是AI替你把四类信源放在一起才能看清的部分:
1. 行业在整体收缩。 央行数据显示,截至2026年二季度末全国信用卡和借贷合一卡存量6.77亿张,较年初减少近2000万张,较2022年三季度8.07亿张的峰值少了约1.3亿张,连续15个季度收缩。各家的动作都一样:收紧准入、压降尾部。中信上半年新户风控升级了"区域、场景、行业、客群"四维策略,高质量场景获客占比提升到57.39%(较上年末+12.65个百分点),传统陌拜推卡的占比继续下降——新户门槛在抬高,老户敞口在回收。节点财经子弹财经
2. 银行的风控视图和你的还款记录不是一张图。 你看到的是"8年没逾期";模型看到的是:长期高额度使用率、同一商户集中交易、大额快还快刷、征信近期查询变多、名下负债结构变化。社区帖子里"还进去多少降多少"的体感,对应的是模型对"高敞口客户"的统一处理,与单笔是否逾期无关。注意:具体触发规则银行从未公开,以上是持卡人社区反复归纳的共性特征+监管要求的处置口径,只能当自查参考,不能当官方标准。
3. 降额和"催收话术"可能被串在一起。 有微博用户反映"多次联系让分期、拒绝后就收到降额预警"——这类个案在卡友圈流传已久,属于社区经验,无法证实因果,但它提示一个动作:接到分期营销电话时的表态、以及是否真的存在风险特征,自己心里要有数,别把两者混为一谈。
4. 一个背景约束:投诉与罚单都盯着这条线。 中报披露,上半年中信银行合计接收各类投诉116881笔,其中信用卡业务投诉占51.89%,居各业务之首。 另据金融监管总局6月公示,中信银行因相关贷款、信用卡等业务管理不审慎被罚1140万元。也就是说,"未告知降幅、未说明理由"这种粗暴处置,本身就是监管和投诉口径下可以主张的权利缺口——这正是下一节你操作的空间。子弹财经
三、已经被降、或担心被降:按这4步走
第一步:把"降到多少、为什么降"问出来。 打客服或动卡空间在线客服,要求明确告知调整后的额度和依据的风控类型;口头答复不满意,要求生成工单并记录工单号。"只发短信说风控、不告知结果"是可以被追问的——这116881笔投诉里一半以上是信用卡的,说明这条投诉通道真实有效,不是摆设。小红书
第二步:留好你的证据链。 近12个月还款记录(App可导)、消费商户构成、没有套现行为的交易明细。若银行以"疑似套现"为由降额而你能证明交易真实(商户小票、消费场景),走正式投诉要求复核;对复核结果不满,再往监管渠道反映。有持卡人社区经验显示,提供真实用卡凭证后存在恢复额度的案例——注意是"存在案例",不是"必然恢复"。
第三步:离"代恢复"远一点。 评论区那种"想知道怎么恢复"的追问,配上统一话术引流私信的回复,是降额潮里最赚钱的灰色生意。降额是银行内部风控参数,外部没有任何人有权"操作恢复",收你手续费的100%是骗局,要走信息的100%是二次收割。
第四步:用卡层面提前做三件事。
清睡眠卡和低额闲置卡:中报明说在"回收高风险客户敞口",名下一排长期不用的卡,就是模型眼里最便宜的压降对象;该注销的趁主动,别等被降。
把使用率打下来:长期刷到80%以上的,是"高敞口"最典型的标签;能分两笔还的不压到额度顶。
交易分散、别碰单一商户高频大额:官方短信原文都写过"监测发现同一商户集中交易……如未能改善将采取交易限制",这是明文,不是玄学。微博
四、接下来三个月,盯两个信号
三季报(10月底):金喜年说"年内基本出清",验证窗口就是Q3——不良率若继续下行但余额继续缩,说明压降还没完,第四季度大概率还有批量动作;9.30那批权益收官(多卡种活动到期)之后,10月起对"低活跃+高负债"客户的处置密度值得观察。
投诉与监管公示:信用卡投诉占比若继续走高、或再出罚单,说明"未告知降幅"式粗暴执行还在蔓延,届时银行大概率会公开回应处置口径——这是普通持卡人争取"知情权"最有力的时间窗。
最后,按人给一句判断
长期全额还款、但常年高使用率的"优质老户":这轮最可能中招的就是这个画像,先把使用率降到50%以下,比事后投诉有用;
名下多卡、有睡眠卡的:主动注销闲置卡,把额度集中到一两张常用卡上,别给模型留"可清退资产";
现金流本来就紧、在犹豫要不要分期的:分不分期按你自己的资金成本算账,别因为"怕被降额"去办不需要的分期,那是另一笔更贵的钱;
还没被降、刷到这条的:你至少现在知道了一件事——在"减量提质"的年份,按时还款只是及格线,低敞口才是不被系统盯上的理由。
降额潮里最亏的两类人:一类是毫不知情、在婚礼买单或公司内购时才发现刷爆的人;一类是急着找"内部渠道恢复"、被骗子二次收割的人。这篇文章就是奔着让这两件事都别发生写的。