

10月30日,安克创新的港股收在84港元,一天跌了10.88%。7月港股上市时,发行价是99.32港元。
前一晚发布的财报显示,第三季度营收95.35亿元,同比增长16.96%;归母净利润5.59亿元,同比下降27.04%。第一财经
“净利跌了近三成”,这个标题很好写。但同一份财报里还有另一个数字:扣非净利润8.40亿元,同比增长61.23%。财华社
同一个季度,一个跌27%,一个涨61%。差的不是生意,是账。
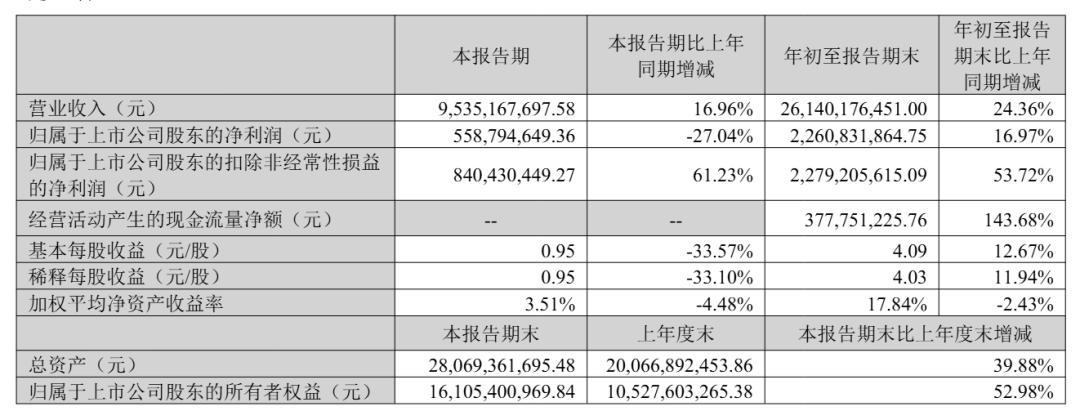
归母净利润包含非经常性损益。安克在财报里说明,三季度净利下滑主要受非经常性损益影响,其中主要是持有的交易性金融资产确认了公允价值变动损失。扣非把这块剔掉,剩下的是主营。财华社
所以,-27%不是充电宝卖不动了。+61%更接近经营的真实读数。前三季度扣非净利润22.79亿元,同比增长53.72%,也不是只靠一个季度。
但扣非也不是万能。它只剔除一次性损益,不剔除关税、竞争和需求变化。
先看增速。上半年营收166.05亿元,同比增长29.05%;到三季度,营收增速降到16.96%。收入还在涨,但慢了一截。
再看税。前三季度所得税费用4.2亿元,同比增长84.92%。公司把“支柱二”写进了变动原因——全球最低税开始成为常态项,低税地区的利润要补到15%。大旗财税
还有关税。美国小包免税政策取消、关税成本上行,安克用品牌溢价、线下渠道和官网直营来对冲。但关税和海运成本的传导通常滞后一到两个季度,三季度还没完全体现。
这三件事,一件在收入端,一件在税上,一件在成本端。它们不会让净利一夜之间掉27%,却会决定+61%能撑多久。
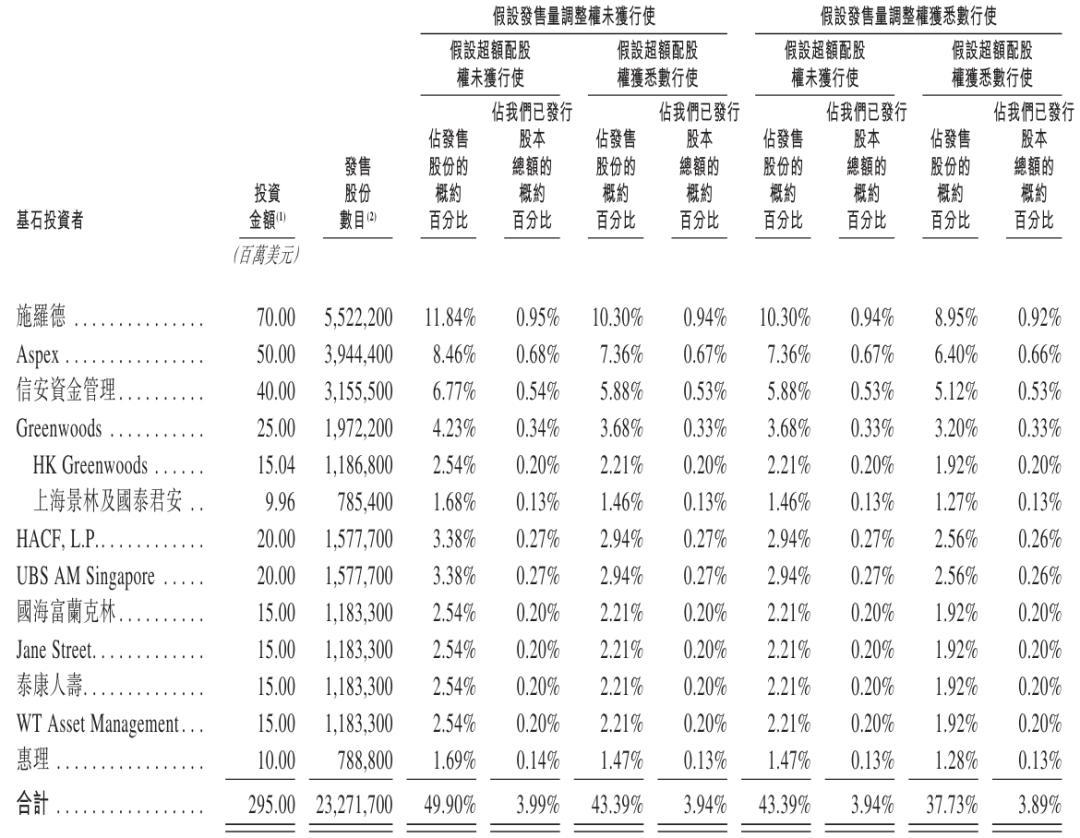
市场先读了第一页。10月30日,安克港股跌破500亿港元市值,基石投资者浮亏约15%,施罗德、高瓴都在里面。36氪
到11月4日,股价又涨了15.38%,重回99港元上方。同一份财报,几天里被读出了两个结论。
这很像安克现在的处境:主营没塌,但也没有报表上那么轻松。
2025年,它因电芯来料问题在全球召回两百多万台充电宝,国内就有71万台;经营性现金流从27.45亿元降到4.81亿元。这些账,不会因为一个季度的扣非增速就翻篇。科技Nice
接下来要看四季度。旺季的费用投放效率、欧美关税的消化进度,决定扣非增速能不能延续。收入增速能不能止住下滑,比净利那个-27%更值得盯。
看这类财报,顺序可以固定:先分清「归母净利」和「扣非净利」,再看「一次性科目」和「主营」;最后分清「已经发生的」和「还在路上的」。
安克这份三季报,第一页吓人,第二页好看,第三页才是问题。


当前文章无评论,是时候发表评论了