

联想主营业务确实在变,但先“变位”的不是营收,而是利润——2026/27财年第二季度,ISG基础设施方案与SSG方案服务两大业务合计贡献集团运营利润的61%,较去年同期提升28个百分点,营收仍然最多的PC与手机业务IDG,利润贡献退居其次。36氪蓝鲨财经社
董事长兼CEO杨元庆对界面新闻的概括更直接——“联想集团的利润结构已经发生变化”。营收层面的切换尚未发生:IDG业务第二财季营收1165亿元,目前仍是联想第一收入来源。界面新闻经济观察报
增长引擎明确挪到了基础设施一侧。ISG第二财季营收761.18亿元,同比增长177.6%,运营利润首次突破70亿元,运营利润率达到9.6%,创历史新高,也是该业务连续第三个季度盈利;AI服务器营收同比增长超过300%,储备订单扩大至5300亿元。蓝鲨财经社
体量最小的SSG,利润含金量反而最高:第二财季营收30.77亿美元、约合206亿元,首次突破200亿元,同比增长20.4%。其运营利润率26.02%创历史新高。界面新闻36氪
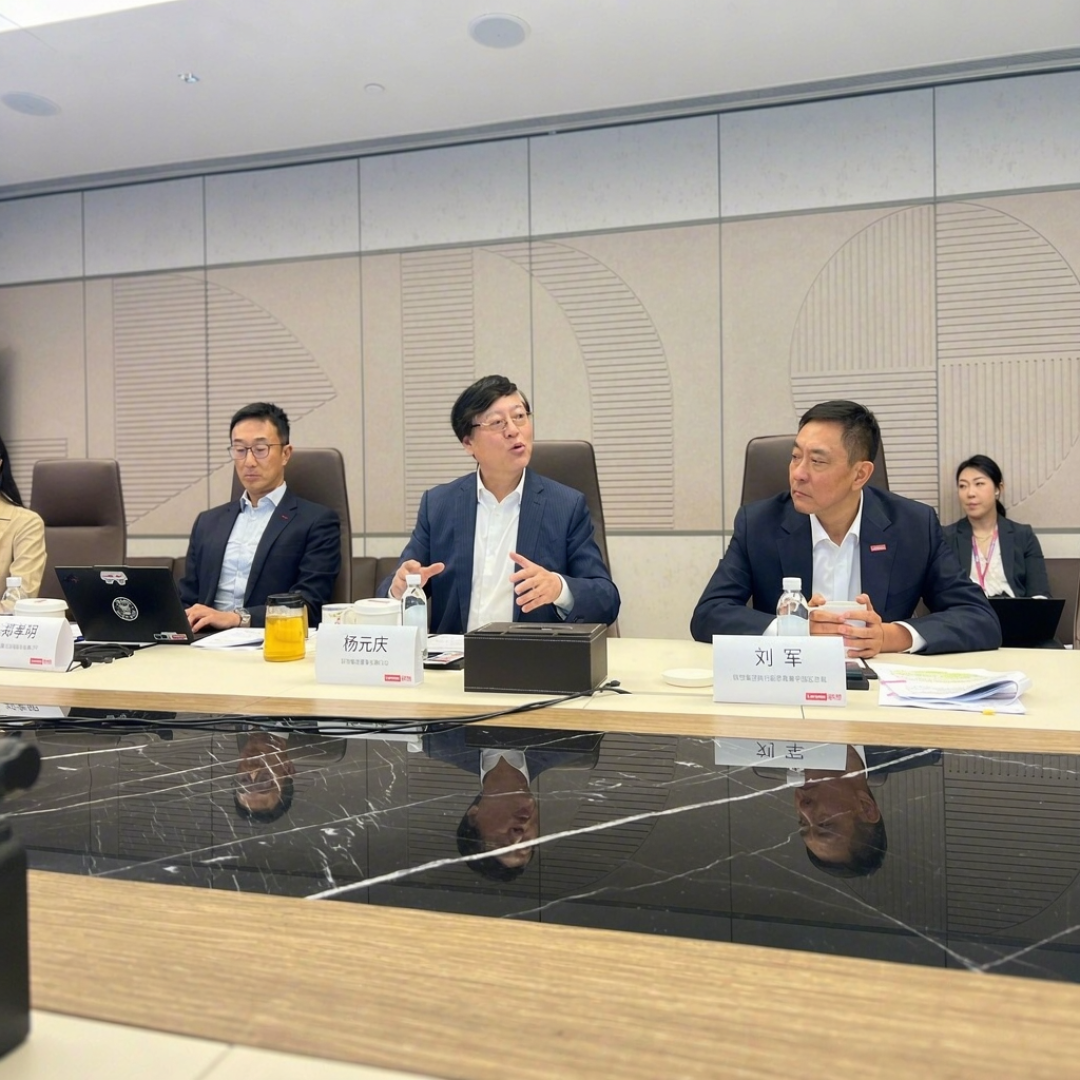
切换的时间表,CFO郑孝明说得更确定:按目前的增速,ISG营收最快可能在下一财季超过IDG,两项业务的运营利润贡献已经接近,ISG的运营利润有可能在下一财季反超。界面新闻
PC基本盘依然稳。IDG营收173.65亿美元,同比增长14.9%,运营利润82.24亿元。在全球PC出货量同比下降22.4%的背景下,联想靠平均销售单价双位数增长实现营收提升,全球PC市场份额23.8%,与第二名的差距扩大到7.2个百分点。界面新闻蓝鲨财经社
放到集团整体看,AI相关业务营收同比增长近80%,突破700亿元,占总营收近四成。至于千亿美元营收这个原本两年实现的规划,杨元庆明确表示“这一目标在本财年内就将板上钉钉完成”。蓝鲨财经社南都湾财社
这份“史上最强财报”也有反直觉的一面:当季归母净亏损约42.93亿元,主要来自认股权证公允价值非现金损失,剔除该项后调整后净利润为91.31亿元、同比增长166%,而财报发布后股价仍在午后交易中一度跌超13%,当日收盘下跌5.5%。经济观察报
但“变了”不等于“稳了”。ISG的前身正是2014年从IBM收购来的x86服务器业务,此后近十年,这块业务累计销售额超过840亿美元、累计亏损19.5亿美元,长期处于“有规模无利润”的状态。36氪
本季度9.6%的运营利润率处于历史高位,而竞争格局并未松动:戴尔在HPC与本地AI服务器领域以24%的份额领先,AI服务器品牌口径下超微与联想分别为6.1%和5.1%,竞争者在扩产、客户议价能力在上升。36氪
IDG的涨价也有被动成分:内存加SSD占一台PC成本的比例从约15%升至近40%,直接原因是AI数据中心挤占内存与闪存供给、推高零部件价格,成本周期一旦逆转,这类提价可能面临回调。36氪
最需要盯住的还是订单质量:5300亿元储备订单锁定的是收入能见度而非利润能见度,订单的利润质量比规模更值得关注,而这块信息在公开披露中相当有限。36氪
对其持续性,市场分析的结论相当克制:结构变化的持续性需要至少两个季度的ISG利润率和SSG增速数据来验证,在此之前把本季称为“新估值框架的起点”为时尚早。36氪
对眼下最集中的AI泡沫质疑,杨元庆不否认局部会有——基础模型领域厂商很多,算力紧张一下子催生了很多新云厂商。经济观察报
而他的信心建立在与交付相关的数字上:第二财季联想云基础设施业务营收同比增长近170%,购买联想算力的云厂商“几乎没有一台服务器是闲置的”。经济观察报


当前文章无评论,是时候发表评论了