一条没有附任何凭证的推文,把软银推上了风口。美东时间11月6日(周五),马斯克在X平台转发荷兰国际集团(ING)拟出售约5亿美元数据中心贷款组合的消息,并断言软银正在违约其燃气轮机订单。他既没有出示合同或付款记录,也没有点名具体供应商和项目;截至发稿,软银未就该指控作出公开回应,主要燃气轮机制造商亦保持沉默。今日头条
市场的反应却不含糊:软银股价单日暴跌10.8%,五年期信用违约互换(CDS)利差暴涨至466个基点,创下2022年10月以来的最高纪录。 这句真伪难辨的指控之所以能引发这么大的震动,不是因为芯片,而是因为电——它精准戳中了当下AI基建最脆弱的一环:电力,以及背后已排到十年后的发电设备供应链。财联社
风波里其实有一个反证。就在10月下旬的三季报电话会上,GE Vernova首席执行官Scott Strazik被分析师直接问到,是否看到客户因融资困难中断业务或退出机位预订,他的回答干脆:没有,我们完全没有看到这类情况,客户群体资产负债表非常强健。而软银旗下SB Energy今年5月还宣布,已从包括GE Vernova在内的多家主流供应商锁定燃机产能配额,用于其俄亥俄州数据中心配套的9.2吉瓦新建天然气发电装机。就目前已核验的信息而言,"违约"仍是单方面的社交言论,而非任何一方的披露或文件——但这不是重点,重点是:为什么一句关于涡轮机的传闻,能比一句关于芯片的传闻贵得多。今日头条
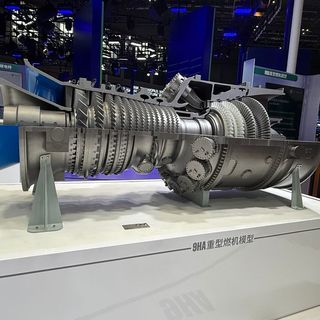
因为芯片可以砸钱加班生产,电不行。全球大型燃气轮机的产能长期集中在GE Vernova、西门子能源、三菱电力三家手里,而这一轮AI数据中心带来的基荷电力需求远超电网原有规划。国家能源局10月底发布燃气轮机扶持政策时直言,主要燃气轮机厂商均已排产至2030年以后。三菱电力首席执行官Akihiro Ondo在同月的国际能源周活动上称,燃气轮机需求已超过制造产能,2028、2029年的交付档期基本排满,要到大约2031年才能交付,今年全球新增订单预计70至80吉瓦,远高于历史平均水平。等不起的开发商转向"表后发电"——在园区红线内自建天然气电站绕开电网排队,这又把自己重新推回燃机抢装的队伍里。微软已通知英国Nscale终止协议、退出劳顿数据中心项目,原因是当地电力供应商告知预计2030年后才能供电。需求侧同样在放大紧张:据界面新闻9月援引机构测算,2026年全球数据中心电力需求容量将达到约161吉瓦,同比增长约31%。新华网智通财经界面新闻
所以这单风波真正照见的,是AI算力的瓶颈已经完成了两次转移:先从芯片转到"有没有电",再转到"电什么时候、以什么价钱、被谁允许送到"。ING抛售贷款组合只是这条链上的一环——其待售资产中包含一笔2500万美元信贷份额,底层资产对应"星际之门"在新墨西哥州的一个园区,甲骨文曾就该地点向开发商发出援引不可抗力条款的通知。叠加中期选举后数据中心项目在地方层面遭遇的许可趋严与停摆风险——财联社援引的统计称,已规划扩建项目中约41%集中在政治版图向民主党倾斜的辖区——以及微软逐步终止部分租约的消息,投资者担心的不再是"买不到卡",而是整个电力基建投入的回收周期会被政策、融资和民意拉长。截至今年10月,软银对OpenAI的累计投资规模已达646亿美元,它自然是这种担忧最直接的标靶。财联社
对用户而言,往后观察这条链有几个现成的信号:其一,看软银是否正式回应马斯克的指控,以及GE Vernova等供应商后续财报是否出现机位退订口径的变化——目前双方口径相反,事实尚未落定。其二,看燃机交付窗口是否进一步后移、预付与锁位条款是否加码。其三,看美国地方选举和费率听证中数据中心议题的密度。瓶颈从芯片转到电力之后,AI扩张的速度不再只由资本开支决定,而由一台涡轮机的排产表和一条输电线路的审批表决定——这两张表,都比芯片的交货期难改得多。