小红书用户"田泽儿"骑电动车上班路上躲避行人摔骨折,交警判她主责。但因为她上牌时顺手买了那份80元的电动车保险,医疗费加误工费100%赔付,资料交齐第二天就到账。小红书
另一位用户"星辰"就没这么幸运。她骑车带倒一位骑自行车的阿姨,全责。买车时销售代办的保险,出事后才发现只赔医药费、还有免赔额,误工费营养费统统自理——最后4700元自己掏。小红书
都上了保险,差距怎么这么大?答案全在条款里。最近#电动自行车如何上保险#话题引发热议,新浪财经的报道点破了两个现实:大量电动车在"裸奔"上路,而上了保险的,很多也说不清自己买的是什么。新浪财经小红书
先搞清:电动自行车没有"交强险"
汽车不买交强险上不了路,但电动自行车属于非机动车,所有保险都是车主自愿购买的商业险。新浪财经梳理,主要就三类:新浪财经
第三者责任险:撞了别人,赔对方。三者险是最重要的一个
驾驶人意外险:自己摔了伤了,赔自己
车辆损失险:管被盗抢、火灾、碰撞,也有保险公司把几类打包成综合险
注意一个分岔:如果你的车其实是电动轻便摩托车或电摩(超标车、解限速车多属此类),那就是机动车,交强险必须买。广东、四川、重庆等部分省市已支持微信"保险服务-车险-摩托车车险"直接线上缴纳。小红书
三个坑:买了保险≈白买的原因
坑一:只赔医药费,还有免赔额。 星辰踩的就是典型——条款里只有"医药费赔付",对方检查费才一百多元,扣掉免赔额根本赔不到几个钱,误工费、营养费则白纸黑字写着自行承担。而人伤事故的赔偿大头,往往恰恰是这两项。小红书
坑二:盗抢赔付低到敷衍。 一位用户的车被盗,要求报警回执、立案通知书、60天未侦破情况说明三份警方材料,缺一份都不赔,而79元的保险最后只赔了300元。小红书
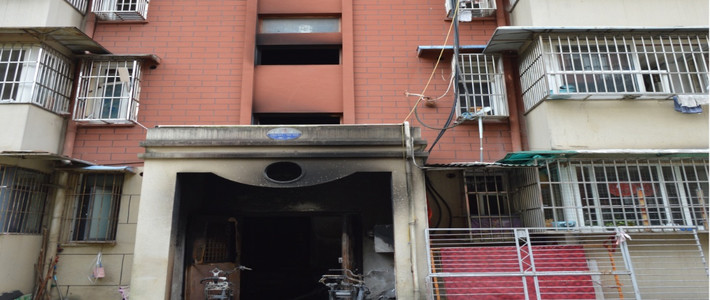
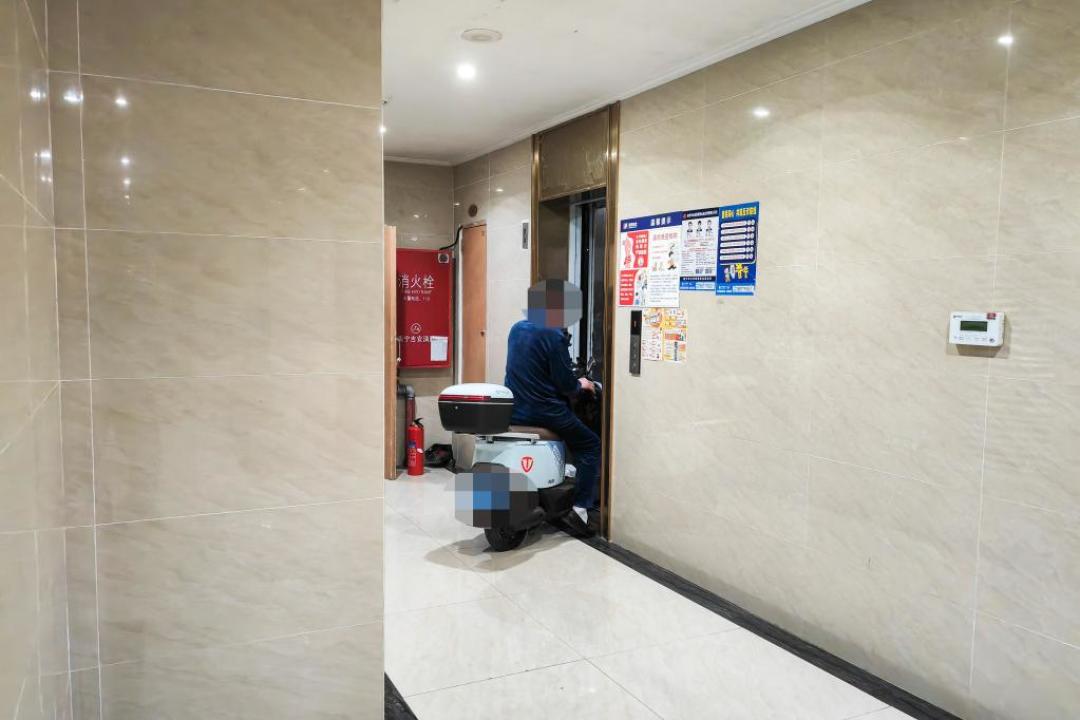
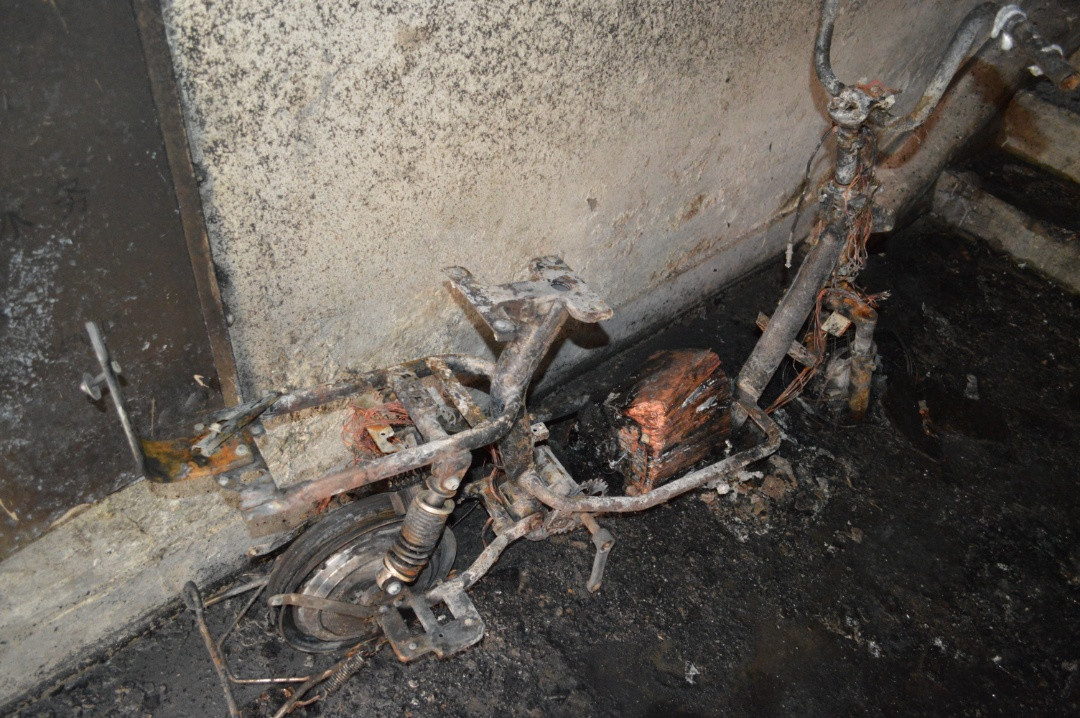
坑三:改装车可能直接被拒赔。 新国标对车速、功率有明确规定,私自解限速、改电池的车辆可能被划归"机动车",出险时这就是保险公司拒赔的理由。更要命的是,改装电池、违规充电本就是电动车火灾的主要诱因——车烧了是小事,殃及邻里就是大额赔偿,到时候保险还不赔。新浪财经
投保前问清3句话,两分钟的事
三者险保额多少?误工费、营养费赔不赔?
免赔额是多少?优先选0免赔或低免赔方案
盗抢责任按什么标准赔?理赔需要哪些材料?
尤其是买车时销售"帮忙代办"的保险,别听之任之——连险种名称和条款都没见过,等于没买。
出了事,记住3件事,否则好保险也赔不到
回头看,田泽儿能全赔,是因为三件事都做对了:
第一时间报交警,拿到事故认定书。这是理赔的前提,私了走人再想报案,基本赔不了小红书
看病别走医保。医保已支付的部分,保险公司不重复赔
留齐所有票据:病历、检查报告、影像片子、缴费单,索赔误工费还要事故前后的工资流水
写在最后
电动车保险一年只要几十到一百多元,但一次人伤事故的赔偿动辄几千上万。该不该买?当然该。只是买完不是结束——看清条款、留好材料,这笔小钱才真的能在关键时刻兜住你。最近提了新车的朋友,不妨今晚就花两分钟翻翻保单:你那份"顺便办的"保险,到底赔什么?小红书小红书