11月1日,车企们的10月成绩单陆续交卷,车市的“银十”以两种极端形态现出原形。9大新势力车企(含生态联盟)中,仅4家交付量实现同比、环比双增长,5家出现不同程度下滑。大盘比个体更冷,乘联分会数据显示,10月1-25日全国乘用车零售只有114.5万辆,同比下降26%。零跑单月破10万台、鸿蒙智行交付腰斩,同一个月、同一个行业,“火”与“冰”的引擎并不相同。知乎界面新闻
火:创纪录的不止新势力
“火”首先烧在熬过淘汰赛的几家新势力手里。零跑10月全球交付106,127台,同比增长51%,连续4个月站上10万台台阶。小鹏交付5.02万台,同比增长19.6%、环比增长21.8%,刷新单月交付纪录。小米汽车交付超5万台,8、9、10三个月走出“3万、4万、5万”的阶梯。知乎知乎知乎
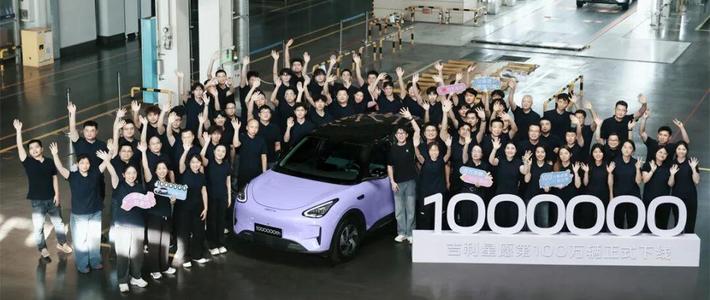
传统阵营同样有新高。比亚迪10月新能源汽车销量49.02万辆,同比增长10.97%。但同看产销快报,其前10个月累计销量362.17万辆、仍同比下降2.16%,当月纯电动车增长37.38%、插电混动车下降17.22%。吉利汽车10月销量310,183辆,年内首次突破30万辆、连续8个月同环比双增长,新能源(含领克、极氪)首次单月突破20万辆。界面新闻东方财富网知乎
上汽集团10月整车销售43万辆,创年内新高。其销量延续下半年以来的逐月环比连涨,1-10月累计销售357.7万辆。第一财经知乎
冰:整个蛋糕在缩小
“冰”首先冰在整体盘子的收缩上。10月26日,乘联分会秘书长崔东树将2026年全年国内零售预测下调至1850万台,比2025年2374万台的峰值少了520多万台,甚至低于2020年1929万台的前期谷底,他直言这属于明显偏离近十年运行区间的“不正常”状态。工信部此前发布的9月数据已经埋下伏笔:全国汽车产销299万辆和295.6万辆,同比分别下降8.7%和8.4%,只有新能源汽车销量182.3万辆还在增长。总量缩小的同时,电动化替代并未减速:10月1-25日,新能源零售渗透率达到65.7%。界面新闻界面新闻界面新闻
品牌之间的分化同样刺眼。鸿蒙智行10月交付3.35万台,环比下滑10.5%,较去年10月的6.82万台近乎腰斩。理想、极氪、蔚来等品牌环比均出现不小幅度的回落,这类波动与新老车型切换、新款交付爬坡的产品节奏关系更大,而非终端需求的突变。以燃油车见长的长城汽车10月销量120,374台,同比下降15.87%。知乎知乎界面新闻
冰火同源:增量在墙外
把两侧成绩单放在一起读,会发现相当一部分“火”烧在海外。比亚迪10月乘用车及皮卡海外销量169,564辆,同比大涨103%。全国1-9月汽车出口863万辆、同比增长52%,崔东树把主要动力归为高油价与中国产品竞争力提升。央视网财经的文章则指出,中国车企在欧洲的市场份额已经超越日系。国内零售跌两成、海外出口涨五成,同一份战报里常常冰火同框。知乎界面新闻央视网
11月看什么
先说口径:车企战报是批售或交付口径,乘联分会统计的是零售口径,两者不能直接相加比较;10月全月零售的官方数据尚未发布,“银十”究竟冷到什么程度,还要等这组数字出来。崔东树及乘联预测团队认为,2027年国内车市零售将增长2%、探底回暖。地方政策层面,北京已把汽车以旧换新补贴申报的截止时间延长至明年1月。政策余温和年末冲量能否接住此前被提前透支的需求,零跑、小鹏、小米们的“破台”势头能否顶到12月,才是这场冰火两重天留给年尾的真正悬念。界面新闻央视网