












18
12
估值10亿的Seesaw破产清算:30块的精品咖啡,输给了9块9
2026-11-03 08:18:50
0点赞
0收藏
0评论
咖啡这东西,中国人是越喝越多了。2025年人均一年喝掉28.57杯,比两年前的16.74杯多了七成;光上海一座城市的咖啡馆就突破一万家,全球第一。按说卖咖啡的应该都活得不错。
可就在今年,那个被叫作"中国精品咖啡黄埔军校"“中国的蓝瓶”、估值一度冲到10亿的Seesaw,运营主体上海西舍咖啡进了破产清算程序。巅峰时一百三十多家店,现在全国只剩34家,北京、成都、武汉这些城市一家不剩。创始人吴晓梅被限制高消费,公司被执行金额一千四百多万,社交平台停在了2025年11月。
一边是咖啡消费创新高,一边是当年把很多人领进精品咖啡门的牌子倒了。这事看着矛盾,其实不矛盾。它倒下的位置,恰恰是眼下整个咖啡市场最危险的那个位置——中间。
它当年凭什么被叫"黄埔军校"
先把Seesaw的分量说清楚,不然你可能不理解它倒下意味着什么。
2012年它在上海愚园路433号开出第一家店的时候,国内能叫上名的现磨咖啡基本只有星巴克,本土精品连锁几乎是一片空白。Seesaw干的,是把"精品咖啡豆""手冲单品"这些概念第一次做成连锁品牌摆到大众面前,还开了咖啡学院培养咖啡师。后来中国咖啡圈里一大批从业者,都是从Seesaw走出去的——"黄埔军校"这个名号不是白来的。
资本也认它。2017年拿到百福控股4500万,是国内精品咖啡里第一个拿到机构投资的品牌;2021年喜茶领投过亿A+轮;2022年黑蚁资本领投数亿A++轮,估值一路推到10亿。那几年它扩张有多猛?2021年新开43家,2022年新开67家,当年8月门店破百。创始人放话2022年底要到200家,未来五年冲到500到1000家。
精品咖啡,天生跟"又大又快"八字不合
问题就出在这儿。精品咖啡最值钱的,是"慢"和"稀"——一家店一个脾气,一杯咖啡讲究产地、烘焙、咖啡师的手艺。可资本要的是"快"和"大",是把这股灵气复制到全国上百家店里去。这两件事,从一开始就拧着。
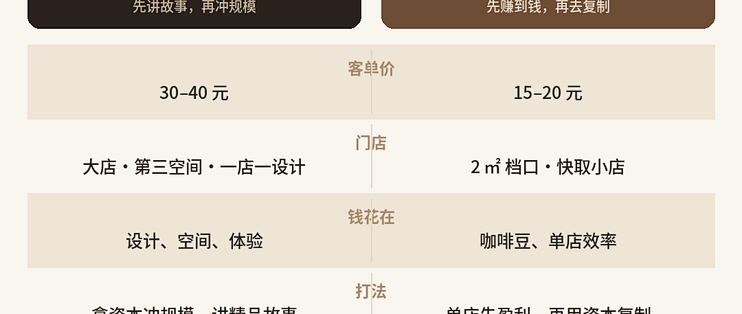
Seesaw走的是大店直营:门店普遍一百到两百平,开在核心商圈和写字楼,“一店一设计”,每家店请不同设计师,光筹备就要三四个月。这套打法在"小而美"阶段是加分项,一旦背上扩张KPI,就变成沉重的固定成本——租金、人力、装修摊销,全压在那杯三四十块的咖啡上。窄门餐眼给的人均消费是32.48元。
艾媒咨询张毅的分析点得很准:Seesaw的定价和门店模型有天然矛盾。大店重资产决定了成本下不来,没法跟平价品牌打价格战;可坚持三四十块的高价,又跟现在大众主流的消费价位脱节。它长期卡在一个"中间尴尬区间"——上有星巴克,下有9块9。
被9块9拽下来的,不只是价格
2023年开始,瑞幸9块9、库迪8块8的价格战正式开打,一打就是两年。这一下,把所有人心里"一杯咖啡该值多少钱"的那个锚,整个给拽了下来。当满大街都是9块9,一杯三四十块的精品咖啡,突然就显得不合时宜。
Seesaw也试过放下身段,团购价一度打到9块9甚至6块9,还上线过19.9元全场任选。但这种折中很尴尬:价格敏感的用户没真正赢回来,自己最值钱的"精品"标签反而开始掉色。盘古智库江瀚说得直接:资本化扩张那几年,Seesaw根本没跑通一个可持续的单店盈利模型,前期靠钱砸规模,精细化运营、成本管控、供应链议价都没跟上,等资本不再输血,积累的问题一起爆。
更扎心的是消费者自己怎么说。蓝鲸那条破产新闻底下,评论分成两拨。一拨是惋惜:“精品咖啡还是被9.9打败了”“劣币驱逐良币,质优价高的东西往往活不下来”“在精品咖啡潮起步时,它算是整个行业的标杆”。另一拨完全不买账:“贵,卷死”“买过一次他的咖啡豆,太一般了,毫无亮点”“人家液体咖啡2块,他家卖5块,我选2块的”。
这两拨话看着对立,其实指向同一个事实:对相当一部分人来说,Seesaw那杯30块的咖啡,没能让他们喝出比9块9好在哪。精品咖啡的溢价,本该由风味、产地、手艺和空间体验来撑;可当它规模化、连锁化,又赶上消费降级,这套溢价故事就讲不圆了。你可以说是价格战太狠,也可以说是它自己没把"值30块"这件事做扎实——大概率是两样都占。
同样在上海做精品,Manner为什么活下来了
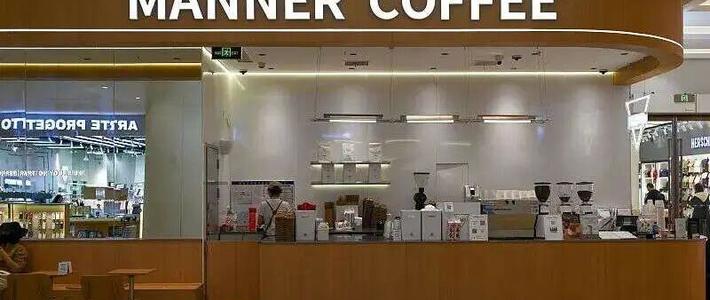
最好的对照,是另一个同样从上海起家的精品咖啡Manner。
它走的是跟Seesaw几乎相反的路:两平米的档口小店,一杯十五到二十块,把省下来的租金人力花在豆子上,先让单店实实在在赚到钱,再用资本去复制。如今门店两千四百多家。一个"稳稳把好喝做便宜",一个"烧着钱把精品做贵",市场最后用脚投了票。
高端那头,星巴克靠成熟的场景和品牌势能牢牢占着中高端,中国门店八千多家,还在往县城下沉。平价那头,瑞幸三万多家、库迪一万六千多家,把10块钱上下的日常咖啡做成了刚需。两头都站得稳,唯独中间最难受:既没有星巴克的财力和场景,又没有瑞幸库迪的规模和供应链,价格还下不来。
所以Seesaw的倒下,不是一个牌子的偶然。窄门餐眼的数据,近一年国内关停的咖啡店接近4万家,倒下的主体,正是这种数十到一百家规模的中型精品连锁和独立咖啡馆。跟Seesaw同一批被叫作"咖啡白月光"的质馆、明谦、鹰集,如今门店也都所剩无几。
9块9不卷了,中间反而更难
你以为价格战停了,中间的精品咖啡就能喘口气?恰恰相反。
2026年2月1日,库迪结束了打了近两年的"9.9全场畅饮",大部分产品涨回10.9到14.9元;瑞幸也早就收紧了9块9,热门单品普遍12块9、13块9。另一边,全球咖啡豆价格这两年一路飙到历史高位,阿拉比卡期货一度创下47年新高,巴西、越南接连减产,机构判断这轮供应紧张至少要到2029年才能缓过来。
这意味着,平价咖啡在涨价,精品咖啡的豆子成本也在涨,中间那批品牌两头被挤:往下,9块9的锚还钉在消费者心里,一涨价就丢客;往上,成本逼着它必须卖贵,可卖贵了又没人认。《2026中国城市咖啡发展报告》里有个数字很说明问题——今年前八个月,咖啡赛道新开5.3万家店,净增却只有1065家,等于同期关掉了差不多5.2万家;独立精品咖啡馆的平均存活周期,已经不到12个月。
落到我们自己身上,记住两件事
第一件很实在:手里要是有Seesaw的储值卡或会员余额,能在还开着的门店用掉就尽快用掉,别指望破产清算后退钱。这不是制造焦虑——公司进了清算,消费者的预存款属于普通债权,排在员工工资、税款和有抵押的债务后面,能拿回的比例通常很低。你每次充值办卡,本质上是免息借了一笔钱给这家公司,它经营得好是折扣,出问题就是坏账。这个常识,放到健身房、理发店、教培任何预付式消费上都成立。
第二件更长远:当9块9在涨价、30块的精品连锁在倒闭,我们想喝的那杯"好喝又不贵"的日常好咖啡,选择其实变少了。中间塌陷之后,市场大概率分成两截——要么图便宜图快,喝10块钱出头的连锁;要么真愿意为风味和体验付钱,去找那些有不可替代产品的小店,或者干脆自己买豆子在家冲。这几年云南咖啡的精品率从不到8%涨到了31.6%,国产好豆子越来越能打,在家手冲一杯的成本,未必输给店里。
我倒不觉得Seesaw倒了就等于"精品咖啡不行了"。它倒下,是"靠烧钱讲故事、把精品做成连锁大店"这套模式不行了。它教会一代人的东西,不会因为一纸破产申请就被勾销;只是那个"随便开家漂亮大店、卖三四十块精品咖啡就能赚钱"的时代,确实结束了。
下次再碰到一家装修精致、价格中不溜的咖啡店,我大概会先问一句:它凭什么让我花这个钱?答得上来,值;答不上来,它就是下一个Seesaw的候选。
内容由AI生成