10月28日晚,青岛啤酒发布2026年三季报。
三季度是啤酒一年里最好卖的三个月。青啤在这个季度营收83.80亿元,同比少了5.58%;归母净利润11.35亿元,少了17.15%;扣非净利润9.64亿元,少了25.31%。上市之家
三个数字排在一起,一级比一级深。
收入少5个点,主业利润少25个点。收入每少1块钱,落到主业上少4块半。如果只是天热大家少喝两瓶,账不会难看成这样。
公司给的解释是原材料、物流成本刚性,渠道促销投入增加。翻成货架上的话,就是每瓶酒要让出去的钱变多了。
财报和货架对一遍,答案会更具体。
前三季度,青啤卖了646.5万千升啤酒。主品牌395万千升,其中“中高端以上”299.4万千升,同比增2%,占总销量的四成六。投资时报
“中高端以上”这个词,很容易让人想到几百块一瓶的精酿礼盒。实际不是。
在零食店的冰柜里,青岛经典卖5块4,青岛白啤卖6块9。财报里这46%的“中高端”,很大一部分就是这两瓶。
所谓高端化,先不是把酒卖到50块,而是把日常那瓶从5块挪到7块。
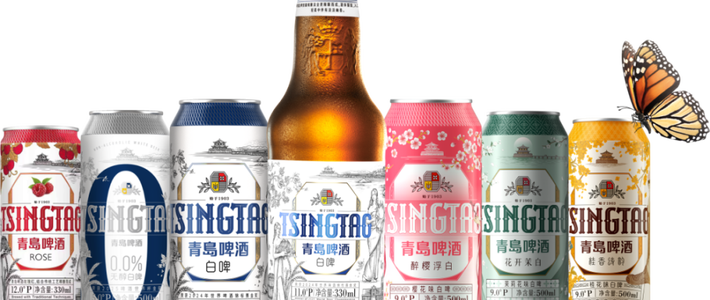
白啤前三季度保持双位数增长,公司说它在行业白啤品类里排第一。全麦、11度麦汁,苦味很轻,果香和麦香都在。知乎
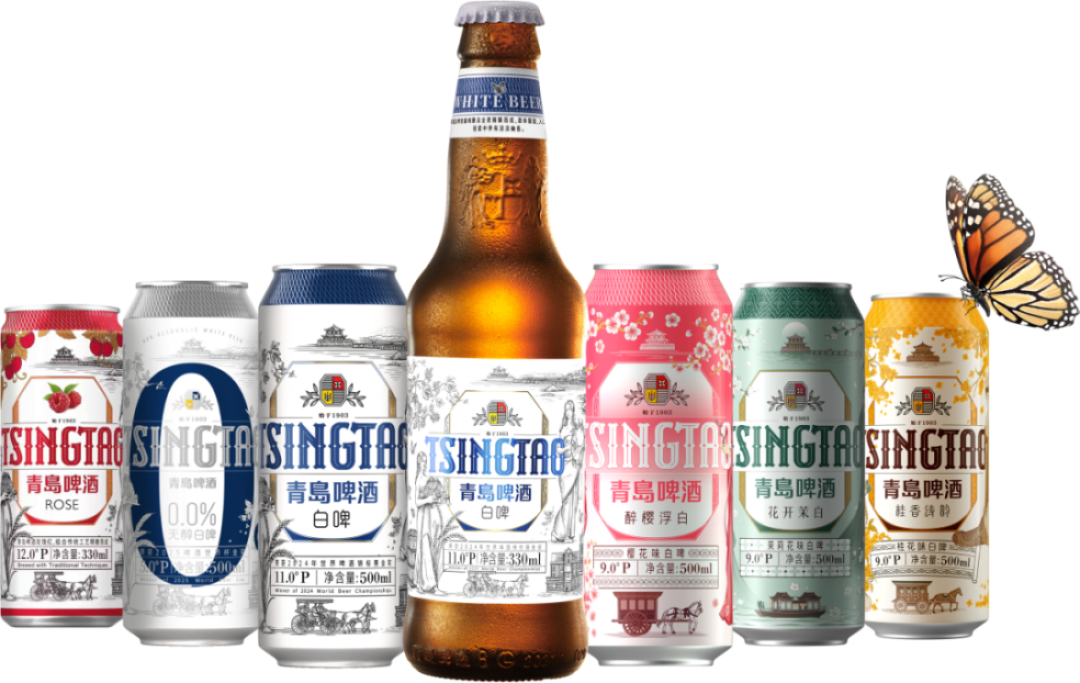
公司给白啤定的价格带是8到10元。 但折扣仓在卖12瓶500毫升整箱59元,折下来一瓶不到5块。 零食店单瓶6块9。 定位和成交价,中间隔着一层渠道。投资时报小红书小红书
再往轻的方向,是“轻干”。主打零糖低卡,不用代糖,靠选育酵母菌株和糖化工艺把糖分从酒体里拿掉。它瞄准的是运动、轻食、户外这些新场景。
这些新品撑住了2%的增长。问题是,2%不够。
啤酒的成本大头是瓶子、罐子、麦芽、运费和渠道费用。卖得越少,这些钱越摊不薄。中高端多卖2%,填不上传统大众款销量回落的口子。
利润能守住个位数跌幅,还有另一只手在托。
前三季度,青啤销售费用率11.32%,同比降0.26个百分点。2016年,这个数字是23.1%。十年砍掉一半,广告和渠道费用省下来的钱,托住了利润。
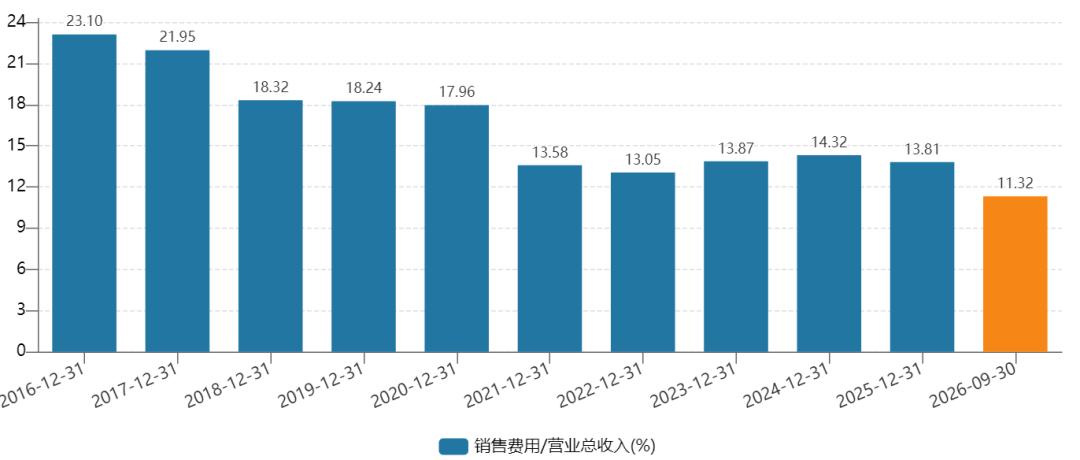
但费用不可能一直砍,成本红利也有用完的一天。
行业的大盘同样不轻松。2025年,全国规模以上啤酒企业产量3536万千升,同比降1.1%。2013年的峰值是5061.5万千升,十多年少了三成多。
产量在跌,收入却在涨。同年行业收入约1800亿元,增4%;利润总额约305亿元,增18%;中高端产品销售额占比突破40%。
喝得少一点,喝得贵一点,是过去十年啤酒行业唯一走得通的路。
青啤的难处是,既要靠这条路,又已经走到平缓段。
同行对比更直接。今年前三季度,燕京、珠江、惠泉营收利润双增;青啤和重庆啤酒双降。重庆连高档、主流、经济型三条线全线下滑,中区大本营少了10.6%。青啤至少保住了中高端2%的正增长。中国商界杂志社
渠道也在换血。前三季度,线上、即时零售和现代零售销量都创了历史新高,即时零售连续6年高增长。但餐饮、夜场在缩,新渠道还补不上老渠道掉下来的量。
回到买酒。
日常喝,不必为“高端”两个字多付钱。青啤这条线里,值得加的预算是白啤、纯生、轻干这一档,单瓶比经典贵一两块,风味差别喝得出来。
买整箱前先算单瓶价。同样是一瓶白啤,单瓶6块9,整箱折下来不到5块,差的是渠道和包装,不是酒。
即时零售顺手比一下。平台补贴多,同款在不同店里的价差,有时比满减还大。
1903最近有消费者在说“到处都涨价”。想囤这一款,先比价再下单。
超高端的一世传奇、百年之旅,更适合送礼。日常囤货,没必要为包装买单。
财报发布当天,青啤A股收49.59元,跌0.94%;港股收38.80港元,涨0.31%。上市之家
大家等的是明年春节,下一个旺季,也是检验这2%的时点。
如果撑不住,你楼下的超市会先给出答案:经典那排不会消失,但白啤和轻干会摆到更顺手的位置。