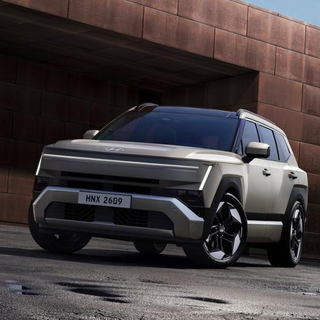
9月7日15点前锁单的理想MEGA准车主,等来的不是交付通知,而是“宁德时代电池储备耗光了”。
新一代理想MEGA 9月初上市,订单很快超出预期,宁德5C三元锂电池的储备提前见底。
当天15点后,新订单切换为理想自研的连山5C电池;到10月底,部分“卡点”锁单用户也被客服告知,宁德电池供应不足,可换成连山电池交付。新浪科技
一边高调“去宁化”,一边被宁德电池的供应节奏卡住,这是2026年最具体的一幕。
中国汽车动力电池产业创新联盟的数据显示,今年前9个月,宁德时代国内装车份额44.13%,比2025年全年的43.42%还高。知乎
“去宁化”喊了大半年,份额没掉,先掉的是毛利率。
三季度宁德时代营收1652.21亿元,同比增长58.6%;归母净利润212.5亿元,只增14.5%。36氪
毛利率从一季度的24.8%、二季度的23.2%一路降到三季度的20.7%;每卖一度电,净利从去年同期的约103元降到约82元。
份额守住了,代价是让价。所谓“去宁化”,在2026年更像一场针对宁德时代的重新定价。
车企真正做的,也不是“换掉宁德”,而是把电池拆开买。
理想26.5亿元增资欣旺达动力,持股11.17%,成为第二大股东;电芯交给欣旺达、中创新航代工,电池包、BMS自己来。36氪
小米的龙甲电池由中创新航、欣旺达供电芯,但SU7、YU7的宁德时代仍是第一供应商,占比超80%。
小鹏说“电池都自己干”,补了一句“不是电芯”。吉利的目标是40%自研、40%宁德时代、20%其他。
电芯还是那些电芯,变的是谁定义电池包、谁掌握数据、谁承担安全责任。
今年上半年,宁德时代在国内三元电池的装车份额是75.2%。 高端车型要能量密度、5C超充、一致性和交付确定性,二线厂短期接不住。36氪
宁德时代首席制造官倪军的回应是“做不到一致性,别谈规模化”。中国经济网
宁德时代覆盖了全球136个新能源乘用车品牌中的99个,却只覆盖991款车型中的442款。 这就是“分层配套”:走量车型给二线,高端和出口留宁德。知乎
消费者这一端更直接。尼尔森IQ今年的报告里,37.1%的中国消费者说,心仪车型如果没有宁德时代电池,会放弃购买。36氪
车企也有自己的硬约束。
2023年那轮“锂矿返利”,宁德时代用低价碳酸锂换车企约80%的三年采购量,部分协议2026年到期,二供才有了窗口。36氪
更关键的是2026年7月1日实施的GB 38031-2025:电池热失控后要“不起火、不爆炸”,观察期至少2小时。知乎
旧国标给5分钟逃生时间,新国标把责任压回车企;拿不到底层数据的“黑盒”,车企不敢签这个字。
所以自研电池的本质,不是省几个点的采购价,而是把安全责任和产品定义权拿回来。
但代价也不小。
麦肯锡测算,年销50万辆或电池规模15GWh以上,自研才有成本优势。
二线厂报价比宁德低约10%,成本反而高0.05—0.06元/Wh;欣旺达上半年扣非净利只有0.97亿元,同比下降83.32%。知乎
更现实的代价落在消费者身上。MEGA的电池切换,参数上是“自研5C”,体验上却是提车延期、配置变更。把切换成本藏到交付前,伤的是自己的信任。
所以,车企真能实现“去宁化”吗?
能去掉的,是“只买一家”的单一供应、是“电芯加PACK整包卖”的模式、是宁德时代过去那种不愁卖的高溢价。
去不掉的,是高端车型对它的技术依赖,是消费者对它的品牌认知,是它在规模、良率和一致性上的制造壁垒。
更准确的说法不是“去宁化”,而是“不独供”。宁德时代不会消失,只会从“唯一选项”变成“选项之一”。
它的国内份额大概率在35%—45%震荡,真正要盯的不是今年装车量,而是明年的车型覆盖率和毛利率。
如果哪天连高端车型也不再用宁德,那才是“去宁化”真正开始的时候。