

















13
10
段永平,亏麻了
2026-10-26 21:59:21
0点赞
0收藏
0评论
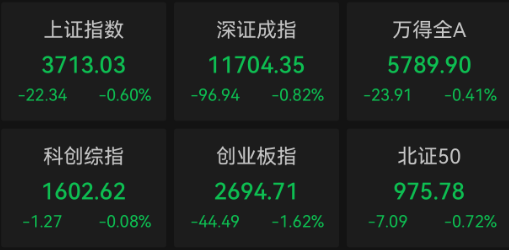
2026年10月21日,段永平在雪球上发了一张截图,配了八个字:“似乎大家的日子都不好过”。
同一天,泡泡玛特股价报128.5港元,连续第六个交易日下跌。段永平持有超过1亿股,综合成本约150港元/股,账面浮亏超过20亿港元,幅度约14%。这是他公开可查的持仓中,亏损绝对额最大的一笔。
但“亏麻了”这三个字放在段永平身上,需要先拆开看。20亿港元的浮亏是真的。他在泡泡玛特之外的其他持仓,也在同一时间承受着不同方向的压力。而真正值得追问的是:一个以“不借钱、不做空、不频繁交易”为信条的人,为什么会在一个自己半年前还说“看不懂”的赛道上,押下生涯最重的一笔浮亏?
——
泡泡玛特是怎么套住他的
段永平不是追高进去的。恰恰相反,他是在泡泡玛特从山顶往下走的半路上,主动迎上去的。
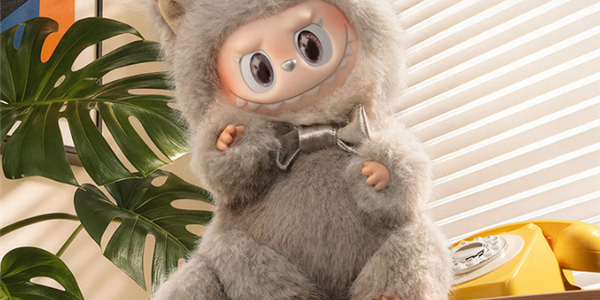
2025年8月,泡泡玛特市值一度超过4400亿港元,LABUBU是全球最疯狂的潮玩单品。段永平当时的态度很明确:潮玩行业模式不稳定,用户喜好不可预判,“看不懂,坚决不会参与”。
转折发生在2026年。一季度财报落地后,段永平说了一句很重的话:“许久没有遇到如此让人兴奋的投资标的。”他甚至把泡泡玛特创始人王宁对产品的理解,比到了乔布斯的高度。
4月9日,他宣布“泡泡玛特的保险公司正式开张”,通过卖出看跌期权的方式建仓——先收权利金,如果股价跌穿行权价,就按约定价格接货。这是一种典型的段永平式操作:不直接追价,用期权结构把买入成本往下压。
然后他越买越多。5月25日,以150港元均价买入982.32万股,耗资14.7亿港元,持股比例触及5.69%的举牌线,成为仅次于王宁的第二大股东。到9月,持股比例已经推到约8%。为了这笔投资,他清掉了中国神华——一笔高股息、稳现金流的“压舱石资产”。
平均成本150港元。10月22日,128.5港元。20亿港元浮亏,就是这么来的。
——
不止泡泡玛特
如果只有泡泡玛特在亏,“亏麻了”就只是一个孤立的仓位事故。但2026年10月段永平面对的,是一张多个方向同时传来压力的持仓表。
腾讯:卖put被行权,按计划接货20万股,收了208万港元权利金,现货端微亏。这是他惯用的“收保费”策略,亏损不大,但方向是向下的。
茅台:年内第三次加仓,投入近3700万元,目前也是微亏。茅台一直是段永平口中“十年后比现在更值钱”的资产,他在2026年5月还给老家捐了1万股茅台股票,强调自己计量的单位是“股数”而不是“市值”。但短期的报价,确实在往下走。
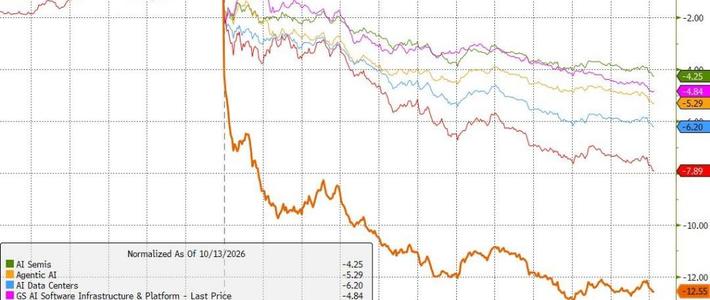
英伟达:一季度高位加仓,二季度大幅减持54.63%,持股从1384万股砍到628万股。减持本身是止损或锁定利润的动作,但留在手里的仓位,在10月AI板块的暴跌中成了“靶心”。
这些仓位加在一起,勾勒出的图景和“中国巴菲特”的公共形象之间,存在一道裂缝。段永平自己在10月说了一句话,比任何分析都准确:“大家的日子都不好过。”
——
但他和“亏麻了”的散户,不在同一个牌桌上
20亿港元的浮亏,对绝大多数投资者是灾难性的。对段永平不是。
截至2026年二季度末,他管理的H&H International Investment美股持仓总市值约191亿美元,折合人民币约1300亿元。苹果仍然是第一大重仓,占比41.05%,这笔持仓的浮盈是16倍。泡泡玛特的20亿港元浮亏,放在这个盘子里,占比不到1.5%。
更关键的是现金。多家报道提到,段永平在泡泡玛特之外“手里还有几百亿现金”。这意味着他不需要在低位卖出任何东西来应对浮亏,他甚至有能力继续买——他也确实这么说了:“我应该还会再买一些,但不会超过公司的10%。”
这就回到了那个老问题:段永平的“亏麻了”,和普通人的“亏麻了”,是同一种东西吗?
他在雪球上回网友的那句话,其实已经给出了答案:“真正惨的人,连雪球账号都没有。”浮亏20亿的人说“日子不好过”,浮亏20%的人说“本金快没了”。同样是四个字,背后是完全不同的资产负债表和完全不同的时间维度。
——
历史对照:网易那一次,他也扛了半年
段永平不是没有经历过“买了就跌”的时刻。
2002年,互联网泡沫破裂,网易股价跌到0.8美元附近,面临退市风险,市场上几乎没有人愿意碰。段永平在1美元以下买入,进场之后股价继续下行,他“硬抗”了半年。最终网易涨了回来,这笔投资给他带来了约100倍的回报。
那一次和这一次的相似之处在于:他都是在标的无人问津或正在被抛弃的时候进场,都承受了进场后继续下跌的账面压力,都选择了不卖,甚至加仓。
区别在于,网易当时是一家他真正看懂了生意的公司——游戏、现金流、丁磊。泡泡玛特不一样。段永平自己在2025年底还说“看不懂”,2026年4月改口说“兴奋”,中间只隔了几个月。他把王宁比作乔布斯,把泡泡玛特比作“成长空间优于茅台”的标的,但这些判断的验证周期,远远长于一份季报能给出的答案。
更微妙的对照来自Moderna。段永平在生物医药上也有过“看不懂但试了”的经历,建仓后业绩滑坡,他没有选择做时间的朋友,亏损出局。而他卖出之后,Moderna涨了超过7倍。看不懂的赛道里,他的“长期主义”并不总是成立。泡泡玛特会不会成为第二个Moderna,或者第二个网易,目前没有人知道,包括他自己。
——
泡泡玛特的问题,不在段永平的持仓成本里
段永平的20亿浮亏是一个结果,不是原因。原因在泡泡玛特的基本面。
2026年上半年,泡泡玛特营收171.73亿元,同比增长23.76%,归母净利润50.38亿元,同比增长10.14%。这两个数字本身不差,但市场此前预期的是199.8亿元营收和66.4亿元净利润,双双重挫。
更关键的是LABUBU。THE MONSTERS系列上半年收入44.54亿元,同比下滑7.5%,是LABUBU爆火以来首次出现收入负增长,营收占比从34.7%降到26%。一个IP驱动的公司,核心IP在退潮,这不是估值问题,是商业模式可持续性的问题。
渠道数据也在恶化。高盛跟踪报告显示,三季度泡泡玛特天猫、抖音合计销售额同比下降30%,9月单月下降44%。2025年“618”那场打击黄牛的闪电放货,终结了LABUBU的二级市场溢价,也终结了“新品必涨”的叙事。价格从4500元跌到600元,只用了十天。
段永平买入的,是一个IP热度见顶、业绩增速放缓、机构在撤退而散户在进场的标的。他看中的是王宁和长期IP价值,市场定价的是LABUBU的退潮速度。两种时间框架之间的裂缝,就是那20亿浮亏的来源。
——
段永平说“对错几年就知道了”。这句话本身没错。网易用了几年证明他是对的,Moderna用了几年证明他走早了,泡泡玛特会用几年证明什么,现在下结论太早。
但有一件事不需要等几年:一个人可以在单笔交易上“亏麻了”,同时在整体资产负债表上毫发无伤。段永平的20亿港元浮亏之所以值得写,不是因为它证明了“中国巴菲特也会亏钱”——这从来不是新闻。它值得写,是因为它暴露了一个更具体的张力:当一个以“看懂生意”为信仰的人,在一个自己曾经明确说“看不懂”的赛道上押下重注时,他赌的已经不是公司,而是自己对变化的判断力。
苹果赚了16倍,网易赚了100倍。那些钱是在“看懂”之后赚到的。泡泡玛特能不能成为下一个,取决于段永平这一次的“看懂”,是真的看懂了LABUBU之后的东西,还是只是在山顶上,被一阵风说服了。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~