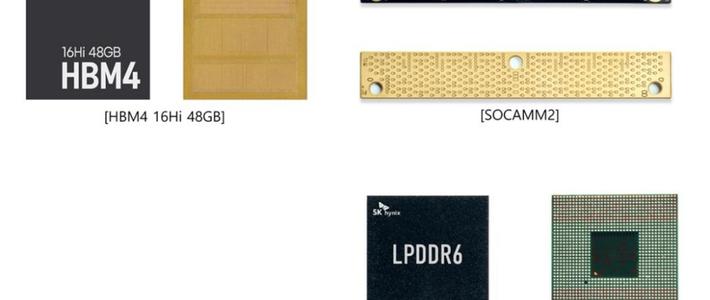
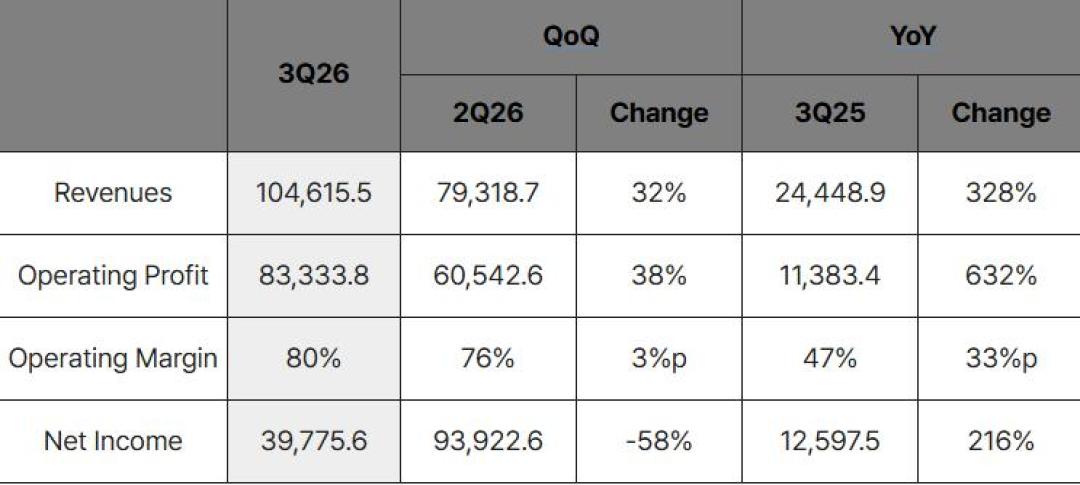
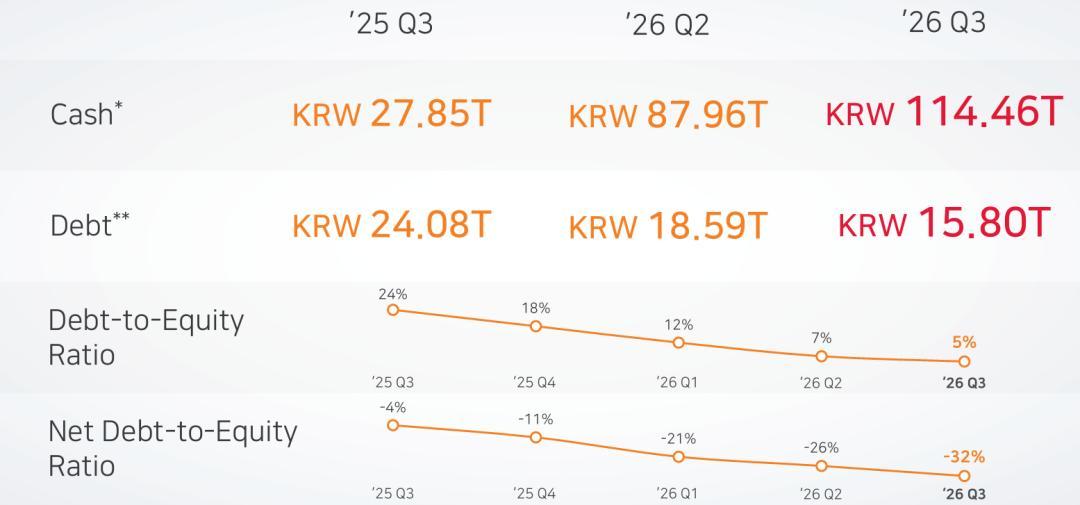
10月28日韩国开盘,SK海力士像被点了炮:韩股盘中一度涨10%+,美股ADR最高涨10.32%、市值站上1.17万亿美元,连带闪迪、美光普涨,第二天(今天)还在延续涨势。点火的是前一天凌晨的三季报——单季营业利润83.33万亿韩元(约合600亿美元),同比暴增632%,营业利润率80%、毛利率86%,双双刷新历史。东方财富微博
更扎眼的是郭鲁正在财报会上的那句话:"已敲定的LTA订单,加上还在磋商的需求,DRAM和HBM产能到2029年实际上已经近乎售罄。"公司甚至直接把"供不应求持续到2030年"写进了展望。21世纪经济报道
而同一时间,我的装机群里在疯传另一套说法:华强北降价了、内存崩了、出现价格倒挂了、双十一可以抄底了。
一边是全球最赚钱的内存厂单季赚走600亿美元、喊话产能售罄;一边是"降价"传闻刷屏。这两件事不可能同时为真。我把这一轮的价格线从2025年翻到今天,再对着财报和CFM数据核了一遍,先说结论:这轮"降价"是涨不动,不是真跌;但双11确实有两个能占的窗口——占错了方向,你就是替这波行情接盘的。
一、把价格线翻出来:4月那次是真跌,这次10月是另一回事
拿最具代表性的参照物——英睿达32GB DDR5套装(同一时点对比):
时点 | 到手价 |
|---|---|
2025年6月 | 599元 |
2026年4月底 | 2799元 |
2026年10月中旬前 | 一度报到约3000元 |
2026年10月末(现在) | 1950–2500元 |
也就是说,去年秋天那波暴涨之后,它依然是你"2024年记忆"里的3到4倍。知乎
今年4月,市场也传过一轮"DDR5断崖式下跌",那次是有真数据的:华强北商家当时的原话是DDR4出厂价900元左右、市场价只能卖到700–800元——卖得比厂里成本还低,这才叫倒挂。但你回头看那轮的底牌:原厂合约价一季度环比涨了90%–95%,二季度又涨58%–63%。4月的"跌",是渠道里高位进货的经销商亏一两百一根抛售自救,不是原厂要降价。知乎
10月这次,"倒挂"说法又起来了,数据却对不上。CFM闪存市场10月20日的周评写得明白:渠道的16GB、32GB DDR5内存条当周还在小幅上调,价格已经回调并接近3月的历史高点,个别大容量甚至创了新高。所以"跌了"和"涨不动"是两码事:跌是卖方低于成本甩货;涨不动是下游掏不出更多钱了——CFM的原话是四个字,需求反噬。现在市场里其实是三条线在分头走:知乎
颗粒线:DDR4 16Gb现货14.10美元、已连跌四天;DDR5 16Gb还在28.50美元往上走;
零售线:华强北32GB DDR5从约3000元松动到1950–2500元;
合约线:服务器和企业级完全没松,长约照样锁产能。知乎
成本端先松、成品价才会跟着松——这是价格链条的先后顺序。现在刚走到"颗粒松动"这一步,零售端有一小步回吐的空间,但离"崩"还差十万八千里。谁再跟你说内存要跌回599,让他把CFM周评截图先贴出来。
二、海力士这600亿美元,是怎么从你钱包路过的
海力士财报里写得清清楚楚:这季度的增长来自服务器DDR5放量、HBM4开始批量出货、321层TLC企业级SSD销售增加——没有一项产品是你手里这台机器的,全是数据中心的钱。但这恰恰是你钱包变薄的源头。36氪
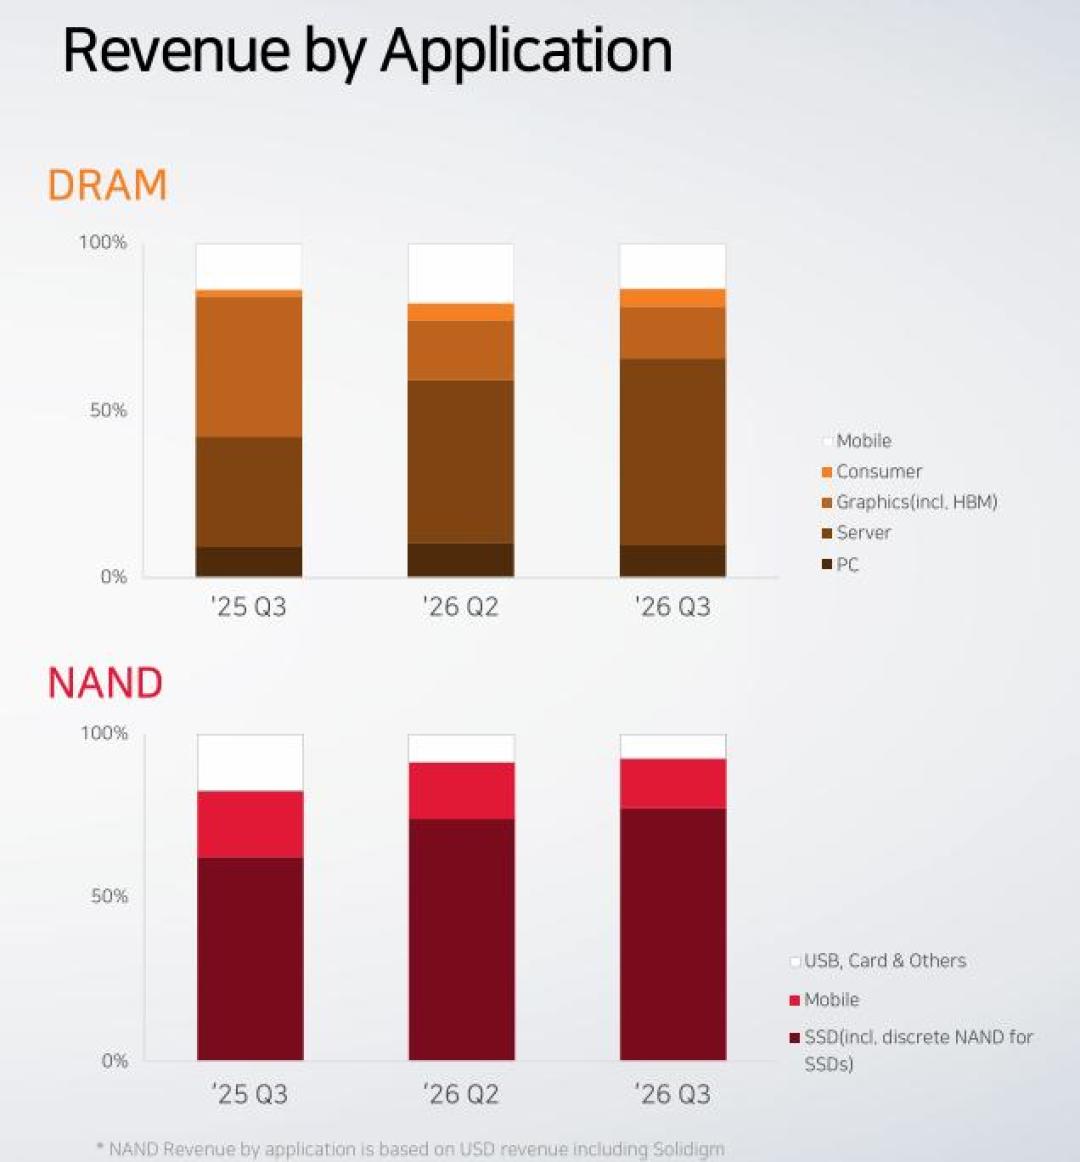
这轮和2017、2021那两轮周期不同。那两轮是需求爆了、扩产没跟上,周期一到就回落;这一轮是AI把产能结构改了:单台AI服务器的DRAM搭载量是传统服务器的8到10倍,2026年全球AI服务器出货量同比增长约180%,已经吃掉全球存储总需求的53%;三大原厂把70%以上的先进产能转向HBM和服务器级产品——一颗HBM堆栈要吃掉数倍于普通DDR5的晶圆,产能挪走了,留给消费级的就成了"边角料"。海力士自己的规划摆在那:新增产能要等龙仁一期明年运营、2028年才可能放量。知乎
结果传导到你看得见的每一张价签上:
手机:12GB+256GB的存储组合,采购价从约500元涨到2200元附近;存储占整机物料成本从过去的10%–15%飙到30%–60%,已经超过处理器,成为旗舰机里最贵的单一元器件。9月1日华为、小米、荣耀同一天调价,9月10日连苹果都把iPhone 18 Pro国行起售价从8999元提到9999元。Counterpoint的口径:2026年以来全球手机平均零售价涨约15%。知乎知乎
PC:2026年三季度全球PC出货同比下滑20.1%,惠普-30.9%、戴尔-25.0%——涨价把需求打趴了,这是"涨不动"的另一半真相。
减配回潮:八千的笔记本给16GB内存、五千的平板给128GB存储、两千的手机还在用8+128GB,放在2023年这些配置会被骂电子垃圾,今年厂商的说法是"已经尽力了"。
最魔幻的两个注脚:DDR4 16G的价格现在反超同容量DDR5(老平台用户升级反而更贵);二手内存成交均价涨了200%、订单量增180%,维修店生意多了近四成,内存升级的客户少了约六成——大量用户的真实反应是不买了,缝缝补补再半年。
一句话:海力士80%的营业利润率和你的涨价账单,是同一张报表的正反面。
三、双11该怎么花钱:四类人四种打法
涨价周期里最贵的不是商品,是"再等等"和"梭哈早了"这两种错误。按人群拆开:
1. 刚需装机/生产力用户:买,别赌降价。 Q4的DRAM合约价机构预计还要涨10%–15%,NAND涨15%–20%——双11渠道价大概率就是下半年的低点。打法是把大促和国补叠满(6000元以内补15%、封顶500元),这是涨价周期里少有的"官方对冲"。知乎知乎
2. 纠结16GB还是32GB的:一步到位上32GB。 2026年9月Steam硬件调查里32GB内存占比42.22%、刚刚反超16GB的37.82%——主流线已经越过去了。而且涨价周期里容量差价还在继续拉大(16G升32G档普遍加600–800元),现在多花的钱,等于给未来两年买断差价保险。知乎
3. 老平台想加条DDR4续命的:按住不动。 DDR4颗粒已连跌四天、现货从600多元一路回落,且DDR4现在比同容量DDR5还贵,此时给老机升级是性价比最低的时点。缝缝补补的策略在二手市场已经跑通了——问题只在于你能不能再忍半年。
4. 换手机的:信"新机型越晚越贵",但等"两个窗口"。 涨价集中落在新上市机型上(今年发布=按新存储成本定价),老机型清库存是第一个窗口;大促+国补叠加是第二个窗口。现成的例子:REDMI K100 Pro Max 16GB+512GB官方5499元,双11闪降叠券叠国补出现过4249元到手——这比等"降价"实在得多。今晚(10月29日)一加Ace 7系列发布,爆料价如果落在6000元内,国补同样吃满,可以列入观察。原则只有一条:能多用一年,比蹲一个不确定的降价更省钱。知乎
四、真正下跌的信号灯:盯这四条,别听情绪
这轮定价权已经在卖方手里,能把它扳回来的东西是具体的,观察清单照抄:
DDR5颗粒价:现在28.50美元还在涨。DDR4连跌四天已经先松,哪天DDR5 16Gb掉头往下,零售端大约滞后一到两个月才会真松动——这是最先的哨声;
原厂采购目标价:CFM已提到部分厂商下调资源采购目标价、原厂颗粒价格出现松动,如果扩到下一轮季度合约,就是趋势信号;
供给放量:海力士龙仁一期明年全面运营、2028年新产能窗口;以及长鑫这条鲶鱼——HP和戴尔已开始认证长鑫DRAM,苹果压价被长鑫拒绝(人家不接低于三星/海力士的单),长鑫强推的HBM3E良率还上不了30%,短期内它抢的是份额,不是价格锚。36氪
需求线:上周存储股那波暴跌(一纸"没量产"的消息砸掉几千亿美元市值)吓的就是云厂商资本开支——如果哪天云巨头砍capex,才是这轮结构性缺货真正的终点哨。知乎
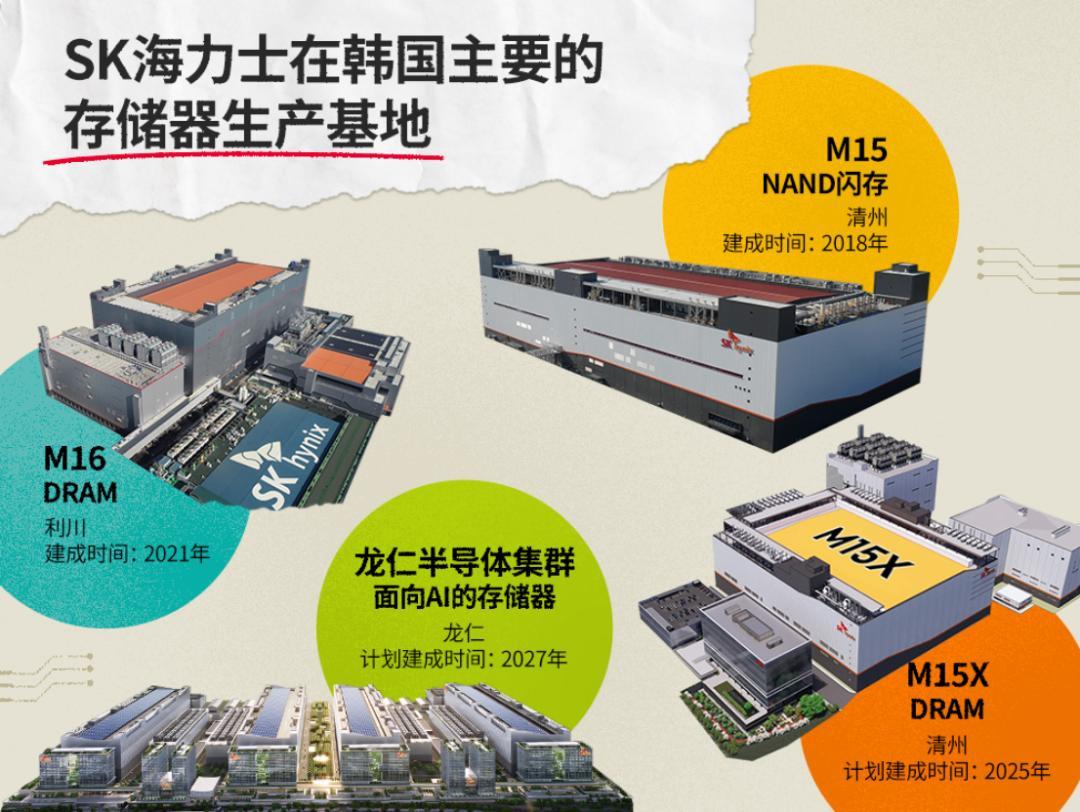
给个预期管理:短期别指望跌回2024;TrendForce的判断是DRAM缺口会持续到2027年,NAND要等2027年下半年新产能释放才可能转松。内存比固态更难降。现实的剧本是"涨不动→阴跌",不是"断崖"。知乎
海力士这份财报真正该被普通用户读出来的信息就一句:AI时代把原本属于你桌上那台机器的存储产能,搬进了数据中心。在龙仁的新厂、第二个供应商、新的替代架构三者同时到位之前,"等等党"等到的不会是599元的32GB套装。刚需就趁窗口下手,非刚需就捂住钱包——在涨价周期里,让旧设备多扛半年,本身就是收益率最高的一笔投资。











校验提示文案
校验提示文案