9月16日,香港特区公布《经济和社会发展第一个五年规划(2026—2030年)》,与2026年施政报告同日发表,行政长官在立法会发表的是其任内第五份施政报告。两份文件合计超过10万字,金融被放在"四中心、一高地"的首要位置,跨境财富管理、家族办公室、保险与风险管理、离岸人民币业务都有具体着墨。绝大多数家庭不会去啃一份6万字以上的规划文本,但里面有一个正在倒计时的硬时间点,值得每个在看"香港路径"的家庭现在就记下来:界面新闻知乎
2026年11月1日或之后提交新资本投资者入境计划(New CIES,市场习惯称"香港投资移民")净资产审查申请的,拟计入的金融资产必须通过计划指定账户直接交易买入;从其他证券账户转入的存量资产,不再获认可。10月31日或之前递交的个案,沿用旧规则。知乎
这是规划落地周期里第一个真正砸到个人头上的日期。在它之前,先把这轮热度里的数字和误读拆开。
一、申请热度是真的,但三个数字口径完全不同
把公开数据按时间排一遍:截至2026年2月28日,累计申请3,166宗;到6月18日,累计申请3,967宗,约三个半月增加801宗;8月30日,财经事务及库务局局长许正宇对外表示累计申请已超过4,000宗。增长曲线确实陡峭。知乎
但媒体标题里常并列出现的另外两个数字,口径完全不同:
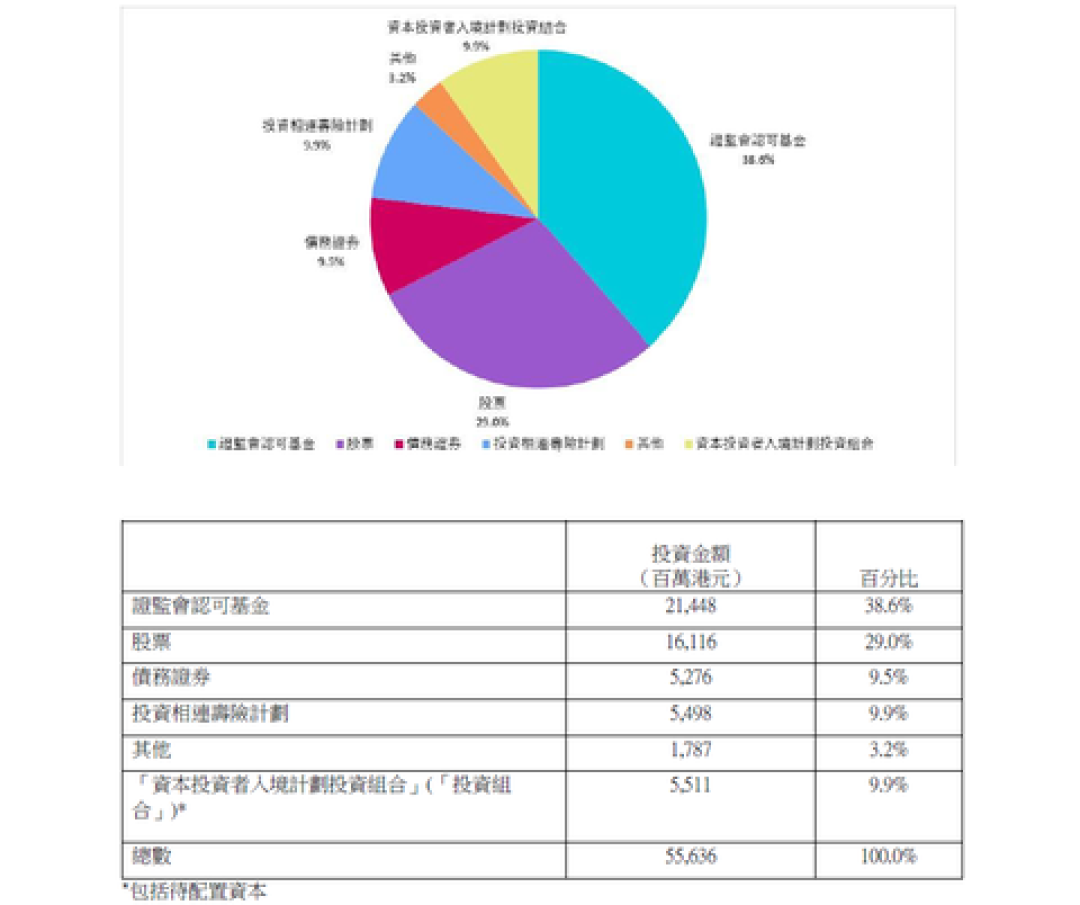
“预计带来超过1,190亿港元投资”——这是按申请规模的预估,不代表资金已全部进入香港。参照投资推广署3月公布的两周年数据:截至2月底预计投资约950亿港元,同期经核实符合投资规定的资产总额为556.36亿港元,预估和已核实之间差着400亿量级。知乎
“2,377宗已获正式批准”(6月18日口径)——除以3,967约为六成,但这不是"获批率"。未获批的个案多数还停在净资产审查、原则上批准、投资执行或补件阶段,不能反推其余都被拒了。
把这三个口径分开之后,结论也就变了:市场确实热,但"近4000宗申请、1200亿要涌入、再不抢就没了"这种压迫感,是把预估数字当成了既成事实。
二、10月31日和11月1日之间,切的是"存量转入"这条捷径
这次规则变更只针对一件事:过去有人把已在其他证券账户持有的存量资产,转进指定账户充作计划投资额。11月起这条路被关掉,金融资产必须在指定账户内直接买入。

真正需要赶时间的只有一类人:净资产审查申请还没递交、且计划用现有存量证券资产凑投资额的申请人。如果你的资产本来就走指定账户直接交易,或者净资产审查早已递交,这次切换对你没有实质影响。
同时要戳破一个配套谣言:市场上从9月起流传"新计划2027年可能关停"。截至9月29日,官方渠道没有公布新计划会在2027年暂停、关停或停止接受申请,特区政府、投资推广署及入境事务处均未公布任何暂停或终止时间表,11月1日规则细则的更新反而说明计划仍在正常执行。垂直机构的建议很克制:有明确家庭规划的人士可以尽早评估,但不宜因未经证实的消息匆忙作出资产交易。换句话说,为账户开立、资金来源说明和专业复核预留时间是合理的;慌忙"抢末班车"而临时挪腾资产,反而容易在合规链条上留缺口。知乎
三、社区讨论里反复出现的三个误判
对照官方规则,社交平台上流传最广的说法有三处硬伤:
误判一:“有3000万就能申请”。 现行计划的适用类别是年满18岁的外国国民、已取得外国永久性居民身份的中国籍人士、澳门特区居民和台湾华籍居民。仅持内地户籍和中国护照、尚未取得外国永久性居民身份的人士,不能直接作为主申请人递交新资本投资者入境计划申请。"所有内地家庭都能办"的说法漏掉了这个首要前提——很多人第一步就卡住。知乎
误判二:“买一套3000万的房子就办完了”。 3,000万港元的投资结构是:至少2,700万投入获许金融资产及/或符合要求的房地产,另有300万投入计划投资组合。房地产计入上限总额1,500万,其中住宅最多计入1,000万,且拟计入的单一住宅物业成交价须达3,000万或以上。住宅部分最多只占1,000万,"买房即身份"完全不成立。知乎
误判三:“投入3000万=永居+特区护照免签”。 完成投资并获正式批准后,申请人与受养人一般先获准在港逗留不超过24个月,其后每次延期通常不超过三年。投资满七年不会自动转为永久居民,仍须满足"连续通常居住"等法定条件;而特区护照申请人须同时具备中国公民身份、香港永久性居民身份,并持有效香港永久性居民身份证。部分中介宣传把居民身份、永居、护照打包成一件事,这是整条链路里最容易被混淆的一步。知乎
顺带一提社区噪音的甄别方法:在"想给儿子配置50万港险"这类求助帖下,170多条评论混杂着大量代理人话术——各家都说自己好,还有带外链的"转介平台"。真正值得看的反而是那条高赞反方:储蓄险的设计前提是15—20年不动,演示IRR并非保证;若资金用途是8年后孩子留学,期限和这笔钱的结构根本不匹配。同一片讨论区里,销售和真实付费用户的发言密度大约是三七开,判断时先按这个折扣过一遍。小红书
四、十万字规划里,与家庭资产真正相关的其实就几条
先给热度一个坐标系:9月发布的第40期全球金融中心指数(GFCI,英国Z/Yen集团与中国(深圳)综合开发研究院联合编制)里,香港位列全球第三,仅次于纽约、伦敦。这份榜单是五年规划"巩固全球领先跨境财富管理中心"表述背后那块底板的第三方刻度。36氪

五年规划的金融章节里,保险相连证券、专属自保公司、航运风险池、房托基金条例草案这些是给机构和产业的,普通家庭可以先放掉。值得个人记住的是互联互通这一组:拓宽股票通、债券通、跨境理财通覆盖面;推动内地保险资金通过互联互通投资香港ETF;扩大ETF互联互通合资格产品范围;取消强积金基金投资合资格指数追踪ETF的总投资上限;港交所将推出离岸人民币债券指数。空间一侧,规划定下北部都会区熟地供应900公顷的硬指标,六大产业园区合计近400公顷产业用地,其中沙岭数据园区预计2027年年中起分批投运。身份通道方面,施政报告提出2027年上半年优化高才通,并自2027年起将已与香港建立高层次合作平台的内地省市顶尖大学适度纳入高才通合资格大学名单——这是给还没走到"3000万"量级家庭的另一条线。另据政策梳理,立法会将于10月7日至9日就两份文件进行合并辩论,政策细节是否微调可以顺手留意。知乎36氪
五、接下来两周,按顺序核这三件事
核资格:主申请人是否属于四类适用人士之一(内地户籍且无外国永居的直接排除,转看高才通/优才线)。
核净资产链条:提出申请前连续六个月绝对实益拥有不少于3,000万港元或等值外币,权属、共有份额、估值、资金来源要能被不同文件相互印证。
核交易路径:拟计入的金融资产是否准备在指定账户直接买入;若仍想用存量转入并赶10月31日旧规则,先确认这是真实的规则适用问题,而不是被"关停谣言"推着走。
继续观察的信号:11月1日指定账户规则的实际执行口径;证监会2026年第四季度修订守则后的基金产品清单;2027年上半年高才通优化细则及大学名单扩容。
以上为公开政策与数据的交叉梳理,不构成任何投资建议、税务建议或产品推荐。具体资格与办理要求,以香港特区政府、入境事务处及新资本投资者入境计划办公室的官方公布为准。