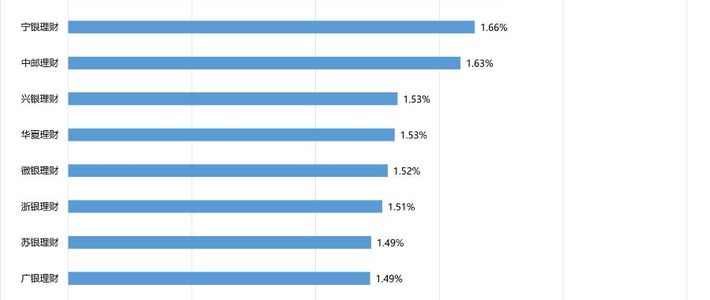
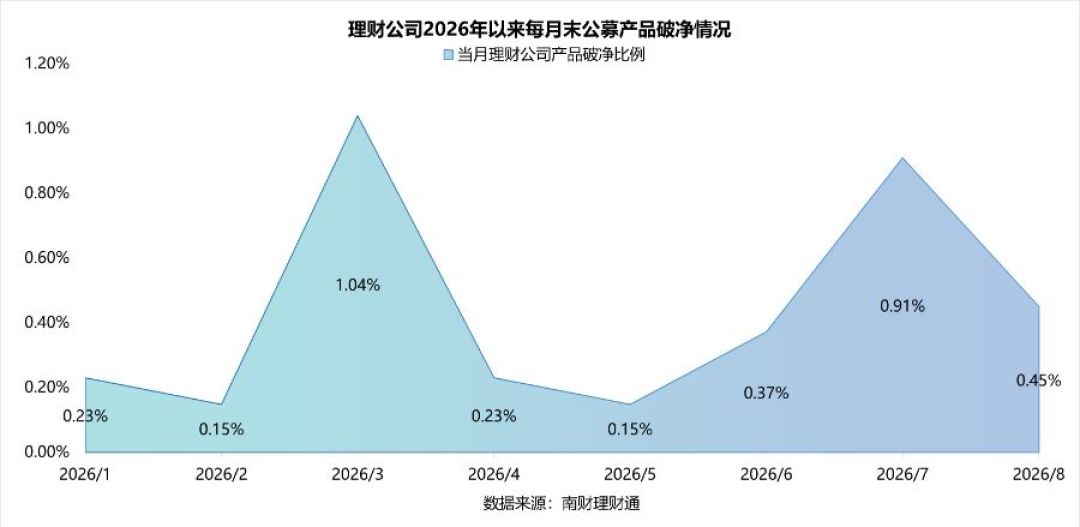
9月17日晚上,21世纪经济报道的《理财8月报》发布(南财理财通数据)。报告里的头条数字是:到8月末,32家理财公司存续的39598只公募理财产品里,累计净值低于1的只剩178只,破净率0.45%,比7月末回落了0.46个百分点。“好转”“回血”“修复”,是这份报告的关键词。21世纪经济报道
同一天,在另一个温度带:
小红书理财晒单帖晒出成绩单:R2级别、本金155万,9月1日到15日收益963元,折合年化约1.5%,发帖人自评"着实惨淡,还没有定期"。小红书
杭州银行R2的讨论帖里,持有人留言"买了三个月亏1600,问理财经理就是等最后再看"。评论里有人跟帖:“年初买了个理财,一直是绿的”“大半年了一直亏本”。小红书
另一位近百万仓位的人晒了另一种活法:"丰裕固收将近百万在里面,一周46块利息,没负我已经很庆幸了。“还有人"负增长,给我气笑了,怒把非封闭的那些全赎回,买了三年定期”。
行业在回暖,你在亏钱——这两句话可能同时为真,因为它们说的根本不是同一件事。数字对不上的原因,以及由此决定的你下一步该赎回、转存还是接着熬,就是下面三个参照系。
参照系一:破净率统计的是"从出生就沉下去的产品",不是你的浮亏
178只/0.45%,口径是累计净值低于1——产品成立时净值就是1.0000,只有跌了将近100%的幅度或者分红累计吞噬后才会低于1。它量的是从成立就没翻身的尾部,跟你在什么价位买入、浮亏多少,基本无关。
7月的风浪也是真的:按中新经纬当时统计(口径是单位净值低于1元、同一产品不同份额分开计),7月全市场超4200只理财破净。一位北京投资者买的10万元汇华理财"汇华趋势指南12个月封闭",从去年10月到8月6日持仓收益只有30元,她的原话是"我真担心理财到期都不一定保住本金"。中新经纬
但你今天真正的体感对应不了任何一个破净数字,对应的是收益中枢:8月报统计,前8个月固收类理财平均净值增长率只有1.41%(混合类1.15%,权益类-1.25%——对,权益类理财今年平均是负的)。《证券市场周刊》的行业监测更直接:2026年上半年银行理财平均年化收益率降至2.05%左右,82%的公募纯固收产品近半年年化净值涨幅低于3%。21世纪经济报道证券市场周刊
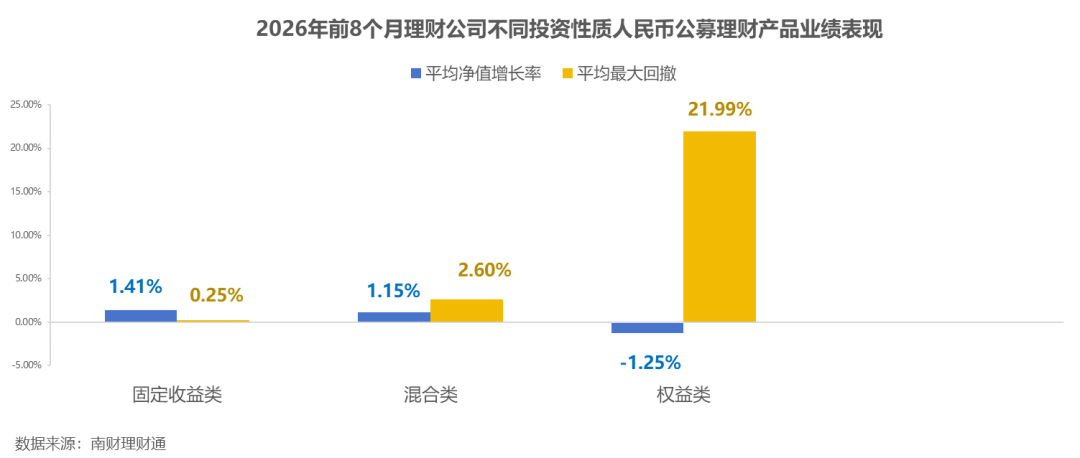
所以第一句实话:破净率回落≠你的收益回升。在现在这个1.5%-2%的区间里,不破净是大多数,微亏是小概率,赚得少才是绝大多数人的日常。
参照系二:“熬到期就好了”,这句话对"不沉底"有九成把握,对"按页面上说好的数字兑现"只有四成
8月报统计了当月到期的1171只封闭式产品对业绩比较基准的达标率:达到业绩基准下限的有88.63%,但达到中枢的只有42.97%。21世纪经济报道
更扎心的是按投资周期拆开——越"熬"越容易失望:
投资周期 | 业绩中枢达标率(8月到期) |
|---|---|
1个月以内 | 87.50% |
3-6个月 | 48.89% |
1-2年 | 36.08% |
2-3年 | 27.17% |
混合类1-2年、2-3年 | 0% |
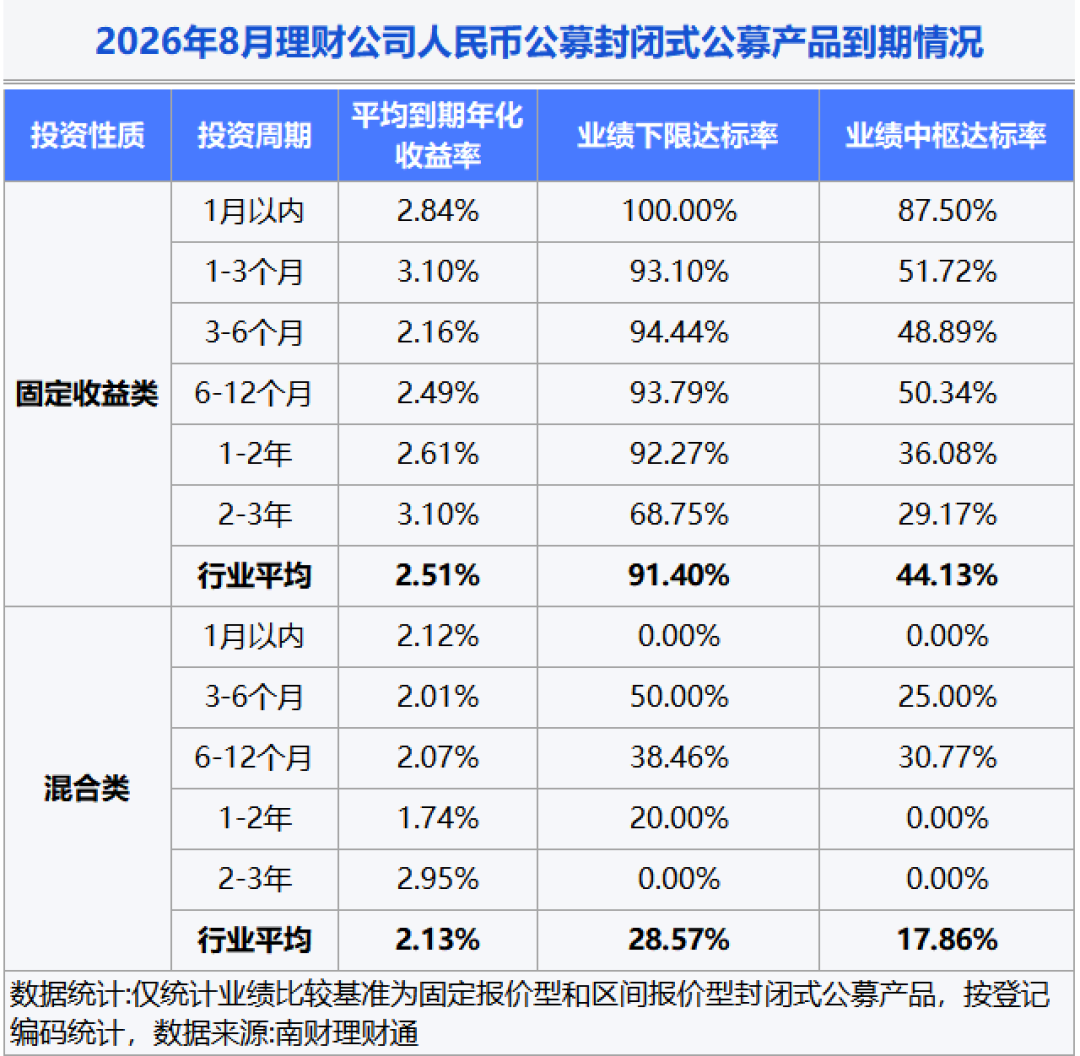
把理财经理那句"等最后再看"翻译成人话:如果你心里的"好"=不亏本金、大致兑付,数据支持这个预期(下限达标率超八成九);如果你心里的"好"=按产品页面上标的中枢数字(比如"2.40%-3.00%"里的2.7%)到账,那成功率只有四成出头,期限越长越悬,1-2年的混合类是0。
还有一个要核对自己的地方:8月报点名,破净率相对较高的理财公司包括汇华理财、法巴农银理财、高盛工银理财、华夏理财、杭银理财;21世纪经济报道8月25日的统计里,光杭银理财一家破净产品就有173只、破净率超3%,而多数理财公司破净率在1%以下。小红书帖子里骂的那只杭州银行R2,不是个例错觉。你手里的R2如果属于这类机构+固收+策略的组合,“熬到期”只大概管住本金不沉底,不管理你想要的收益。21世纪经济报道
参照系三:你习惯的那个"比较数字",正在消失
9月1日起《银行保险机构资产管理产品信息披露管理办法》施行,数千只理财把业绩比较基准从"1.45%-2.55%“这种直观区间,换成了挂钩中债综合指数、LPR等的公式,甚至有产品直接取消基准(贵阳银行"爽银财富-周周宝”)。以后你在App里看到的基准,可能是一串看不懂的公式。第一财经
基准消失不代表基准没有:8月新发的2-3年期产品业绩基准中枢已经降到2.37%(环比再降32bp),3年以上2.20%——比1-2年期的定价还低,期限倒挂,锁得久不再换多得。钱也诚实地投了票:8月单只募资超80亿的两只产品,全是R2封闭式固收(华夏理财1368号募了90.71亿、信银理财安盈象86.41亿)。21世纪经济报道
同时要意识到,你的R2收益越来越依赖你看不见的动作:理财子公司正在猛攻A股打新,9月燧原科技等5家IPO公司都有理财参与配售,工银理财旗下打新策略产品已达18只。固收+的底仓里还有可转债和REITs——而REITs中证全收益指数年内自高点回撤超10%,78只存量产品年内平均跌超10%。这就是为什么不少R2的净值曲线开始像极了迷你基金:波动不再是R3的专利。21世纪经济报道证券市场周刊
转存时把三样东西看一眼:换锚后的挂钩公式(现在的指数点位换算下来大致是多少)、近8个月净值曲线(比任何基准都实在)、以及投资范围里有没有权益/打新/可转债/REITs这些"+"的部分。
最后一块拼图:为什么9月20日值得你多看一眼
17日凌晨,美联储宣布加息25bp——时隔三年再次加息,表态偏鹰,兴业证券判断年内至少还有25bp。方向相反的是国内:央行明确"以我为主",8月10年期国债收益率一度跌破1.7%,30年期创历史新低。广州日报第一财经21世纪经济报道
理财的底仓吃的是债券票息,底仓的地板还在往下掉,R2的收益中枢就跟着掉;第一财经报道8月居民"存款搬家"节奏放缓、非银存款同比少增,说的就是钱的赚钱效应不如去年同期,搬家的人停下来观望了。第一财经
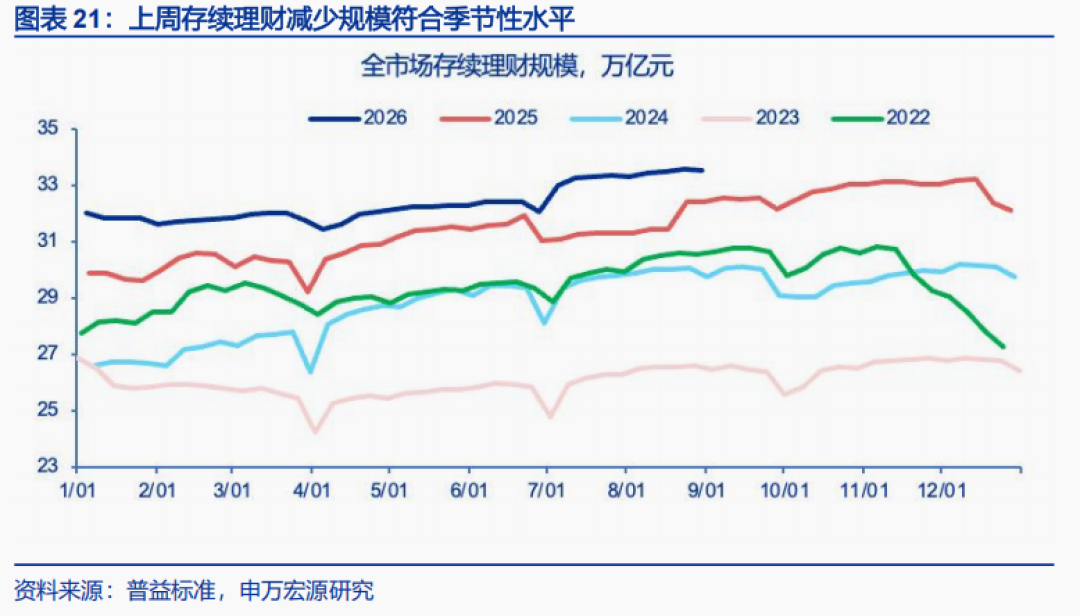
这就是9月20日LPR报价对你钱包的具体含义:如果继续下调,新一批理财的基准和底层票息还会更低;而本月到期的那1171只产品,是基准更高时期发的——"旧产品到期、新产品降档"的换轨窗口就在这个季度末和国庆前。要不要按当前基准直接转存长期,还是先用超短期限(1个月以内破净率只有0.03%的那一档)过渡、等LPR落地再定,是这两天真实的选择题。申万宏源研究
三类人,各给一句话
还在开放赎回期、忍不了"一周46块"的:别像那位"怒买三年定期"的兄弟一样一气之下锁三年——LPR 9月20日出结果之前,转存决策只做到季度内,超短/1-3个月理财那档(8月报里它们的破净率只有0.03%)值得给个机会。21世纪经济报道
封闭式、正浮亏的:达标率表已经替你把话说完——"到期回本"对下限成立,对中枢不成立;到期资金优先在同家机构里选短期限,别为了追回本去追别家标着"2.37%"的长期。
正在被短视频"理财师"私信"保本高息"的:9月17日抖音公告取消了6888名"理财师"认证,三季度处置违规内容超4.5万条。凡是承诺保本、收益高于2.5%还要你转账到App之外的,一律按骗局处理;银行App里查不到备案编码的产品,碰都别碰。蓝鲸新闻
理财从来不是"利息高一点的定期",它是一组需要你核对参照系的产品。破净率回落是行业的好消息;至于它是不是你的好消息,看你手里那条近8个月的净值曲线,和9月20日之后的新基准。