十月一过,朋友圈和微博里卖保险、卖基金的账号统一换了话术:2026年最后3个月,要把明年的退税额度"锁"上——个人养老金12000一年,税优健康险2400一年,叠加14400额度不交税,顶格税率一年省6480元。微博
另一边,是真实储户完全相反的动静。有人10月6日发帖说今年的个人养老金还是要交,第一能抵税,第二现在A股回调了不少——但紧接着补了一句:马上要年底了,自己连一万二都拿不出来。有人冲着抵税交了好几年,收入锐降之后也开始纠结,不交的话损失6500左右,问网友大家觉得呢?微博微博
一边是"不锁就亏",一边是"锁了更难受"。这篇不站任何一边的话术,只把几个数字掰开:你到底能省多少、这笔钱现在买什么、年底冲刺里有没有雷、以及哪些人今年根本不用动。
一、"存了就省税"是话术,先看你处在哪一档
个人养老金的规则本身没水分:缴存时每年最高12000元从应纳税所得额里扣除,账户里的投资收益暂不收税,退休领取时按3%单独计税。省税幅度只取决于一件事——你的综合所得边际税率处在哪个档。
拿满12000元额度,按主流档位把账算成"到手净省"(按领取时对本金12000元收3%即360元估算,未来对收益部分同样按3%征收,只会再多扣一点):
你的边际税率 | 缴存时省 | 领取时回吐(本金部分) | 大致净得 |
|---|---|---|---|
不交税 / 0%档 | 0 | -360元 | 倒亏360元 |
3%档 | 360元 | -360元 | 打平,但锁定几十年流动性 |
10%档 | 1200元 | -360元 | +840元/年 |
20%档 | 2400元 | -360元 | +2040元/年 |
25%档 | 3000元 | -360元 | +2640元/年 |
30%档 | 3600元 | -360元 | +3240元/年 |
35%档 | 4200元 | -360元 | +3840元/年 |
45%档 | 5400元 | -360元 | +5040元/年 |
所以"顶格一年省5040"这句宣传是真的,农行体系的宣传里也确实用"每年至高省税5400元"来招客。 但那是回吐前的毛数,这笔账只对30%以上税率的人最有意义;而税率在3%及以下的人(月收入扣除五险一金、专项附加后基本不交个税的),今年被话术拉进这场"年底冲刺"里,恰恰是纯亏的一方。判断档位不用猜:打开个税APP,去年汇算清缴页面里就有你适用的税率,一分钟的事。微博
二、开户≠缴存,缴存≠抵税:三步缺一,省的税都会吐回去
中介催你"锁额度",但制度推行几年一直没解开的死结在账户闭环上。人社部2023年就披露过:先行城市开户4030万人,实际缴存人数只占开户数约三成。 界面新闻2024年底跟进时,这个比例甚至被算到只有22%。新浪财经界面新闻
空户从哪来的?银行为了开户指标批量催办——今年3月,还曝出社区人员把3000多条居民信息交给银行客户经理、当事人不知情被开户的案例。 2024年12月,"个人养老金没预约却被开户"更是直接上过微博热搜。 大量账户生下来就是沉睡的。微博中新经纬
而真正缴了钱的人,坑在后面。有博主梳理社区情况时发现:缴了钱的人里接近四成的资金趴在账户里没买任何产品,活期挂牌利率只有0.05%,就算买定期也就1%出头。 就算你拿到了抵税,这笔钱躺着不动,省的税会被时间一点点吃回去。小红书
完整动作是三步,缺一步都不成立:
缴存:额度是上限不是下限,当年只能存当年的,不能补往年,更没人规定必须存满12000。现金流紧的家庭存3000、6000同样按比例抵税——"拿不出12000"从来不是放弃的理由,按话术硬凑满反而是。
买产品:钱进了账户不会自动理财,必须自己挑(下一节说年中以来池子的最新变化)。
申报:存完必须去个税APP"办&查→个人养老金扣除管理→一站式申报"做填报,系统不会自动帮你扣。小红书
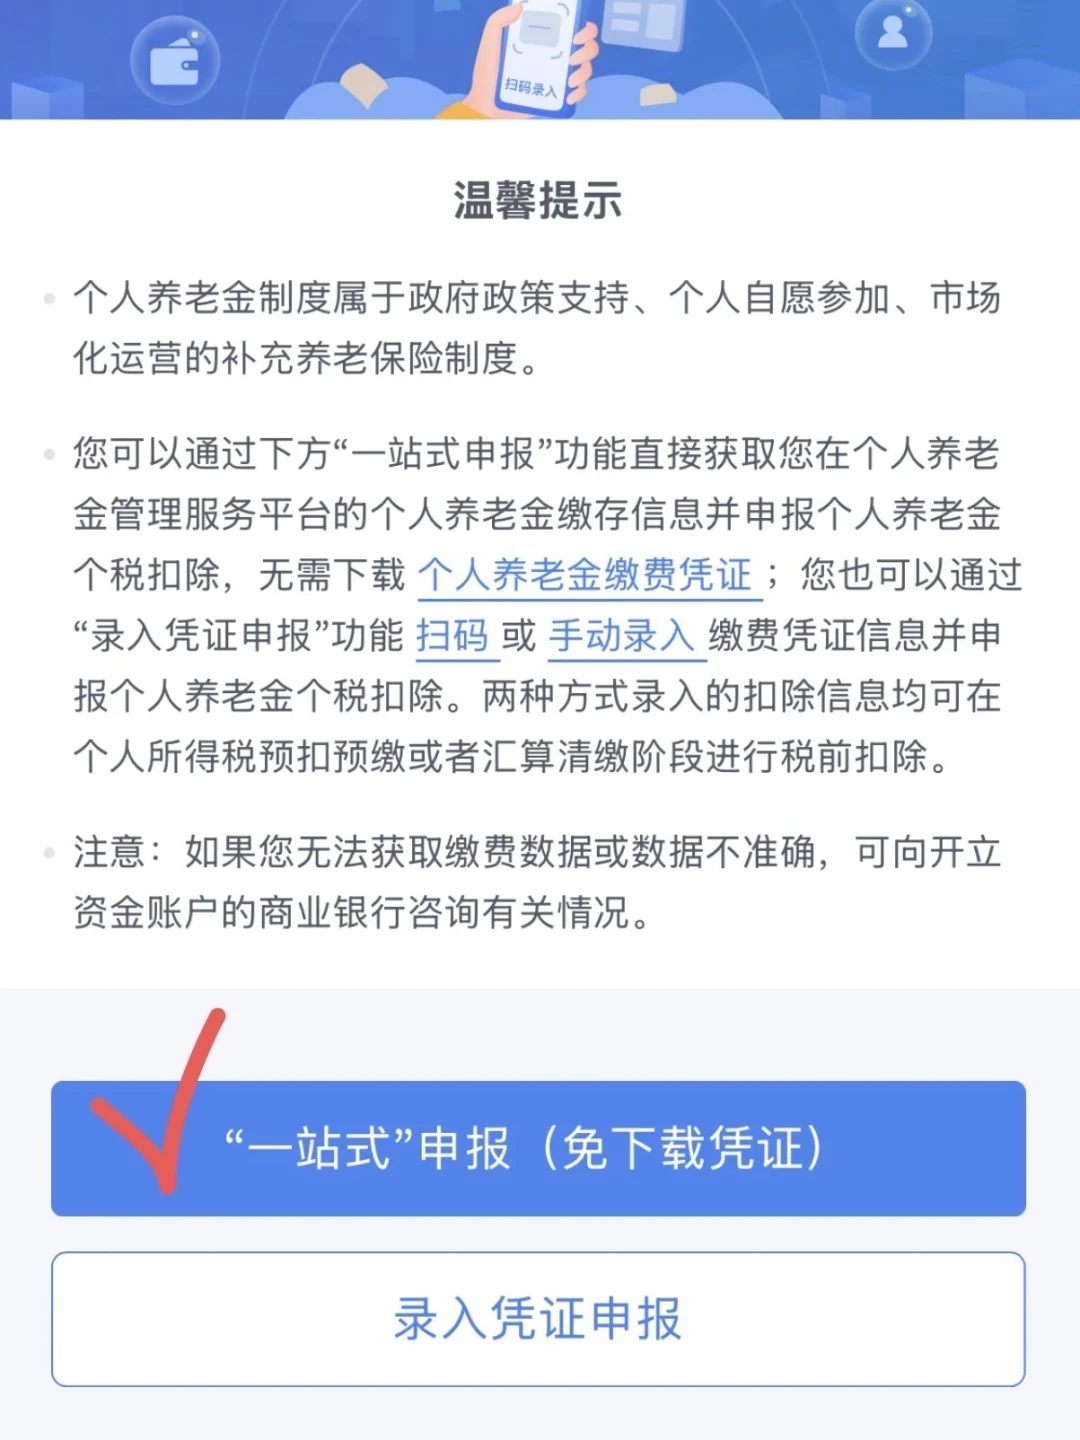
两个时间闸门要提前算:缴存凭证要到次月8日之后才能在个税APP里做抵扣申报;想当年直接抵扣、不等汇算的,最好在11月前完成缴存——12月才存的那笔,退税要等到次年3月至6月的汇算期,6月30日是最后的闸门。小红书
三、下半年真正的变化:稳健派第一次有了"能放的去处"
过去劝退稳健型用户的核心槽点是:账户里能选的基金主要是养老FOF和指数,波动对"养老钱"心态的人不友好,干脆不买的占多数。从年中开始,这个池子连着扩了两轮。
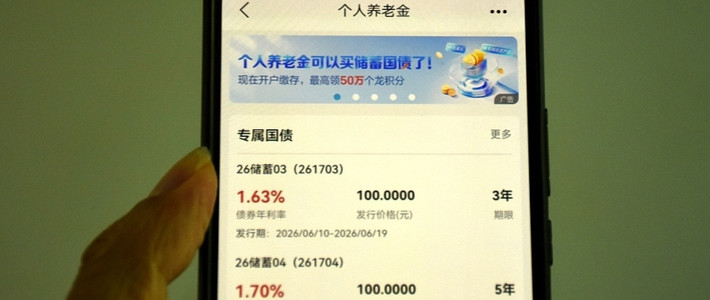
第一轮在6月:储蓄国债(电子式)首次可以用个人养老金账户里的资金购买,在存款、基金、保险、理财之外多了一个新选项,工行、建行等手机银行App的个养专区同步上线了入口。财新网
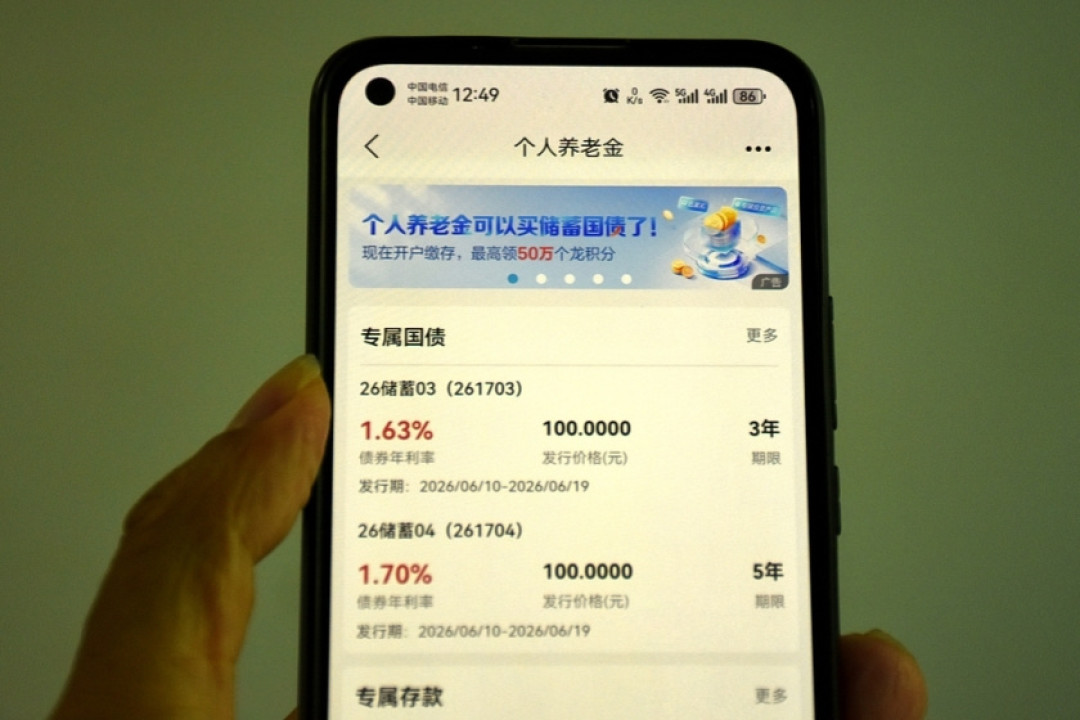
6月10日发行的第三期、第四期,在个养专区界面里摆得明明白白:三年期年利率1.63%、五年期1.7%,100元起购、按整数倍递增,两期合计最大发行额700亿元。 对把"确定不用的钱"放进去的家庭,这是第一次有了"国家信用+利率看得见"的选项,比躺着吃0.05%活期体面得多。财新网
第二轮在9月底:首批约26只"固收+"产品(含权二级债基、偏债混合)正式纳入个人养老金产品池,稳健派第一次有了不将就的中间档。 9月28日前后,南方、华夏、平安、建信等多家头部基金公司集中公告,旗下多款"固收+"产品增设个人养老金专属Y份额,补齐了存款、保险与FOF、指数之间的风险收益断层。微博金融时报
入选本身有硬门槛:成立满3年且可日常申购、最近4个季度规模不低于5亿元、近3年最大回撤优于同类中位数,初期每家机构只报1只;Y份额的管理费、托管费显著下调并免收销售服务费。 钱也确实在往这里走:截至6月末,个养基金Y份额规模284.92亿元,半年增幅近54%。 整个个人养老金基金名录到二季度末已扩容至321只,单季净增13只。金融时报微博大河财立方
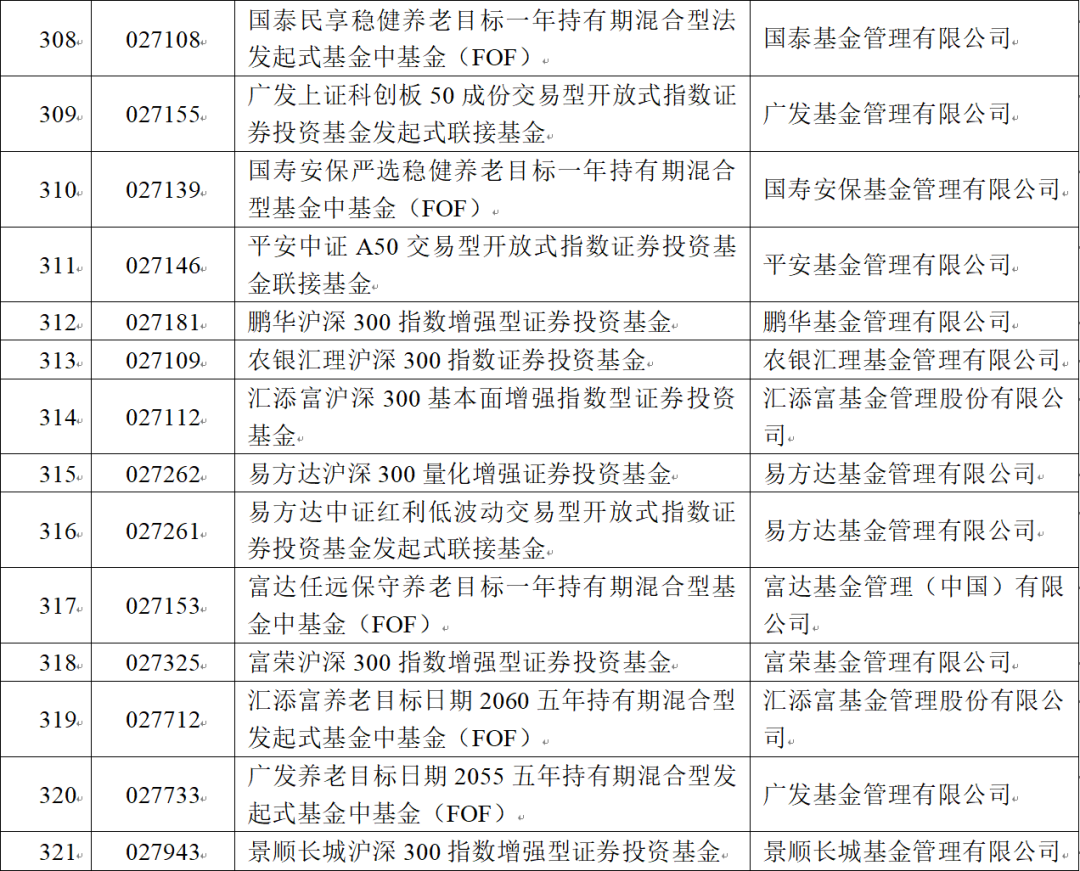
对家庭配置来说,账户里的选择第一次凑齐了从存款到权益的完整梯度,按匹配对象选即可:
专属储蓄存款:求绝对确定、临近退休的人。挂牌利率在1%出头这一代,别指望跑赢什么,胜在保本。
储蓄国债(电子式):今年新入池的品种,3年1.63%、5年1.7%,适合把"确定不用的钱"锁成确定利率的家庭。
保险产品(专属商业养老保险等):要"现金价值写进合同"的确定性、计划二三十年不动用的人,多款结算利率近年维持在3%以上。
"固收+"与养老FOF/指数的Y份额:前者适合能接受净值小幅回撤的家庭;后者留给离退休还有15年以上、能扛账面波动的,费率优惠是Y份额对普通场外申购的真实优势。
四、年底最该防的坑:不是利率,是"返利"
比选产品更早找上你的,可能是"开户返现800元""买指定保险返1000—3000元"的私信——每经记者调查这类违规"冲量"链条时给的标题口径是:开户返现、投保返佣,最高可返30%。 "开户、缴存、买指定保险"已经串成一条完整产业链,两次"薅羊毛"下来收益数千元。但请注意:这类现金返现不是银行官方合规活动,官方激励只有微信立减金、积分抽奖这类形式,监管文件明确禁止金融机构在合同外以现金、财物诱导客户购买金融产品。 更扎心的是因果:正是这种冲量式开客,进一步加剧了账户沉睡——你在"薅羊毛"那几百块时,大概率会把一笔退休前取不出来的钱,锁进一个自己根本不打算管的账户。每日经济新闻新浪科技
顺带把另一个老焦虑更新一下:“这钱退休才能取"的绝对性已经松动——2025年底起新增了三种可提前领取的情形,官方渠道可办。 但它是"困难保险阀”,不是流动性工具:家里近期有大额刚性支出(换房首付、生意周转、学费涨价风险)的钱,依然别塞进去抵那几百块的税。微博
收口:这段窗口,谁动、谁不动、动多少
边际税率30%及以上:今年窗口内该做的事——存满、挑好产品、做完申报,净省以千计,没什么可犹豫的,但只动"三年不用的钱",也不碰任何合同外返利。
10%—20%档的双职工家庭:一年净得840—2040元,相当于账户自带一笔确定收益;可以把缴存当家庭强制储蓄专户,金额量力而行,存多少抵多少。
3%及以下档:今年不用响应任何"锁额度"营销,抵税账不成立;真想用它做长期储蓄,先把流动性账想明白。
现金流紧:额度不是门票,存一半也是存;或者干脆今年不动,等明年税率档变化再说。
接下来值得盯的三个信号:产品名录是否继续季度化扩容(9月刚开"固收+"的口子)、个养账户专属存款利率会不会随下一轮挂牌利率调整、以及12月31日缴存截止和次年6月30日汇算截止这两个死线。
至于那些十月中旬就开始刷屏"最后3个月"的账号,可以记住一个朴素规律:营销节奏永远比你的税率表跑得早。真正决定这笔钱划不划算的,从来不是"额度锁没锁",而是你在哪一档、买没买产品、申报没申报。
(制度规则以财政部、人社部及个税APP现行指引为准;Y份额规模与名录数据为公开报道口径,以监管披露为准。)