













3
4
千元入门手机几乎“灭绝”,存储危机到底还要多久?
2026-10-11 14:38:18
0点赞
1收藏
0评论
记得当年小米将手机市场价格打下来的时候,很多人都在欢呼一个廉价手机时代的到来,之后伴随着红米、荣耀、iQOO、realme等大厂副牌的走红,似乎手机越来越便宜已经不是梦想了,但是从去年年底开始,手机价格是涨声不断,到如今千元入门手机几乎“灭绝”,让人不禁想问这次的手机存储危机到底还要多久?
一、千元入门手机几乎“灭绝”?
据快科技的报道,美光在最新财报中预警,2027年和2028年存储供需将比2026年更加紧张,即使行业新增DRAM洁净室产能全部投产,也无法满足持续攀升的需求,目前看不到供需恢复平衡的时间点。
美光表示,客户排队抢签长期合约并非因为预期价格回落,恰恰相反,2027和2028年情况会更糟,需求增长远超产能扩张速度。
即便考虑新增产能,在强劲需求趋势和客户追加订单的推动下,供应和需求何时恢复平衡仍无法预见。
入门智能手机市场首当其冲,Counterpoint Research近日预测,廉价手机市场将暴跌40%,竞争压力向中端市场转移,消费者被迫购买更高价位的产品,这一趋势预计持续至2030年。
PC市场同样受到冲击,各厂商推出内存更少、SSD更小的配置以对冲涨价压力,据部分ODM厂商数据,刚过去的第三季度笔记本出货量仍下滑超过25%。
联想此前预计降幅约15%,微软称"高十几个百分点"即17%至19%,实际数据比预期更糟。
二、存储危机到底还要多久?
过去我们讨论千元机,总觉得它像是手机市场里的“性价比守门员”:配置够用,内存给得大方,价格压在千元附近,能让预算有限的人也能买到一台像样的智能手机。但现在,千元机正在变得稀缺,甚至可以说,几乎已经要“灭绝”了,这到底是怎么回事?
首先,千元机赖以生存的成本结构已经被打穿。过去千元机为什么能卷?虽然,我们国产千元机兴起的起源是当年1999元定价小米的发布,以及之后红米的出现,带动了千元档极致性价比的整个市场趋势。但是,其中的根源还是其有一套相对稳定的供应链公式:处理器不一定顶级,但够日常使用;内存和存储给到足够大,让用户觉得“买得不亏”;屏幕、影像、电池等配置则做适度取舍。
只要上游零部件价格稳定,厂商就能在千元价位里腾挪出一点利润空间,或者至少不亏太多,用规模换市场。可现在,这个公式失效了。存储芯片、核心零部件成本快速上涨,尤其是内存和闪存这类关键部件,价格压力直接传导到整机成本上。对旗舰机来说,成本上涨还可以靠品牌溢价、高端定价消化,对千元机来说,每一块钱的成本上升都可能是压垮利润的最后一根稻草。
更关键的是,千元机原本的优势是“越级感”。用户花一千块,能买到比预期更大的存储、更流畅的体验,这种心理满足感是它存在的核心。但现在,存储成本上涨之后,厂商如果继续给大内存,整机价格就守不住;如果守住价格,就必须砍内存、砍配置。无论怎么选,原来的卖点都会被削弱。于是我们看到,千元机不再像过去那样“大方”,而是变得越来越谨慎。不是厂商突然变吝啬,而是经济学里最朴素的一句话正在起作用:当上游要素成本发生结构性变化,下游产品形态必然重构。
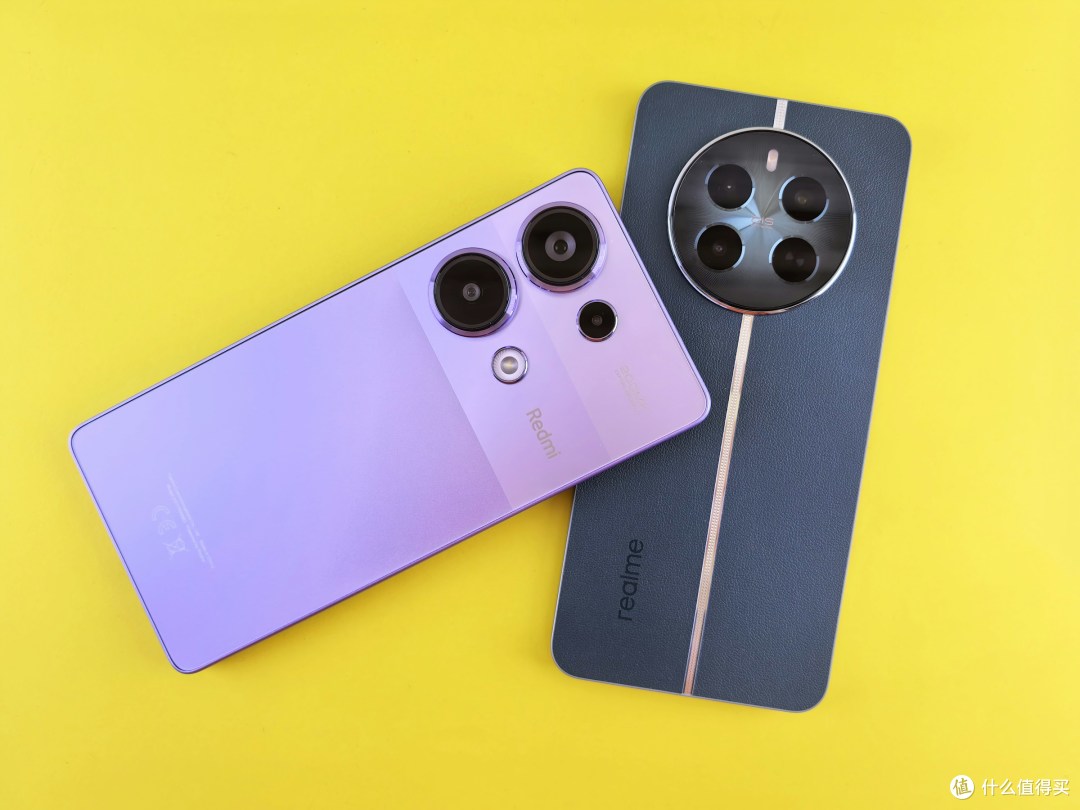
其次,这一轮存储危机和过往的周期性危机完全不同。回顾过往几十年,存储行业的涨跌循环,驱动力大多来自 PC、手机等消费电子端的库存起落,需求端集中在消费市场,三大存储大厂的产能投放也主要面向消费与传统服务器。再加上摩尔定律的作用,集成电路产业持续发展,性能不断提高,也就有了我们常见的新款出现,老款快速降价的局面,而且一旦价格走高,厂商增加消费级存储产能,供需很快平衡,价格随之回落,但今天的市场格局已经完全不同。
生成式 AI 爆发之后,AI 服务器对存储的需求呈现指数级增长,单台 AI 服务器消耗的存储资源,远远超过传统服务器。巨大的利润差距,引导三星、海力士、美光三大存储寡头调整资本开支方向,新建先进产能几乎全部倾斜给 HBM、服务器级存储等高毛利 AI 产品。为了锁定产能,海外算力巨头还和存储原厂签订多年长协订单,把新增产能提前锁定。
这就形成了一个对消费电子非常不利的格局:存储行业整体资本投入在增长,但新增产能并不流向手机、电脑这类消费产品。消费级 DRAM、NAND 闪存只能从存量产能里挤压份额。这就是 AI 虹吸效应的核心内涵,它不是短期缺货,而是全球存储资源按照收益优先级重新分配。只要 AI 算力建设的浪潮没有放缓,三大厂的产能分配逻辑就不会发生反转,消费电子存储供给紧张的大环境就会持续下去。我们不能再用旧周期的经验去预判存储价格拐点,旧周期的分析框架,已经解释不了当下产业现实。
第三,目前来看短时间内矛盾缓解依然很难。目前不少机构把供需拐点指向2027年底,从目前我们的研究来看,我个人认为这个判断还是有一些乐观。甚至部分厂商内部已经把紧缺预期拉长到了2028年乃至更久。为什么?因为新建一座存储晶圆厂从决策到量产,通常需要两到三年,而HBM产能的扩张速度远滞后于AI需求的增长速度。更麻烦的是,存储原厂正在把越来越多的产能锁定给长期协议客户,留给现货市场的份额越来越少,比如说我们之前就在说的长鑫科技上市之后,虽然其产能扩张速度很快,但是其大部分的产能都已经被各大手机厂商买断,能够供给给市场的非常少。
国产存储的崛起确实在加速,长江存储在NAND领域已经跻身全球前列,长鑫在DRAM领域也在持续突破。但实事求是地说,国产产能要全面跟上并有效填补供需缺口,还需要相当长的时间。我们不能把缓解希望寄托在一个尚未完全兑现的产能增量上,更不能指望存储芯片厂会因为下游终端厂商的哀嚎而改变战略方向。在AI算力这场军备竞赛中,手机存储的优先级已经被排到了后面。这是残酷的产业现实。
想要真正填平消费端的供需缺口,需要两个条件同时满足:一方面,新建晶圆产线稳定量产,另一方面,国产存储芯片产业持续突破,实现供给能力的有效补充。只有国产存储能够持续放量,在消费级存储市场形成稳定的供给能力,打破海外三巨头对高端存储产能的分配权,整个消费电子的存储供需格局,才会迎来实质性的改善。在此之前,存储成本维持高位将是常态,手机厂商都要在高存储成本环境下调整产品策略,低端产品受到的冲击会首当其冲。
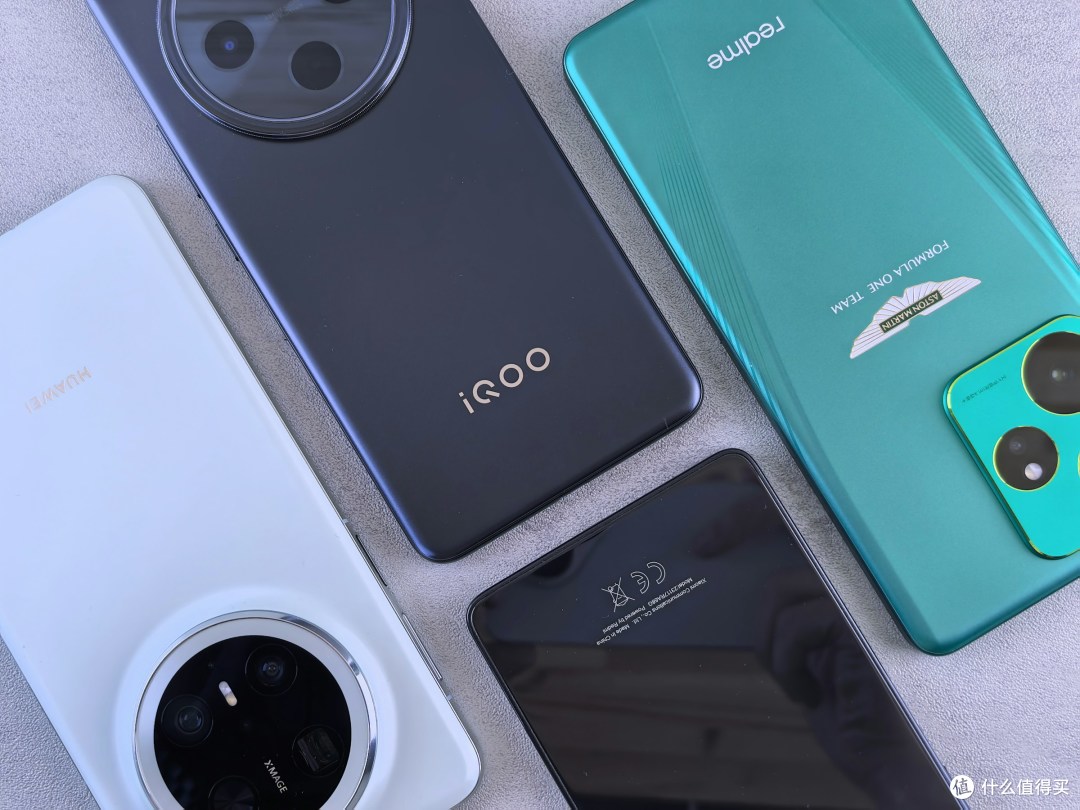
第四,千元机退回功能机时代将会是趋势。未来的千元机,会更像一台满足最低限度数字生活需求的设备:能打电话,能扫码,能刷短视频,能运行微信、导航、支付等常用应用。但在配置上,它会做极致减法。大内存不再是标配,高刷屏、优质影像、防水、金属中框、快充等“越级体验”会被逐步剥离。它仍然是一台智能手机,却不再承担“花小钱办大事”的角色。
这背后其实是手机市场的分层重塑。高端机继续承担技术创新、品牌溢价和利润中心的功能。中端机承接主流用户的性能、影像和体验需求。而千元机则退回底线市场,服务对价格极度敏感、对配置要求不高的群体。过去那种“千元机也能越级”的时代,依赖的是存储成本低、供应链宽松、厂商愿意用规模换口碑。如今这些条件都在变化,千元机的角色也必须变化。它不会消失,但会变得更朴素、更基础、更工具化。
可以说,传统千元机时代的落幕,不仅仅是一个价格区间的消亡,它意味着一个普惠智能终端时代的终结。之前那个属于千元机的黄金年代,或许将会成为历史,千元机的逻辑可能会被彻底改写。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~





