

今天关注财险产品开发新规、分红险收益口径与理赔关键动作:先看监管红线,再核对现金价值、如实告知和报案流程。
财险新规:产品开发从源头划红线
财险产品开发新规进一步明确禁止情形、附加险管理和全流程责任,行业解读也把执行与存量产品梳理列为重点。投保人可借此识别噱头产品和条款设计风险,但具体保障仍应以正式合同及监管原文为准。
分红险判断:保底收益不等于存款利息
围绕银行渠道分红险,两位创作者分别提醒核对现金价值、封闭期、保证利益和非保证分红。它适合能长期锁定闲置资金的人,短期可能用钱或只看演示收益的人尤其要先读清利益表。
理赔实务:如实告知与及时报案
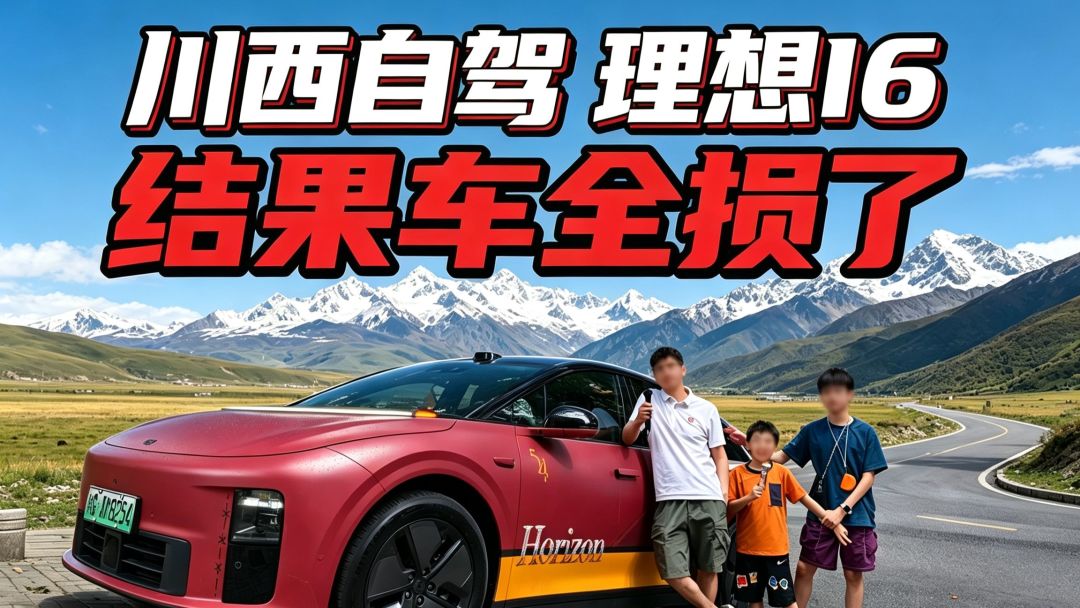
医保就诊记录可能影响医疗险理赔调查,车辆全损案例则把事故发生、现场处置和延迟报案串成完整经历。投保前如实告知、出险后及时留证并报案,比事后争议更能降低拒赔与定损风险。


当前文章无评论,是时候发表评论了