

NAND两周跌20%,1TB零售只降30块:双12前,SSD的漏这么捡
双12前存储圈最大的新闻,不是又涨价,而是SSD终于开始跌了。但先别急着喊"等等党胜利",热评第一早就替你把话挑明:“涨价3000,降价30,大喊要降价了。”
这句吐槽公平吗?公平,也不公平。得先把"什么在跌、跌到哪一层"拆开看。
真在跌的:上游现货和渠道批发价
据TrendForce和美银的数据,10月中下旬以来NAND闪存现货累计下跌约20%,512Gb晶圆单周跌幅一度达12%。CFM闪存市场更直接:国内渠道消费级SSD报价已连续两周下跌,10月27日渠道全面下调报价,部分规格单周跌幅超10%,11月3日仍在降,只是幅度收窄。小红书微博知乎
为什么突然降?模组厂库存高、资金承压被迫抛货;PC和手机厂前期被涨价打疼了,砍配置减采购;国产NAND产能还在放量。三头一挤,上游撑不住了。小红书
你感觉不到的原因:传导有时间差
零售端确实只动了皮毛。闪迪1TB从969降到899,梵想128GB从159到135,但渠道商反馈1TB盘实际到手只降了30-40元,致态TiPlus7100s 1TB还挂在1149没动。小红书微博
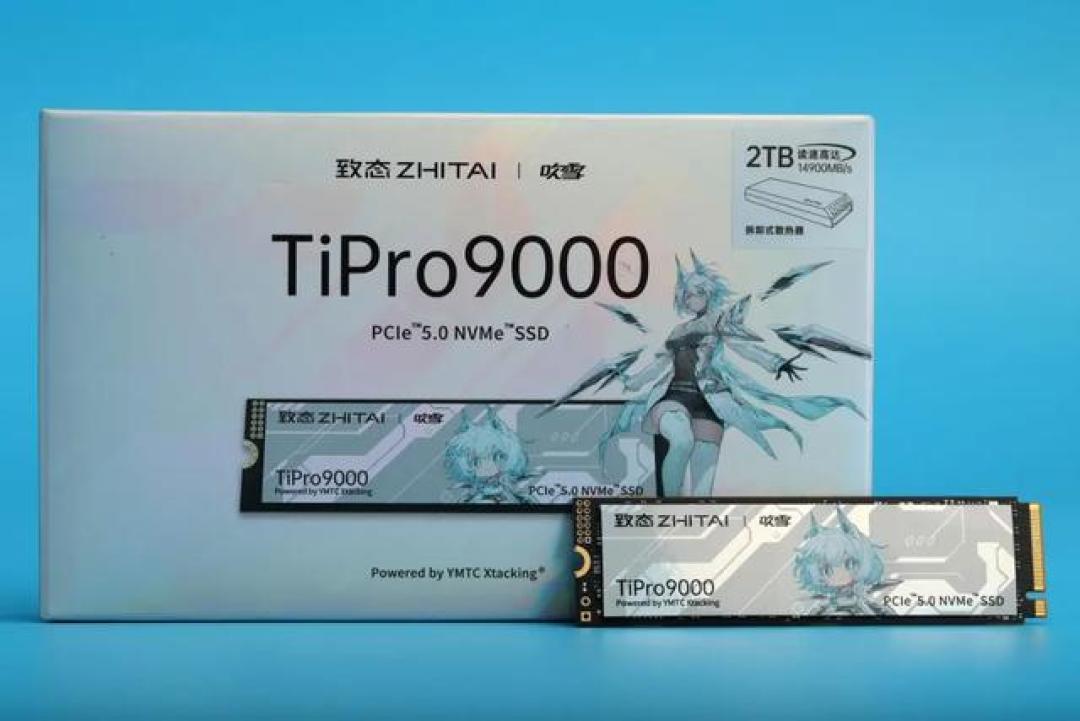
从晶圆现货跌到货架标价,中间隔着合约价、库存消化、模组封装、整机出厂好几道环节,零售天然慢半拍。眼下的微调,更多是双11促销叠加渠道甩货,不是成本端的全额传导。TrendForce给的路线图是:2027年一季度NAND合约价环比0%到-5%,二季度起才全品类进入跌价循环。方向开了,但过程是渐进的,不是断崖。知乎小红书微博
更要命的分化:内存和企业盘还在涨
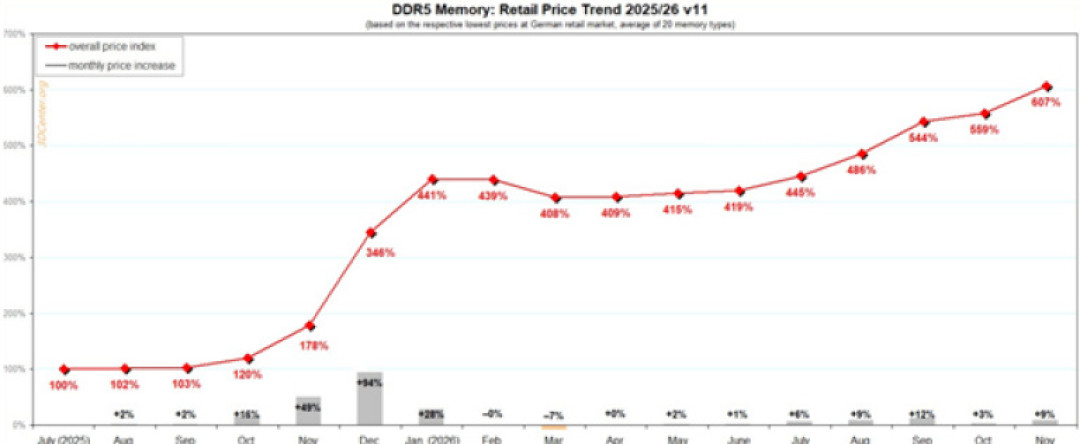
DRAM那头还没消停,合约价继续上调20%,SK海力士说未来三年产能几乎售罄,南亚科技判断缺货要持续到2028年,苹果干脆签了4年DRAM长约。企业级SSD受AI数据中心拉动,四季度合约价还要环比涨15%-20%。美银给这轮NAND下跌的定位很克制:它是存储上行周期里"第一个被重新定价的品种",不是周期全面反转。知乎哔哩哔哩小红书
双12前的三条动作
买大容量消费级SSD:可以动手,但别梭哈。 双12渠道甩货叠加促销,大概率还有松动空间;看到心理价位就到手,别赌"明天腰斩",赌输了成本你扛,赌赢了你也就省杯奶茶钱。
买内存、带大内存的整机:别等。 内存还在上升通道,拿SSD降价的逻辑去等DRAM,等于等一个反方向的车。刚需就买早,这跟"捡漏"不冲突,省下的等待期就是收益。
三个坑绕开走。 一是杂牌"甩货价"SSD,渠道抛的是货,不清的是库存颗粒,来路不明的主控和虚标容量专坑捡漏心切的人;二是二手企业级SSD,企业盘还在涨价周期,市面上低价"企业级"基本是高写入退役盘,捡不到漏只捡到矿渣;三是把"现货暴跌"当"我买的那天会跌",你看到的降价新闻和你下单的价格,隔着一个季度。
这轮行情,欢呼没用,算账。SSD的漏藏在渠道降幅和双12标价的缝隙里,内存的钱该花就花,离谱的低价躲远点。

当前文章无评论,是时候发表评论了